


Balco Group - Turnaruoundkandidat?
Historiskt har Balco levererat stabil tillväxt och god lönsamhet drivet av stark renoveringsefterfrågan i Norden, men utvecklingen har nu vänt till en lönsamhetskris. Kursen ligger på 13,65 SEK och börsvärdet uppgår till ca 314 MSEK. Aktien har rasat 65 % de senaste tre åren då bolaget under en längre tid brottats med hög skuldsättning, låga marginaler, samt en svag efterfrågan. Nu står Balco inför frågan: Kan bolaget vända eller är det en shit show in the making?
Om Balco: Balco Group är en nordeuropeisk marknadsledare inom skräddarsydda balkongsystem och inglasningar med 1 295 MSEK i omsättning (FY2025). Bolaget fokuserar på totalentreprenader vid renoveringar åt främst bostadsrättsföreningar, byggbolag och fastighetsägare. Deras energieffektiva "Balcometod" ersätter gamla balkonger med nya inglasade system som har upp till 90 års livslängd.
Ägare: De två största ägarna är Lovisa Hamrin (via Herenco) med 26,3 % och Bengt Stillström med 17,7 %. Tillsammans kontrollerar de nära 44 % av kapitalet. Därefter består ägarlistan i huvudsak av institutionella ägare och fonder. Värt att notera är också att ingen insider har sålt aktier sedan november 2025.
Q3 2026 var ett händelserikt kvartal som präglades av att förändringsarbetet börjar ge effekt men omstruktureringar och nedskrivningar tynger ner koncernens resultat. Förändringsarbetet är en strategisk översyn som bolaget initierade i mitten av Q2 2026 för att öka effektiviteten och långsiktig lönsamhet.
Händelser under kvartalet:
- Charlotte Mattson tillträder som ny koncernchef under Q1 2027 och ersätter Johan Dyberg (tf. VD).
- Personalstyrkan minskade med cirka 60 personer, motsvarande 10 %.
- Lokala verksamheten i Nederländerna lades ned genom en såld fastighet via dotterbolaget TBO-Haglinds som nu integrerats med RK-teknik och Balco AB.
- Förändringsarbetet medförde omstruktureringskostnader om 9 MSEK och nedskrivningar om 79 MSEK.
Nettoomsättningen för Q3 uppgick till 295 MSEK (277) varav 6 % organisk tillväxt och 1 % FX. Försäljningen ökade mest i Norge och det Maritima segmentet. Försäljningen försvagades i Finland och Storbritannien. Renovering, som står för 77% av försäljningen, steg 10%. Resterande del, nybyggnation, minskade försäljningen med 3%.
Nettoresultatet för Q3 tyngdes ned av stora engångsposter -74 MSEK (-4,8 MSEK). Engångsposterna var 79 MSEK nedskrivningar och 9 MSEK omstruktureringskostnader. Nedskrivningarna omfattade bland annat försäljning av en fastighet i Nederländerna genom TBO-Haglinds som understeg det faktiskt redovisade värdet. Försäljningsbelopp har ej angetts, tillträde Q4. Balco har därmed avvecklat sin lokala verksamhet i Nederländerna och VD Johan Dyberg betonar i pressmeddelandet att de " investerat i Nederländerna under en lång tid, men det tog aldrig fart”.
Det som är betryggande för Balco: Orderstocken ökade 14 % till 1571 MSEK (1377). Balco fick under december 2025 en rekordstor order inom det maritima segmentet, värd cirka 200 MSEK. Under föregående kvartal fick Balco även en stor order från en bostadsrättsförening i Nacka, värde ca 106 MSEK. Med en stark orderstock, som motsvarar cirka 1,2x omsättningen R12 (1335 MSEK), skapas synlighet för framtida intäkter. VD Johan Dyberg säger i pressmeddelandet att “de inte är oroliga för kapaciteten för att producera mer i fabrikerna just nu” trots en minskad personalstyrka.
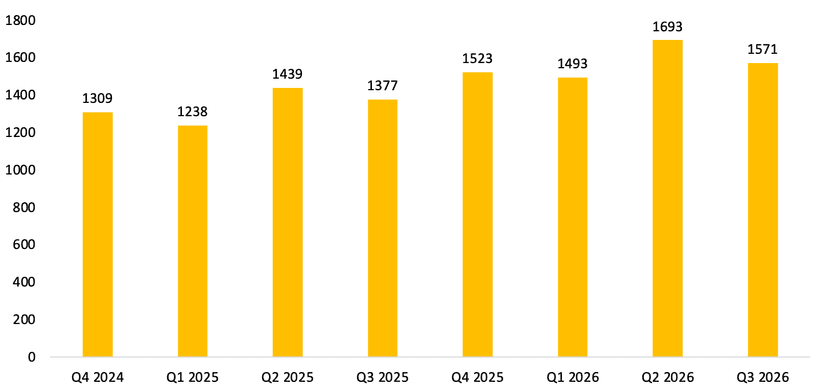
De finansiella riskerna är fortfarande stora i bolaget: Rapporten för Q3 2026 visade på en låg lönsamhet med en Adj. EBITA-marginal på 0,5% (1,1%) och är ett underliggande problem för Balco då de under en tid brottats med låg lönsamhet. Balansräkningen uppvisar även en hög nettoskuld som uppgår till 446 MSEK inklusive leasing. Skulden består huvudsakligen av lån från Danske bank där avtalet gäller till 31 mars 2028. Net Debt /Adj. EBITDA uppgick till 6,7x vilket överstiger deras finansiella mål om 2,5x och gjort sedan Q4 2024.
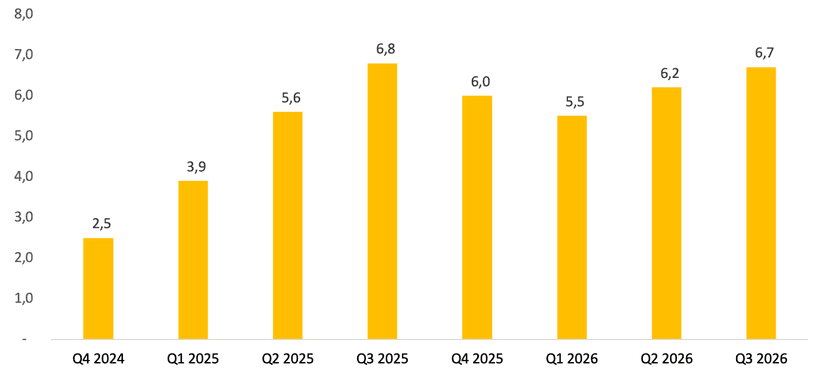
Outlook: Trots höga finansiella risker för Balco Group ser jag bolaget som relativt billigt. Balco har en affärsmodell som har bevisad förmåga till lönsamhet historiskt. Efterfrågan på renovering av balkonger kommer vara kvar länge, framförallt med tanke på att mer än 50 % av byggnaderna i EU byggts innan år 1980. Balcos inglasade balkonger, 61 % av omsättningen FY2025, sparar upp till 30 % i elkostnader vilket gör att balkongerna passar bra för EU-direktivet EPBD, Energy Performance of Buildings Directive. T.f VD Johan Dyberg uppger att koncernens effektiviseringsåtgärder börjar ge resultat genom förbättrade bruttomarginaler samt lägre försäljnings och administrationskostnader i förhållande till omsättningen. Personalstyrkan har minskat med drygt 60 personer under Q3, vilket motsvarar cirka 45MSEK i minskade lönekostnader, varav hälften tjänstemän. Bolaget räknar med att effekterna av åtgärderna blir tydligare under fjärde kvartalet och full effekt i Q2 2027. Organisk tillväxt uppgick till +6% (-13 %) under Q3. Kostnadsbesparingsprogrammet, den starka orderstocken och en återhämtning i den organiska tillväxten ger bolaget goda förutsättningar till stärkta marginaler. Tack vare en hög inkrementell lönsamhet kan en ökning i omsättningen snabbt få stor hävstång på resultatet och stärka marginalerna på kort tid.
Värdering:
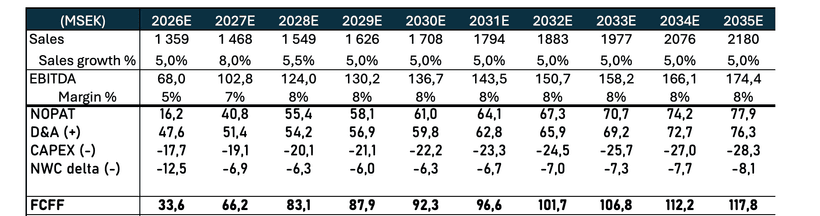
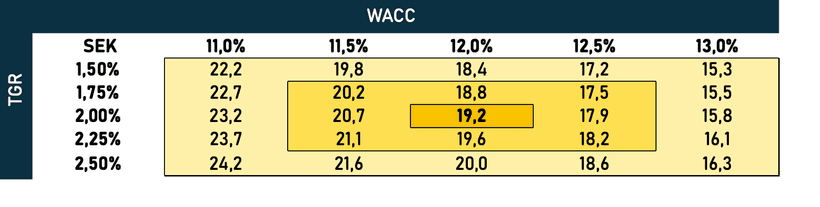
Huvudscenariot pekar mot en riktkurs om 19,2 SEK. Betydande finansiella risker kvarstår dock till följd av den höga nettoskulden, vilket gör caset lämpligt främst för den riskvillige.
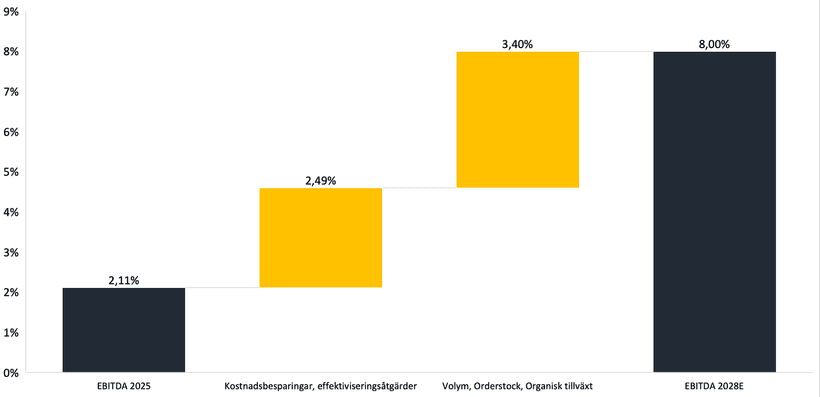
OBS! Jag äger aktier i bolaget vid datumet för publicering (2026-10-31). Inget av det jag skriver ska ses som finansiell rådgivning eller investeringsrekommendation. Gör alltid din egen analys och fatta dina egna beslut.
// Anton