


Blir ett högre och högre uttag möjligt?
Jag fick en fråga från en läsare kring hur jag tänkte kring det här med att åren går och att pengarna därför behöver räcka allt kortare tid. Även om jag inte vet när jag ska dö så är det så klart ett faktum att om pengarna kan vara slut när jag dör behöver de räcka 9 år kortare tid nu än vad de behövde göra för 9 år sedan.
Ibland tycker jag att det här med just 30 år överdrivs lite när man pratar om 4%-regeln och möjligt årligt uttag. Det är trots allt bara en tumregel och är vi lite flexibla med uttagen och slipper en stor börsnedgång de första åren så är det mest troliga att kapitalet växer över tid. Inte tar slut exakt på 30 årsdagen av det första uttaget.
Den som likt mig slutar jobba innan 40 bör snarare räkna med 50-60 års uttag än 30 år. Men frågan är om det påverkar kalkylen i någon större utsträckning? Kommer kapitalet växa över tid så blir det ju snarare mer pengar på dödsbädden för den som har 50 års uttag jämfört med den som plockar ut pengar under 30 år.
Det finns räkneexempel på att om vi sänker uttaget till runt 3,5% är det väldigt troligt att pengarna räcker för evigt, dvs då pratar vi inte om 35 år istället för 30. Utan det kan lika gärna vara 70 som 700 års uttag. Det är fortfarande de första 10 åren som är avgörande, slipper vi en krasch då så löser sig resten oavsett tidsperiod. Enkelt uttryckt.
När vi ändå är inne på uttagsstrategier kanske den här bilden från Nick Maggiulli kan vara intressant för er som missat den.
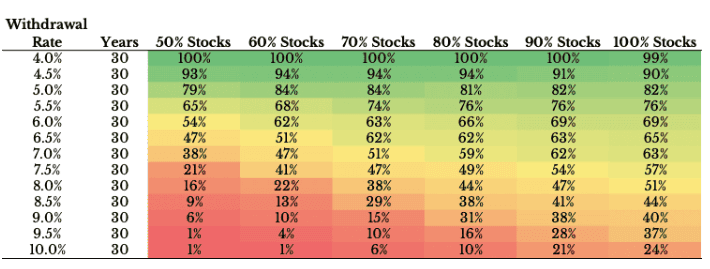
Nu ska man inte ta siffrorna alltför bokstavligt. Det är historiska och amerikanska siffror. Vi behöver lägga på svensk ISK-skatt och vad som händer med börs, inflation och skatt på 30 års sikt är svårt att veta.
Och jag tycker att det är extremt svårt att värdera 85% vs 88% chans att pengarna inte tar slut, dvs 12% eller 15% risk att de tar slut. Vad betyder det egentligen och vad skulle det innebära i praktiken? I mitt fall skulle jag ju absolut inte fortsätta ta ut 5,5% av startkapitalet inflationsjusterat år 15-25 om jag märkte vart åt det lutade. Det känns faktiskt inte helt orealistiskt att dra igång med 5-6% årligt uttag för den som är lite riskvillig och vet att den överlever på 3-4% årligt uttag och kan tänka sig justera ner uttagen om det skulle behövas. Själv är jag lite tvärt om. Tänker att jag hellre spenderar 1 miljon om året i dagens penningvärde om 20 år än idag.
Då jag själv brottas lite med tanken på minska risken i portföljen genom att öka andelen räntor så tycker jag främst denna del av tabellen ovan är intressant.
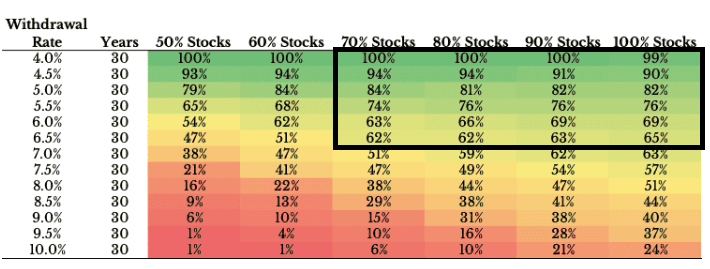
Det spelar troligtvis ganska liten roll om man väljer 80 eller 90% aktieandel för den som siktar på ett uttag på 4-5% om året.