


CTEK - Fullt laddat för omvärdering
Jag rekommenderar KÖP i CTEK med en riktkurs på 21,53 SEK, vilket ger en uppsida på 35,7 %. CTEK går från att vara ett EVSE-tungt tillväxtcase till ett fokuserat högmarginalbolag inom Low Voltage. Det är tydligt att marknaden ännu inte har prisat in den förändringen. Caset vilar på två teser.
1. Nya produkter breddar marknaden och höjer marginalen. Premium Boosters lanserades i slutet av 2025, och den första Power Solutions-produkten lanseras 2026. Tillsammans ökar de den adresserbara marknaden till en högre inkrementell marginal. Bruttomarginalen har redan stigit från 53,0 % 2024 till 63,7 % LTM.
2. EVSE-översynen är en tydlig katalysator. Den strategiska översynen av EVSE ska vara klar inom innevarande räkenskapsår. Den är en tydlig trigger för marginalförbättring när resurserna koncentreras till den lönsamma Low Voltage-affären.
Inledande om CTEK
CTEK är ett svenskt teknikbolag inom batteriladdning och strömförsörjning för fordon och är noterat på Nasdaq Stockholm Small-Cap. Bolaget grundades 1997 i Dalarna och utvecklade då världens första smarta laddare för 12V-batterier. Idag har CTEK huvudkontor i Falun, säljer i över 70 länder och har fler än 50 premiumbiltillverkare som kunder. Under jan–sep 2026 hade bolaget i genomsnitt 196 anställda. De senaste tolv månaderna omsatte CTEK 793 MSEK med en bruttomarginal på 63,7 % och en justerad EBITA-marginal på 12,7 %. Nettoskulden motsvarade 0,8x justerad EBITDA, vilket är långt under målet på högst 3,0x. Idag består CTEK:s omsättning av två huvudsakliga kundsegment som erbjuder snarlika produkter. Consumer, segmentet som vänder sig direkt mot slutkonsumenten via distributörer såsom Amazon. Detta segment har idag en justerad EBITDA marginal på ca 40% och står för 75% av omsättningen. Samt Professional som vänder sig mot professionella aktörer såsom verkstäder, bilhandlare, biltillverkare osv. Detta segment står för resterande 25% av omsättningen och har historiskt haft en mycket svag marginal på föga 1,8%, något som däremot återvände till lönsam tillväxt på 10% EBITDA marginal i senaste Q3 2026 rapporten. CTEK:s produktportfölj består idag av två ytterligare produktsegment som både går under de ovannämnda kundsegmenten. Nämligen Low Voltage som erbjuder batteritillbehör och batteriladdare till 12V och 24V batterier. Detta är den klart lönsammare delen av CTEK och är den som dominerar Consumer segmentet till ca. 99%. Den andra delen är EVSE som erbjuder elbilsladdare till både privatpersoner och bland annat garage. Detta är den del som historiskt, och ännu idag, är olönsam. Det framgår ingen produkt-fördelad marginal, men jag gör rimliga antaganden längre ned.
Investment Thesis 1: Nya produkter inom Low Voltage breddar marknaden och förbättrar marginalmixar
De senaste åren har CTEK gått från ett EVSE-tungt bolag med svag marginalprofil till ett bolag som domineras av Low Voltage (laddning av 12V- och 24V-batterier). Low Voltage stod för 61 % av omsättningen i Q1 2023 och för 92 % i Q3 2026. Under samma period steg bruttomarginalen från 44,5 % till 64,5 %. Skiftet visar att Low Voltage har en klart högre marginal än resten av koncernen, och att det finns mer att hämta.
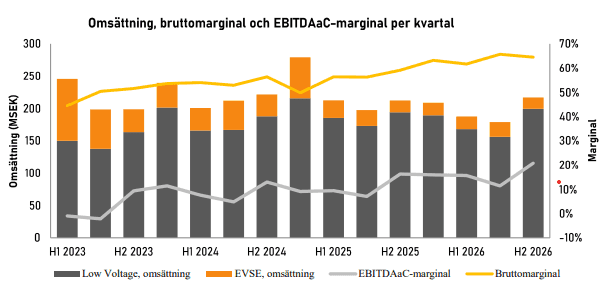
Sambandet syns tydligt i historiken. På helårsbasis (2022 till och med januari–september 2026) har varje ökning av Low Voltage-andelen med 10 procentenheter i genomsnitt gett cirka 7 procentenheter högre bruttomarginal och cirka 4 procentenheter högre justerad EBITDA-marginal (R² = 0,89 respektive 0,96). En del av marginallyftet 2025 förklaras av att det olönsamma EVSE-samarbetet med General Motors avslutades, men det är i sig ett uttryck för samma strategiska rörelse bort från EVSE
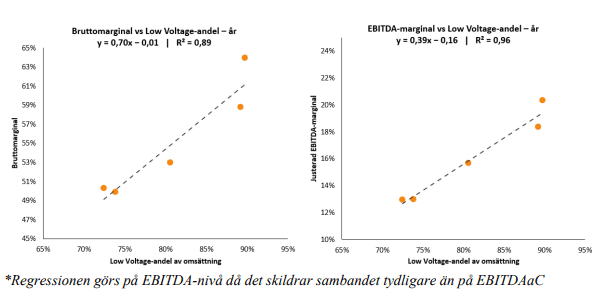
CTEK redovisar inte marginaler per produktområde, så jag har gjort egna uppskattningar. Consumer består till cirka 99 % av Low Voltage och har en justerad EBITDAaC-marginal (EBITDA after Capitalised Costs/Aktiveringar) på cirka 35 % TTM. Det ger en god bild av lönsamheten i konsumentledet. Low Voltage inom Professional består främst av kundanpassade laddare (Client Brand). Där bedömer jag EBITDAaC-marginalen till cirka 15 %. Detta då det framgår av rapporter att det gamla produktsegmentet OEM (Original Equipment Manufacturer) i praktiken består av samma produkter som då hade ca. 20% EBITDA marginal, vilket blir ungefär 15% efter aktiverade utvecklingskostnader. Även det är en hög nivå jämfört med EVSE, som enligt mina beräkningar gjorde en förlust på cirka 30 MSEK på EBITDAaC-nivå 2025. Det motsvarar en marginal på ungefär −34% EBITDAaC.
Nya produktkategorier mer än tredubblar den adresserbara marknaden
På kapitalmarknadsdagen 2025 presenterade CTEK två nya produktkategorier som ligger nära den befintliga verksamheten:
Premium Boosters är bärbara startboosters som ger omedelbar startkraft när batteriet är urladdat. De första modellerna lanserades i Q4 2025 och har enligt bolaget fått ett gott mottagande.
Power Solutions är kompletta energisystem som driver all elutrustning i till exempel husbilar, husvagnar, båtar och servicefordon. Bolaget bedömer marknaden till cirka 50 mdr SEK med en årlig tillväxt på cirka 7 %.
Tillsammans ökar CTEK:s adresserbara marknad från cirka 21 till cirka 77 mdr SEK, alltså ungefär 55 mdr SEK, eller 3,7 gånger. Den största delen av ökningen kommer från Power Solutions.
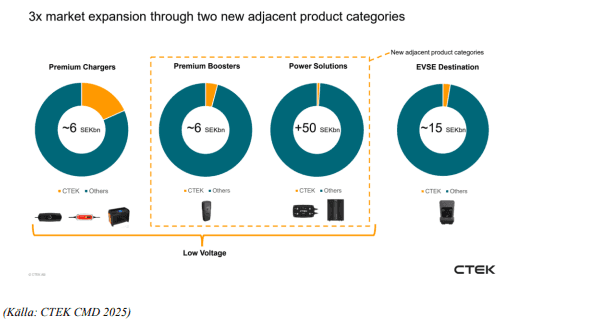
Båda kategorierna bygger på CTEK:s kärnkompetens inom laddteknik och ska säljas genom befintliga kanaler i både Consumer och Professional. Enligt ledningen behövs därför bara begränsade nya rörelsekostnader, och Power Solutions väntas på sikt ge en EBITDA-marginal över 20 %. Tillväxten i de nya kategorierna bör alltså både flytta mixen ytterligare mot Low Voltage-liknande produkter och ge hög lönsamhet på den nya försäljningen. Det driver både omsättning och marginaler uppåt.
Investment Thesis 2: EVSE-översyn en tydlig katalysator för högre marginaler
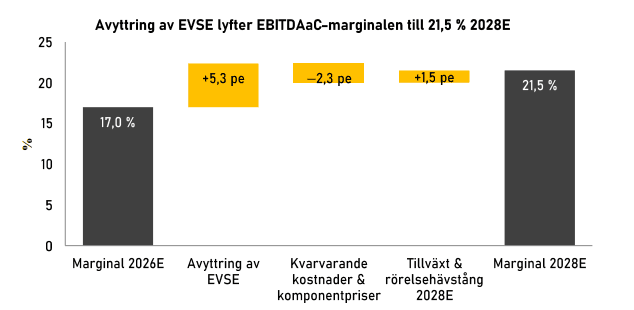
CTEK inledde en strategisk översyn av EVSE-verksamheten i Q1 2026. Enligt VD:s kommentar i Q3- rapporten ska den vara klar före årsskiftet. Signalerna pekar åt ett håll. I tre rapporter i rad har VD sagt att bolaget skapar mest värde genom att lägga resurser, kapital och ledningens tid på den lönsamma Low Voltage-verksamheten. I Q3-rapporten säger VD att EVSE har goda förutsättningar att växa “inom en tydligare strategisk struktur”. På ABGSC Investor Days i maj sa han att bolaget ser över “om vi är de mest lämpade ägarna att utveckla det vidare”. I praktiken betyder det att verksamheten kan få en ny ägare, alternativt att en avyttring ligger i korten. Det vore också det rationella beslutet ur ett aktieägarvärdesperspektiv. EVSE har gått med förlust varje år sedan 2023, och varje krona som investeras där tas från en verksamhet som faktiskt tjänar pengar. Jag bedömer därför att det mest sannolika utfallet är att EVSE säljs eller avvecklas. Effekten är för det mesta mekanisk, med ett fåtal antaganden kring skalbarhet, som baseras på tidigare regression, samt ett antagande kring något högre COGS från högre komponentpriser vilket vattenfallet visar. Utan EVSE stiger EBITDAaC-marginalen från 16,2 % till cirka 21,5 %, och den justerade EBITDA-marginalen från 20,6 % till cirka 26 %. Det är ett lyft på drygt 5 procentenheter. Lyftet kräver inga besparingar där jag har räknat med att de centrala kostnaderna ligger kvar fullt ut, så siffran är snarare försiktig. Varför nu? Översynen ska vara klar inom några veckor, så ett besked kan komma när som helst. Samtidigt hänger caset inte på en avyttring. Jag har räknat på två scenarier, ett där EVSE avyttras och ett där verksamheten behålls, där mitt huvudscenario leder till stor upsida, medan utan avyttring, endast leder till ungefär fair value. En trigger som syns på horisonten, och minimal nedsida om den uteblir, ger caset en asymmetrisk riskprofil.
DCF – EVSE Avyttras
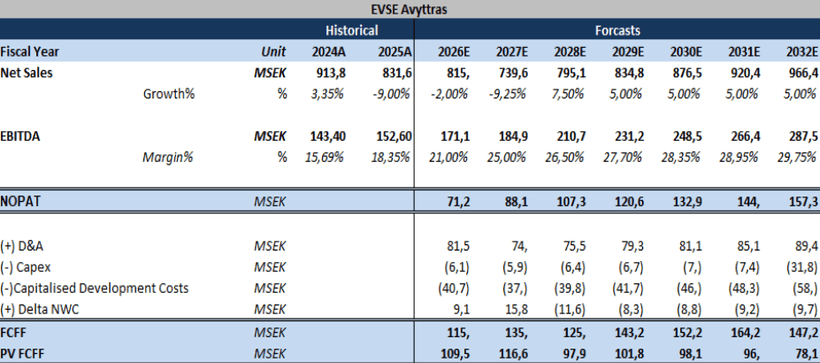
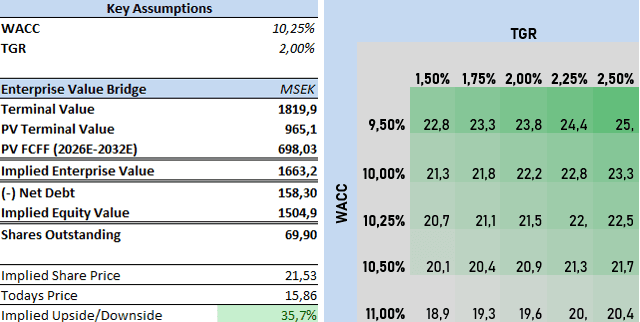
DCF Antaganden vid avyttring
Tillväxt:
Antaganden reflekterar en avyttring av EVSE under 2027E, något som följs med en konservativ tillväxt, baserat på dels historisk tillväxt, dels att nya produkter inom PowerSolutions bidrar något.
Marginaler
EBITDA marginalen speglar att det förlustdrivande EVSE segmentet avyttras under 2027E där marginalen därefter växer på skalbarhet i verksamheten inom Low Voltage, där nya produkter kräver minimala ökningar av OpEx. Samt en högre inkrementell bruttomarginal på Low Voltage produkter.
D&A, Capex & Aktiveringar
Jag bedömer att D&A kommer framgent vara snarlikt till historisk andel av omsättningen på ungefär 10%. Där avskrivningsunderlaget drivs framför allt av investeringar i aktiverad utveckling som kommer ligga på intervall 4-6% av omsättningen, samt Capex i övriga anläggningstillgångar på ca 1% av omsättningen. Capex sätts något över D&A i terminalperioden.
WACC
Beräknas till ca 9,2% - 10% beroende på framför allt Beta och andra tillämpade riskpremier. Använder WACC på 10,25% med en rimlig MOS som fortfarande skapar en hög uppsida.
DCF – EVSE Avyttras ej
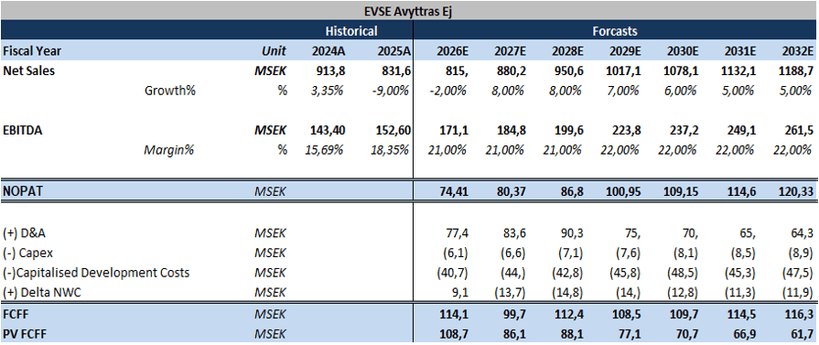
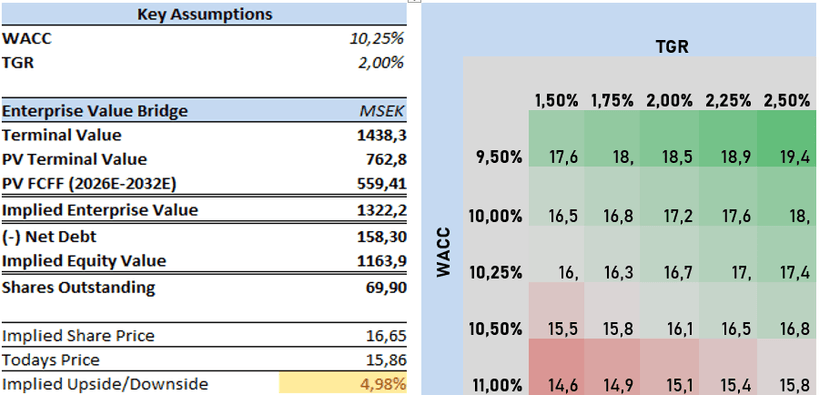
DCF Antaganden utan avyttring
Tillväxt:
Antaganden reflekterar ett scenario där omsättningen inte drabbas av en avyttring, i övrigt antar jag att den kvarvarande verksamheten inom EVSE bidrar något till tillväxten med produkten Chargestorm 3.
Marginaler
EBITDA marginalen speglar istället ett scenario där endast marginell skalning sker på OpEx, detta eftersom EVSE antas vara olönsamt framgent, däremot i en något mindre utsträckning än tidigare, något som syns i senaste Q3. COGS ökar något på grund av sämre mix i kombination med ökade komponentpriser.
D&A, Capex & Aktiveringar
D&A antar jag kommer minska något i samband med att avskrivningsunderlaget, som är drivet av investeringar i aktiveringar även minskar då mindre kapital allokeras mot FoU.
WACC
Beräknas till ca 9,2% - 10% beroende på framför allt Beta och andra tillämpade riskpremier. Använder WACC på 10,25% med en rimlig MOS som fortfarande ger ett implicit värde ovanför dagens kurs.
Slutsats
Jag anser att CTEK bör värderas till ungefär 21,5 SEK per aktie vilket ger en uppsida på 35,7 %. Marknaden värderar fortfarande CTEK som det EVSE-tunga bolag det var för några år sedan. I själva verket har bolaget blivit ett fokuserat högmarginalbolag inom Low Voltage. Low Voltage har ökat från 61 % till 92 % av omsättningen sedan 2023. Samtidigt har bruttomarginalen stigit med 20 procentenheter, och sambandet mellan mix och marginal är starkt i historiken.
Om EVSE avyttras ger DCF:en ett värde på cirka 21,5 SEK per aktie. Om EVSE behålls blir värdet cirka 16,7 SEK. Båda ligger över dagens kurs. Däremot, eftersom antaganden kring tillväxt samt WACC har varit relativt konservativa speglar värdet ett scenario med lågt ställda förväntningar. Det finns en tydlig trigger inom några veckor, och som värst endast en mindre nedsida om den uteblir.
De största riskerna är:
- EVSE-beslutet: översynen kan dra ut på tiden eller leda till att verksamheten behålls.
- Nya produkter: lanseringarna kan gå långsammare än väntat, särskilt för Power Solutions.
- Konsumentefterfrågan och kostnader: en svagare efterfrågan i Consumer och stigande komponentpriser kan pressa bruttomarginalen.
Om ingen av riskerna slår till fullt ut bedömer jag att aktien bör omvärderas när marginalförbättringen syns i siffrorna.
Disclaimer
Denna analys är framtagen av Nils Dahlberg och är endast avsedd för utbildnings- och diskussionsändamål. Den utgör inte investeringsrådgivning, och den är inte en uppmaning att köpa eller sälja några finansiella instrument. Analysen bygger på offentligt tillgänglig information samt på egna antaganden och uppskattningar, bland annat av marginaler per produktområde, som CTEK inte redovisar. Ingen garanti lämnas för att informationen är korrekt eller fullständig. Investeringar i aktier är förknippade med risk, och historisk avkastning är ingen garanti för framtida avkastning. Du kan förlora hela eller delar av det investerade kapitalet. Varje investerare ansvarar själv för sina investeringsbeslut. Författaren kan inneha positioner i de nämnda bolagen.