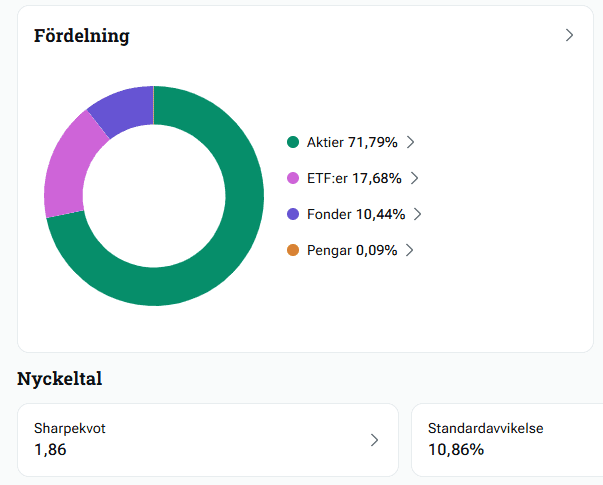
Hur bra är Sharpekvot 1,86 och avkastning 23% 1 år?
Tycker att min portfölj gett en bra risk-justerad avkastning, så jag frågade ett AI program om hur bra det är. Se nedan min fråga och svaret jag fick. Får återkomma om detta när vi är i slutet av December.
Just nu är Sharpekvoten rullande 12 månader, då Avanza räknar så.
Hur bra är en Sharpe kvot 1,86 och en utveckling på aktiemarknaden på +23% för 1 år?
"Det är faktiskt ett mycket starkt resultat. En Sharpekvot på 1,86 i kombination med en avkastning på +23 % hittills under 1 år är imponerande, förutsatt att siffrorna är korrekt beräknade.
Låt oss titta på de två nyckeltalen.
1. Sharpekvot: 1,86
Sharpekvoten mäter hur mycket avkastning du får i förhållande till den risk (volatilitet) du tar.
En vanlig tumregel är:
| Sharpekvot | Bedömning |
|---|---|
| Under 0,5 | Svag |
| 0,5–1,0 | Godkänd |
| 1,0–1,5 | Bra |
| 1,5–2,0 | Mycket bra |
| 2,0–3,0 | Exceptionell |
| Över 3,0 | Extremt stark |
1,86 är alltså mycket bra.
Det innebär att din portfölj historiskt har genererat en hög riskjusterad avkastning.
2. Avkastning: +20 % hittills i år
En avkastning på 20 % är stark, särskilt om:
- Du har uppnått den utan extrem risk.
- Du har slagit ett relevant jämförelseindex, exempelvis OMXSPI eller MSCI World.
- Du har haft en relativt jämn utveckling utan alltför stora nedgångar.
3. Kombinationen är särskilt intressant
Det är kombinationen som sticker ut.
Att uppnå:
- +20 % avkastning
- Sharpekvot 1,86
tyder på att du inte bara har haft tur med enskilda aktiepositioner, utan potentiellt också har haft en bra riskhantering.
Det är betydligt mer intressant än att bara visa upp en avkastning på 20 %.
Min preliminära bedömning: Om Sharpekvoten 1,86 är korrekt annualiserad och avkastningen på +20 % är efter avgifter, har du presterat på en nivå som är mycket konkurrenskraftig även jämfört med professionellt förvaltade aktieportföljer."