


Svolder vattnar ogräset och klipper blommorna?
Sedan drygt ett till ett och ett halvt år efter att Tomas Risbecker efterträtt Ulf Hedlundh som vd för investmentbolaget Svolder började kritiska röster att höras via djungeltrummorna på valfri social media i allmänhet, men finans-twitter/X i synnerhet. Inte heller var öronen förskonade i poddar, där kanske framför allt John ”jag ska sluta med börsen om Saabs aktiekurs inte är under 555 kr den 17 juli 2026” Skogman var den vars röst hördes mest i först Börspodden och därefter Börsens Finest.
Kritiken gjorde sig gällande att man såväl innan misstänkte som nu ansåg se bevis på att det anrika investmentbolaget med dess lika imponerande historik som fingertoppskänsla i kombination till att inte bry sig så särdeles mycket om ESG eller dylikt började att ”AMF-fiseras” alternativt ”fondifieras”. Sagt med andra ord var det många som ansåg att Svolder, med dess tidigare så framgångsrika strategi, mer och mer höll på att få skepnaden och styrningen av en fond vars strategi stavades ”hellre försiktigt och ’fegt’ (koncentration, vikter etc.) än dess antonymer.”
Jag var länge kluven till dessa fastställelser, inte minst då småbolag som grupp har haft det minst sagt svettigt sedan 2022, med dess eskalerande inflation, för att inte förglömma räntor, energipriser med mera. Emellertid har min åsikt successivt kommit att ändras det senaste halvåret. Med det säger jag inte att jag fullt ut tar parti med de som - tillsammans med Skogman - har dammat av högafflarna och tänt facklorna för att bege sig ut på Birger Jarlsgatan 13 i Stockholm, men inte heller avstånd.
I nedan tabeller går det att se hur bolaget har agerat i vissa av de innehav/bolag som har gått svagt, svagare och svagast de senaste åren. Ett av de exempel som är med är Wästbygg Gruppen, där man så sent som i mars tidigare i år var med i företrädesemission för att drygt två månader senare, i maj, avyttra sina sista aktier.
De senaste åren har man skalat ned sitt innehav i New Wave, som till skillnad från ”ogräset” har utvecklats tämligen väl och således i sammanhanget kan tituleras som ”blomma” – här ges en tydlig bild hos min bloggranne The Dividend Story. Samma förfarande har skett i ”blomman” MilDef, som har haft en fin utveckling under flera års tid. Absolut förstår jag att man vill ta hem en liten vinst och omallokera där man bedömer sig se mer värde för pengarna, men att samtidigt sitta kvar med innehav/bolag som ser ut att fortsatt stå inför betydande utmaningar – sådana som ej ser ut att lösa sig de närmsta åren, gör mig fundersam.
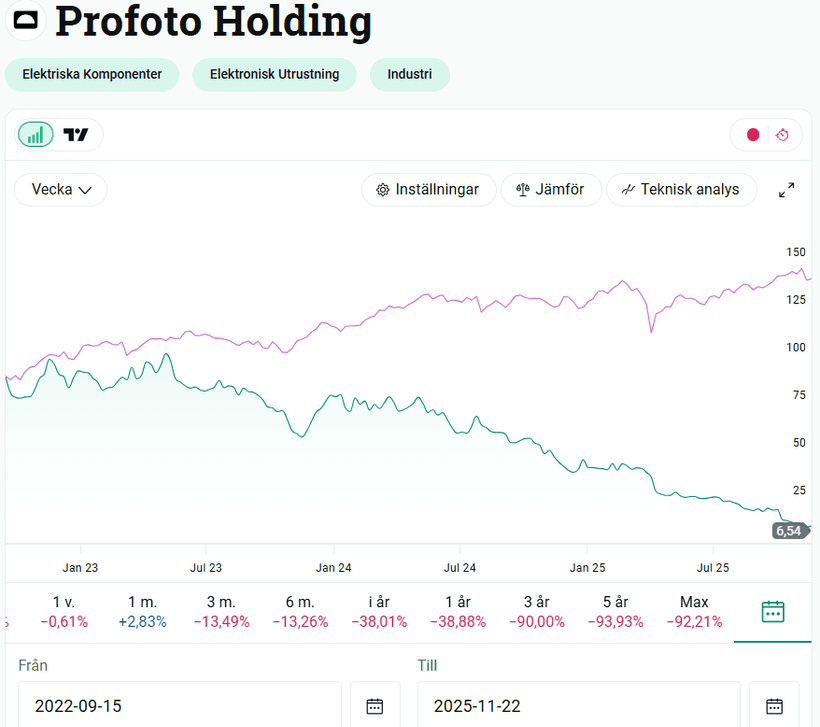
Ytterligare ett bolag där man var sena att rycka plåstret är Profoto, som man flaggade upp i den 15 september 2022, då man uppnådde 2 100 000 aktier inköpta till ett GAV om 82 kr, motsvarande totalt 172 miljoner kronor. Den 21 november 2025 sålde man innehavet och även om man under tiden erhållit ett par utdelningar är det svårt att inte applicera ett annat begrepp än ”kapitalförstörelse” när utvecklingen studeras.
Det ska betonas att jag i detta inlägg enbart har valt att lyfta fram en viss sida av Svolder och att det finns fler som måste ges plats för en mer korrekt bild, men det förtar inte att jag mer och mer tycker mig se att man ser ut att ”invert, always invert” Peter Lynch ”klippa ogräset och vattna blommorna”. Ja, man kom in bra i Beijer Alma och ja, man fick en hyffsad exit i Engcon med en totalavkastning motsvarande drygt 65-70 % och så vidare, men likväl tycker jag det mer och mer ser ut att vara övertag för ogräset istället för de önskade blommorna.
| Boule | Marknadsvärde MSEK | Antalet aktier | Andel av substansvärdet, procent |
| 2020–2021 | 134 | 2 414 194 | 1,9 % |
| 2021–2022 | 56 | 2 414 194 | 1 % |
| 2022–2023 | 42 | 4 289 159 | 0,8 % |
| 2023–2024 | 38 | 4 289 159 | 0,6 % |
| 2024/2025 | 27 | 4 289 159 | 0,5 % |
| 2025-2026 | 13 | 4 289 159 | 0,2 % |
| Wästbygg Gruppen | Marknadsvärde MSEK | Antalet aktier | Andel av substansvärdet |
| 2020–2021 | 275 | 2 568 916 | 3,9 % |
| 2021–2022 | 163 | 2 833 916 | 2,8 |
| 2022–2023 | 122 | 3 581 754 | 2,3 % |
| 2023–2024 | 148 | 3 314 548 | 2,5 % |
| 2024/2025 | 47 | 4 560 164 | 0,8 % |
| 2025-2026 | - | - | - |
| Garo | Marknadsvärde MSEK | Antalet aktier | Andel av substansvärdet |
| 2020-2021 | 965 | 4 560 305 | 13,6 % |
| 2021–2022 | 469 | 4 036 751 | 8 % |
| 2022–2023 | 286 | 5 496 530 | 5,4 % |
| 2023–2024 | 148 | 6 070 000 | 2,5 % |
| 2024/2025 | 126 | 6 459 233 | 2,1 % |
| 2025-2026 | 76 | 6 712 334 | 1,3 % |
Jag äger aktier i Svolder och ämnar inte per att dessa rader skrivs hyvla eller helt sälja mitt innehav, men jag kommer inte tveka att så göra om ovan tendenser fortsätter att öka.
OBS: Detta inlägg ska inte ses som en rekommendation för något av de värdepapper som avhandlas. Jag berättar enbart om mina tankar och beräkningar, inget annat. Det är som alltid viktigt att du gör din egen analys och utgår från dig, ditt liv, ekonomi, familj och så vidare. Olika individer, olika förutsättningar, kynne och ekonomi – därmed ska du aldrig ta rygg på någon.