


Nobelstiftelsens portfölj och årliga uttag
I dessa tider där dagligen nya vinnare av Nobelpriset tillkännages tänkte jag att det kunde vara lite intressant att titta på hur Nobelstiftelsens portfölj ser ut.
Som de flesta av er säkert vet kommer pengarna från början från Alfred Nobels testamente när han dog 1896. Runt 95% av hans förmögenhet utgjorde grundplåten till Nobelstiftelsen. Det handlade om cirka 30 miljoner kronor, vilket motsvarar 2 miljarder i dagens penningvärde.
Nobel önskade att pengarna skulle investeras i “säkra papper” vilket resulterade i att man under de första 50 åren enbart investerade i obligationer och fastigheter. Tyvärr blev avkastningen på dessa såpass låg att man inte klarade av att höja priset i takt med inflationen. 1940 var priset bara 1/3 av sin ursprungliga storlek mätt i köpkraft. Men när man under 50-talet fick börja investera i aktier löste det sig över tid och nu är priset tillbaka till ursprunglig inflationsjusterad nivå. I år ligger priset på 12 miljoner kronor.
Idag förvaltar stiftelsen 6,7 miljarder, vilket alltså motsvarar mer än 3 gånger mer pengar än man började med mätt i köpkraft. Tänker man då på att priset bara behållit sitt värde låter det ju som att det finns pengar i överflöd och borde gå att höja priset. Men det verkar som kostnaderna runt omkring hela spektaklet plus adminstration har vuxit betänkligt över åren. Under 2025 hade stiftelsen kostnader på 148 miljoner kronor varav priserna “bara”utgjorde 55 miljoner.
148 miljoner ut på ett kapital på 6,7 miljarder motsvarar försiktiga 2,2% årligt uttag, vilket väl kan vara en intressant jämförelse för den som tänker sig leva på sitt kapital med förhoppning om att det ska räcka mer eller mindre för evigt.
Med en så försiktig uttagsstrategi som 2,2% om året kan man förstå att de valt en ganska försiktig fördelning med runt 55% aktier och 45% övriga investeringar enligt nedan.
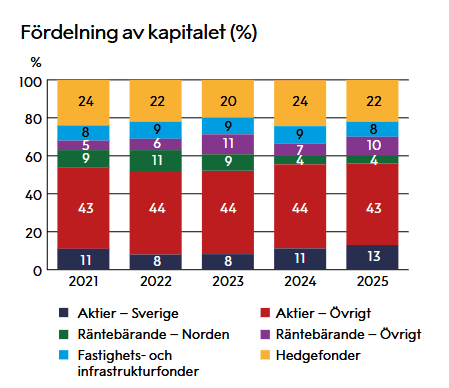
Målet de anger är minst 3% real avkastning per år. Vilket man anser bör täcka stiftelsens framtida kostnader. Och det låter väl rimligt. Att kraftigt få sänka priset eller dra ner på arrangemanget innebär en större nedsida än vad uppsidan att tack vare oväntat bra avkastning kunna höja priset från 12 till 20 miljoner skulle innebära.
Men de första 40 årens förvaltning är ett bra exempel på att den som vill ta liten risk för plötsliga händelser som börsras istället tar en stor risk att pengarna ska ta slut på lång sikt på grund en för låg avkastning över tid.