


VD-intervju HEAD Engineering
HEAD Engineering som grundades redan 1982 levererar kompletta anläggningar främst för tillverkning av sprängämnen. Bolaget noteras nu på Spotlight där 15% av de befintliga aktierna erbjuds marknaden.
Det är alltså inte frågan om en nyemission där bolaget tar in pengar utan befintliga aktier som säljs. Anmälningsperioden löper till och med den 2 november och första handelsdag väntas bli den 6 november. I samband med detta har jag gjort en intervju med bolagets VD Per-Ove Melinder.
Kort bakgrund
Vid kalla krigets slut fanns sju större TNT-fabriker i Europa, nu återstår bara en i Polen. Då ammunitionsbehovet ökat kraftigt har en flaskhals i den militära upprustningen uppstått. Det pågår därför ett flertal projekt där nya fabriker byggs där HEAD Enginneering tilldelats fyra kontrakt om 300–650 MSEK vardera. Orderboken uppgick därmed till 1,5 miljarder vid utgången av Q2 i år.
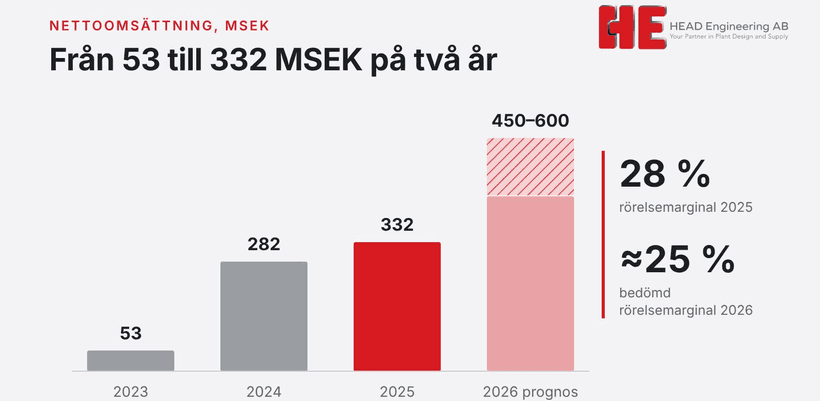
Bolaget omsatte 332 MSEK 2025 med en rörelsemarginal om 28 procent och värderas på erbjudandepriset till 7,3x EV/EBIT. Orderboken är alltså väldigt stor i förhållande till bolagets tidigare omsättning och tillväxten har även historiskt varit mycket stark.
På två år har omsättningen ökat från 53 till 332 MSEK och rörelseresultatet från 9 till 92 MSEK. För 2026 bedömer bolaget en omsättning om 450–600 MSEK med en rörelsemarginal kring 25 procent.
Över till intervjun med VD Per-Ove Melinder som kan berätta mer om bolaget och strategin framåt:
Ni har en stark balansräkning där ni i slutet av Q2 hade 110 MSEK i likvida medel och inga räntebärande skulder, och tar därför inte in något nytt kapital i samband med börsnoteringen. Kan du berätta lite om hur affärsmodellen ser ut och hur ni kan växa snabbt utan att binda kapital? Att växa snabbt och bygga avancerade fabriker låter som något som borde vara rätt kapitalintensivt.
Det är en rimlig tanke, men vi bygger inte fabrikerna själva. Kunden står normalt för byggnader, mark och civil infrastruktur. Vi ansvarar för den kritiska processdelen, alltså processdesign, engineering, processutrustning, installation och driftsättning.
Kunderna betalar dessutom i etapper när projekten når avtalade milstolpar: kontraktsskrivning, godkänd grunddesign, utrustningsleverans och så vidare fram till godkänt prestandaprov. Vid utrustningsleveransen har vi normalt fått cirka 60 procent av ersättningen. Kunderna finansierar alltså i stor utsträckning leveranserna löpande.
Den fasta organisationen är liten där vi istället tar in specialister från ett nätverk av över 20 partners när projekten kräver det. Utrustningen tillverkas av kvalificerade leverantörer enligt våra specifikationer, så vi behöver inga egna verkstäder. Det gör att vi kan ta på oss stora projekt utan att binda mycket kapital.
Både tillväxten, lönsamheten och orderboken är väldigt starka, och att upprustning och försvar är hett är ju uppenbart. Men hur ser verksamheten ut på lite längre sikt? Hur långt sträcker sig orderboken, och kan det verkligen fortsätta startas nya projekt i dagens takt i årtionden framöver?
Orderstocken på cirka 1,5 miljarder kronor består av fyra projekt. Projekten i Ukraina och Grekland löper till 2027, och projekten i Estland och Sverige till 2028. Huvuddelen intäktsförs därför under 2026–2028.
Därefter ser vi goda möjligheter att fylla på. Vi är redan utvalda som processleverantör i ett femte projekt. Natoländerna ska gå mot fem procent av BNP till försvar till 2035, och EU har initierat ReArm Europe. Samtidigt har antalet sprängämnestillverkare minskat på grund av miljö- och säkerhetskrav. Vi bedömer att kapacitetsutbyggnaden i Europa fortfarande är i ett tidigt skede.
Men vi bygger inte bolaget på att det ska fortsätta i samma takt i årtionden. Vår kärna är avancerad processteknik, och den går att använda i flera branscher. Vi har byggt läkemedelsanläggningar åt Astra och talloljeanläggningar åt flera av de största massabruken. Den dagen efterfrågan på nya sprängämnesfabriker normaliseras har vi talloljeprocesser med PINOLA och på sikt läkemedelsindustrin att växa i.
Har ni någon ”eftermarknad” där ni fortsätter leverera tjänster under fabrikens hela livstid?
Vårt åtagande slutar inte när utrustningen är levererad. Vi ansvarar för installation, driftsättning och operatörsutbildning, och vi har kvar ansvaret tills anläggningen har klarat ett godkänt prestandaprov. Vi lämnar också processgarantier, vilket innebär att vi garanterar att processen uppfyller avtalade prestandakrav.
Varje anläggning vi levererar blir sedan en kundrelation och en referens. Inom sprängämnen ser vi en möjlighet i eftermarknad genom support, moderniseringar och kapacitetsökningar som en naturlig fortsättning när anläggningarna väl är i drift. Inom koncernen har vi dessutom återkommande intäkter genom Lucent Chemicals och Phoenix Collector, som säljer industriella oljor och återvinner oljehaltiga restströmmar.
Sprängämnesdelen av ert bolag stod för runt 90 procent av omsättningen 2025. Men ni har även ett ben som erbjuder massabruk lösningar för att utvinna tallolja. Kan du berätta mer om det och hur ni ser på framtiden för behovet av tallolja?
PINOLA är vår teknologiplattform för massaindustrin. När massabruk kokar ved bildas sulfatsåpa, och med vår teknik utvinns mer rå tallolja ur den. Tallolja är en värdefull biobaserad råvara som annars ofta går till sodapannan. Vår talloljeanläggning PINOLA TOPP garanterar ett utbyte på minst 98 procent. Traditionella tankbaserade processer ligger på cirka 85 procent eller lägre. Ett högre utbyte ger brukens talloljeintäkter en direkt skjuts och kan dessutom frigöra kapacitet i sodapannan, så att bruket kan producera mer massa.
Vi tog över tekniken från Alfa Laval runt 2010 och gjorde den första kommersiella leveransen 2012. Sedan dess har vi vunnit 14 av 20 upphandlingar och levererat anläggningar till bland andra Södra Cell, SCA, Stora Enso, Billerud och Mondi, i Europa, Sydamerika och Asien. Ordervärdena ligger på 30–40 MSEK per projekt.
Finns det möjligheter att ni kommer ha ännu fler ben i verksamheten än de två nuvarande om några år?
Ja, och ett tredje ben finns redan i dag. Genom Lucent Chemicals och det finska dotterbolaget Phoenix Collector arbetar vi med industriella oljor och återvinning av oljehaltiga restströmmar, till exempel sludge- och slopoljor från sjöfarten. Anläggningen i Finland fungerar som fullskalig referens. Vi vill ta teknologin ut internationellt genom partnerskap i hamnar och andra mottagningsanläggningar för oljehaltigt avfall, där skärpta miljökrav driver efterfrågan.
På sikt vill vi också återetablera oss inom läkemedelsindustrin, där HEAD har sina rötter. Där finns tekniska likheter med sprängämnen, inte minst nitreringsprocesserna. Det kan ske genom att vi rekryterar specialister eller förvärvar kompletterande verksamheter. Vi utvärderar också strategiska samarbeten och teknologiförvärv mer generellt. Som noterat bolag kan vi dessutom använda egna aktier som betalning vid förvärv.
Lönsamheten är bra och ni spår god tillväxt de kommande åren. Med en värdering på runt 7x EV/EBIT 2025 och lågt kapitalbehov låter det som att det här kan bli ett utdelningscase de kommande åren. Har ni någon utdelningspolicy som vi investerare som gillar utdelning kan förhålla oss till?
Ja. Styrelsen har antagit en utdelningspolicy med målsättningen att minst 30 procent av koncernens resultat efter skatt ska delas ut till aktieägarna.
Vi har en stark balansräkning, inga räntebärande skulder och en affärsmodell som binder lite kapital. Vårt finansiella mål är fortsatt stark omsättningstillväxt de kommande tre åren och en rörelsemarginal kring 25 procent de kommande fem åren. Värderingen vill jag inte kommentera, den får investerarna själva bedöma. Men vi vill att aktieägarna ska få ta del av bolagets värdeskapande, både genom tillväxt och genom utdelning.
Erbjudandet
Erbjudandet omfattar 5 374 995 befintliga B-aktier, motsvarande 15 procent av aktierna, som säljs av huvudägaren Anders Hofstedt. Han behåller dock majoriteten av sitt innehav och äger drygt 70 procent av bolaget efter erbjudandet. Värderingen motsvarar en EV/EBIT-multipel om 7,3x eller 806 MSEK i absoluta belopp.
Anmälningsperioden löper till och med den 2 november kl. 12.00 och första handelsdag väntas bli den 6 november 2026.