


MIPS – Starkt resultat, hur mycket är egentligen inprisat?
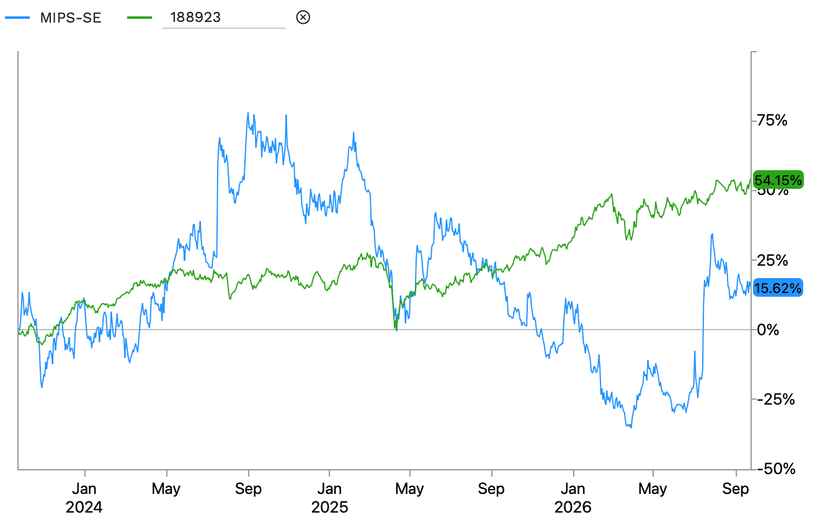
MIPS har inlett 2026 med stark organisk tillväxt och drastiskt förbättrad lönsamhet. Förvärvet av Koroyd, som slutfördes 2025, skapar nya expansionsmöjligheter inom Safety. Samtidigt har aktien visat betydande kursrörelser och är upp 82% de senaste 6 månaderna, men har presterat sämre än index det senaste 3 åren. Den höga värderingen ställer höga krav på bolagets framtida prestation.
Under första halvåret ökade omsättningen med 53% till 382 MSEK, varav 35% organiskt. EBIT mer än fördubblades till 138 MSEK (65), vilket motsvarar en rörelsemarginal kring 36%. Under Q2 nådde de en rörelsemarginal på 41% (30), vilket visar på bolagets operationella hävstång. Stabil omsättningstillväxt i kombination med marginalexpansion är ett sunt tecken. Kassaflödet från den löpande verksamheten uppgick till 80 MSEK (55) under H1 2026, vilket motsvarar en tillväxt på 45% jämfört med EBIT-tillväxten om 112%.
Förvärvet av Koroyd bidrog med 30 procentenheter till omsättningstillväxten i koncernen under Q2. Förvärvet kompletterar MIPS produktsortiment inom skyddshjälmar och kroppsskydd. Safety segmentet levererade en organisk tillväxt på 80% och står för ungefär 14% av omsättningen, medan Sports och Motorcycle växte med 40% respektive 56%. Det finns stor potential på den amerikanska marknaden inom Safety för industriella hjälmar och inom Law Enforcement & Army. I Asien finns det stora tillväxtmöjligheter för Motorcycle segmentet, särskilt i Indien med sin omfattande motorcykelmarknad. I Europa ser vi en starkare trend särskilt inom Sports där efterfrågan på premiumhjälmar har ökat kraftigt på grund av den stora ökningen av elcyklar och träningstrender.
Det finns flera risker att ta hänsyn till. MIPS har historiskt visat känslighet för konjunkturförändringar och lagercykler. Även fast deras avtal utgår ifrån Incoterms Ex Works kan amerikanska tullar indirekt påverka efterfrågan och orderingången. De upplever även ökad konkurrens från alternativa skydd inom rotationsskydd som kan begränsa tillväxten.
Enligt FactSet värderades bolaget till 30.2x EV/EBIT vid utgången av juni, medan en aktuell comparable analys indikerar 44x. En jämförelse med andra bolag inom liknande segment indikerar en kraftig premie för MIPS då medianen ligger runt 18x EV/EBIT på LTM-basis. Samtidigt är det svårt att identifiera jämförbara bolag med motsvarande affärsmodell, tillväxtprofil och lönsamhet, vilket gör Trading Comps till en begränsad värderingsmetod även med framåtblickande multiplar.
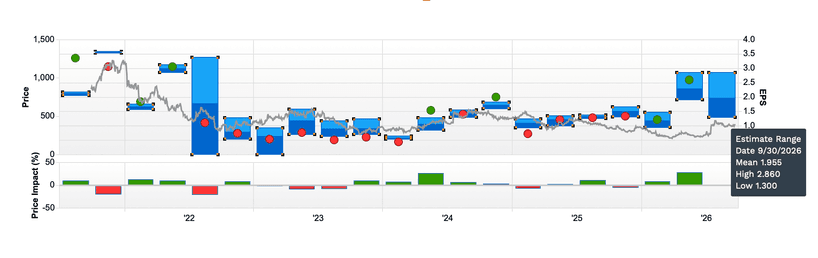
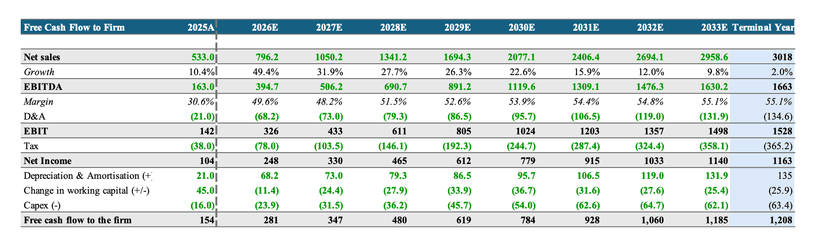
Pareto räknar med 28% organisk tillväxt under Q3, en framtida justerad EBIT-marginal på 43% och är positiva till investeringscaset. Min DCF-värdering indikerar ett motiverat värde på 448 kronor, jämfört med Paretos på 460 kronor. Aktiens nuvarande pris är 391 kronor per den 22 september. Likväl skiljer jag mig som analytiker från bolagets finansiella mål om en omsättning på 2 miljarder år 2029 och är mer försiktig, då jag räknar med att det kommer att ske 2030.
Sammanfattningsvis ser jag fortsatt tillväxtpotential och en uppsida för MIPS, men den höga värderingen lämnar begränsat utrymme för besvikelser. Avgörandet blir om de kan upprätthålla tillväxt och marginaler och omsätta expansionen till hållbara kassaflöden. Nu väntar vi på nästa rapport den 21 oktober.
*Nyckelantaganden DCF: WACC 9.13%, Terminal Growth 2%, Terminal EBIT-marginal 50.6%, Omsättningstillväxt CAGR till 2033 23,9%.
*Källor: FactSet, DI, Affärsvärlden, Börsdata, MIPS kvartals- och årsredovisningar samt earnings call