


Peab – ser ut att bli en fin utdelning 2026
Onsdagen den 28 oktober rapporterade Peab sina siffror för årets tredje kvartal, siffror som jag fann tämligen solida. Att aktien inte steg, utan mer eller mindre handlades flat tror jag beror på dels att den hade gått starkt inför rapporten med en totalavkastning om 14,2 % från årets första handelsdag, dels för att orderingången om 9 405 MSEK kom in strax under förväntningarna om 9 430 MSEK.
Under det tredje kvartalet, avsett perioden juli till och med september 2026, såg utvecklingen ut enligt följande.
| Nyckeltal | Q3 2026 | Q3 2025 | Skillnad, procent |
| Omsättning, MSEK | 16 304 | 15 602 | 4,5 % |
| Rörelseresultat, MSEK | 1 296 | 1 148 | 12,8 % |
| Rörelsemarginal, procent | 7,9 % | 7,4 % | +0,5 pp. |
| Vinst per aktie, kronor | 3,67 | 3,01 | 21,9 % |
| Orderingång, MSEK | 9 405 | 10 223 | -8 % |
Studeras siffrorna för perioden januari till och med september ser de ut enligt följande.
| Nyckeltal | 9m 2026 | 9m 2025 | Skillnad, procent |
| Omsättning, MSEK | 43 853 | 41 464 | 5,7 % |
| Rörelseresultat, MSEK | 2 065 | 1 630 | 6,9 % |
| Rörelsemarginal, procent | 4,7 % | 3,9 % | +0,8 pp. |
| Vinst per aktie, kronor | 5,52 kr | 1,97 kr | 180 % |
| Orderingång, MSEK | 43 306 | 39 980 | 8,3 % |
Som jag skrev ”bommade” bolaget på orderingången, men det bör noteras att orderstocken uppgår till 52 439 MSEK (48 279), vilket är ett nytt rekord.
Vd, Jesper Göransson, skriver beskriver en överlag god marknad för bygg- och anläggningsverksamhet i Norden, där samtliga fyra affärsområden förbättrade rörelseresultat och marginal under tredje kvartalet. Byggsegmentet gynnas av god efterfrågan på offentliga lokaler och industriprojekt, medan Anläggningssegmentet har hög aktivitet tack vare större infrastrukturprojekt.
Industrisegmnetet har en stark utveckling, framför allt inom Swerock/Asfalt, där hög beläggningsaktivitet i samtliga fyra nordiska länder och stora infrastrukturprojekt bidrar till lönsamheten. Byggsystem utvecklas också väl trots det svaga bostadsbyggandet.
Beträffande Projektutvecklingssegmnetet stabiliseras det gradvis och resultatet inom bostadsutveckling förbättrades genom fler produktionsstarter och konverteringar av bostadsprojekt. Således skriver och sätter Göransson ord på det som vi både har kunnat se och läsa om i till exempel JM: bostadsmarknaden i Sverige återhämtar sig successivt. Dock, noterar Göransson, släpar Finland och Norge efter.
Framgent är det verkligen mellanmjölk som forsar ur den sedan 2013 verkställande direktörens mun, då han lyfter fram att marknadsutsikterna i stort sett är oförändrade från föregående rapport, med fortsatt god efterfrågan inom de flesta segment, men bostäder och kommersiella kontor utgör undantagen. Framgent går Peab in i en ny affärsplaneperiod 2027–2029 med en växande verksamhet, stärkt lönsamhet och en stor orderstock, varav samtliga – rätt exekverat, bör betyda ökande vinster och därmed ökad utdelning.
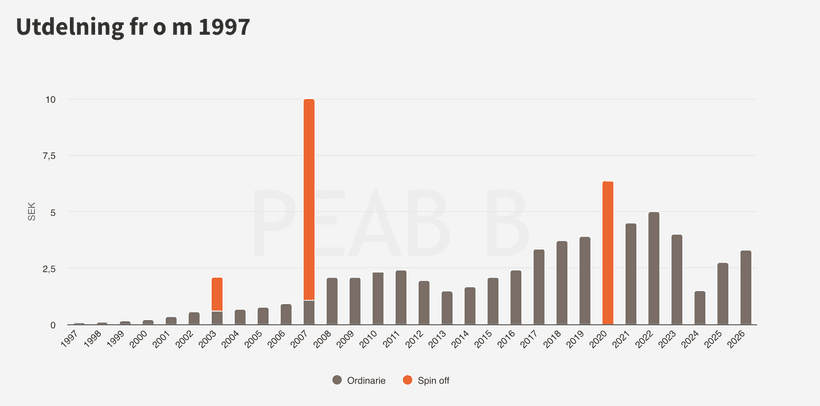
På det temat är det alltid intressant, om än vanskligt, att räkna allt för mycket då en fjärdedel av räkenskapsåret återstår, men jag ger mig ändå an att dansa lite regndans runt ett par fyrklöver samtidigt som kaffesumpen studeras och blod inmundigas.
Under perioden januari till och med september uppgår vinst per aktie till 5,52 kr (1,97). Jag tror att man bör kunna generera 2,8 kr i det fjärde kvartalet, vilket ger den nätta totalsumman 8,32 kr för helåret 2026. Vidare har bolaget som policy att utdelningen ska >50 % av nettoresultatet. Håller man 50 % bör utdelningen bli 4,16 kr, men jag räknar med att man lägger sig lite över i och med dels den höga orderstocken, dels att finanserna är i ett fortsatt gott skick. Sistnämnda lyfts fram av Göransson som förbättrad relativt samma period föregående år, då den vid utgången av september uppgick till 7,2 MDKR (8). Nettoskuldsättningsgraden har därmed förbättrats till 0,4 från 0,5 föregående år, vilket ligger i den nedre delen av bolagets målintervall på 0,3–0,7. Soliditeten uppgick samtidigt till 37,1 % och den genomsnittliga räntan i låneportföljen var 4,4 %.
Med detta som underlag finner jag det inte helt världsfrånvänt att bolaget kan dela ut 4,25–4,3 kr per aktie, vilket till fredagens stängningskurs om 92,55 kr ger en direktavkastning om 4,5-4,6 %.
Jag har ägt Peab våren 2022, då jag i nedgången påbörjade en position som fram till och med tidig höst 2023 byggdes på.
OBS: Detta inlägg ska inte ses som en rekommendation för något av de värdepapper som avhandlas. Jag berättar enbart om mina tankar och beräkningar, inget annat. Det är som alltid viktigt att du gör din egen analys och utgår från dig, ditt liv, ekonomi, familj och så vidare. Olika individer, olika förutsättningar, kynne och ekonomi – därmed ska du aldrig ta rygg på någon.