


Dynavox Group – Margin expansion driver nästa fas av värdeskapande
|DYVOX| Pris: 73 SEK | Rekommendation: Köp | Riktkurs: 112 SEK | Uppsida: 53% |
Case, moat och aktierörelse
Dynavox Group-aktien toppade kring 133 kronor under 2025 men har sedan dess fallit tillbaka. Den 5 oktober 2026 handlades aktien kring 73 kronor, motsvarande en nedgång på cirka 45% från toppen.
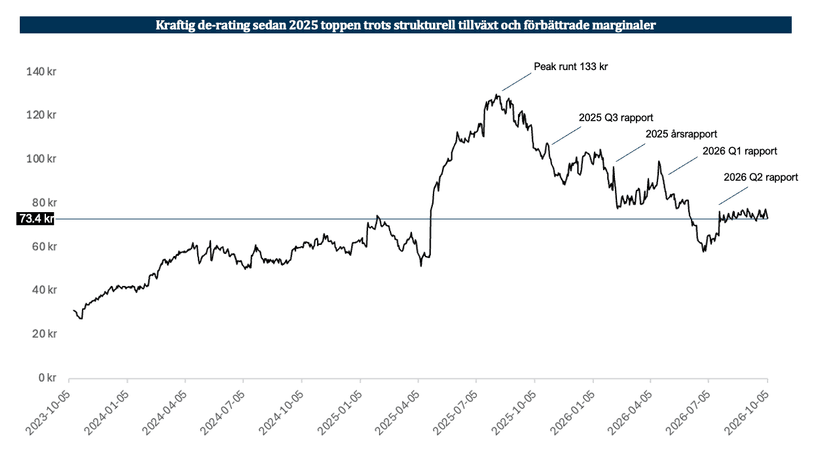
Nedgången följer en period där marknadens förväntningar på både tillväxt och lönsamhet hade blivit höga efter flera kvartal med mycket stark tillväxt. När tillväxttakten därefter normaliserades samtidigt som omfattande investeringar belastade lönsamheten skedde en tydlig multipelkontraktion. Under de första två kvartalen 2026 har bolaget samtidigt börjat visa tecken på förbättrad operating leverage, fortsatt strukturell tillväxt och en tydlig ambition att etablera direkt närvaro på fler marknader.
Dynavox moat ligger framför allt i den infrastruktur som byggts upp runt AAC-marknaden. Bolaget kombinerar hårdvara, mjukvara, eye-tracking och språkplattformar med ett globalt nätverk av clinicians, supportorganisationer och omfattande reimbursement-kompetens. Kombinationen av produkt, distribution, finansieringsprocesser och kliniska relationer skapar inträdesbarriärer som är svåra för nya aktörer att replikera.
Senaste finansiella utveckling
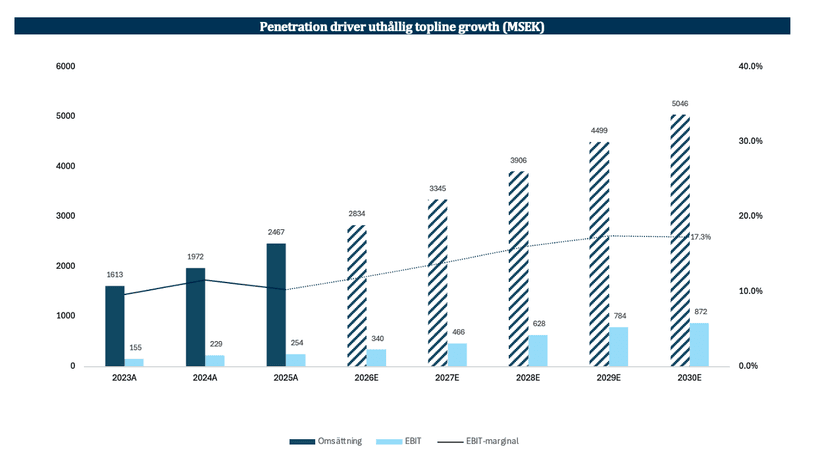
Dynavox avslutade 2025 med en omsättning på 2 467 MSEK, motsvarande 25% tillväxt YoY och 34% valutajusterat. EBIT uppgick till 254 MSEK och EBIT-marginalen föll från 11,6% till 10,3%, främst till följd av omfattande investeringar i organisation, R&D, ERP-system och den amerikanska verksamheten. Cash flow after continuous investments uppgick till -9 MSEK, vilket visade att den starka omsättningstillväxten ännu inte fullt ut hade konverterats till resultat och kassaflöde.
I Q2 2026 förbättrades bilden tydligt. Omsättningen uppgick till 670 MSEK, motsvarande 11% rapporterad och 16% valutajusterad tillväxt. EBIT ökade från 44 MSEK till 105 MSEK och EBIT-marginalen steg från 7,4% till 15,7%. Cash flow after continuous investments förbättrades samtidigt från -100 MSEK till 67 MSEK. Kvartalet gav därmed en första tydlig indikation på den operating leverage som är central för caset framåt
Kort om bolaget
Dynavox Group är en global marknadsledare inom kommunikationshjälpmedel för personer med begränsad eller ingen möjlighet att kommunicera genom tal. Bolaget är verksamt i omkring 65 länder och har cirka 1 000 anställda. Produkterna används bland annat av personer med ALS, cerebral pares, autism och andra neurologiska eller fysiska tillstånd som påverkar kommunikationsförmågan.
Marknaden benämns AAC, Augmentative and Alternative Communication, och omfattar både enklare kommunikationslösningar och avancerade talgenererande enheter som kan styras genom touch eller eye-tracking. Dynavox kombinerar dessa enheter med mjukvara, språkplattformar och support samt hjälper patienter och förskrivare genom finansierings- och reimbursement-processen, vilket är särskilt viktigt på den amerikanska marknaden.
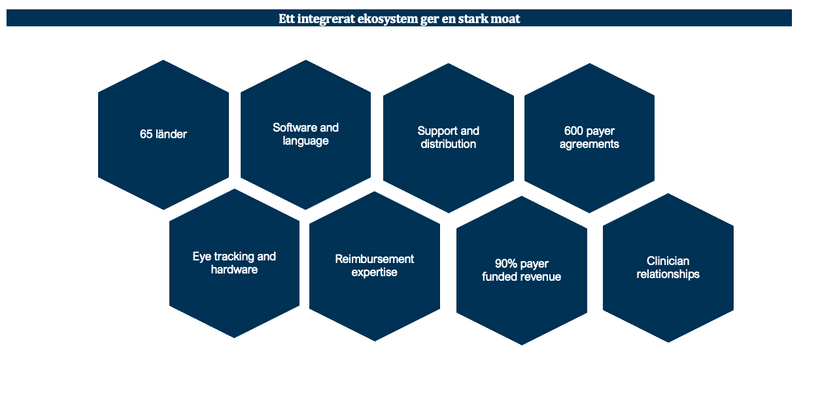
Omkring 90% av intäkterna finansieras genom reimbursement-system och bolaget har cirka 600 avtal med försäkringsgivare och andra finansieringsaktörer. Resterande försäljning sker utanför dessa ersättningssystem och betalas direkt av exempelvis institutioner eller kunder. Reimbursement-strukturen bidrar till en relativt defensiv efterfrågan samtidigt som den skapar betydande inträdesbarriärer.
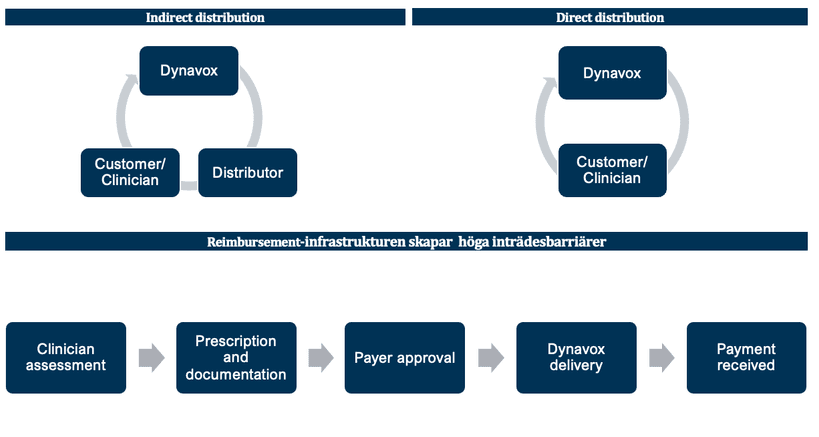
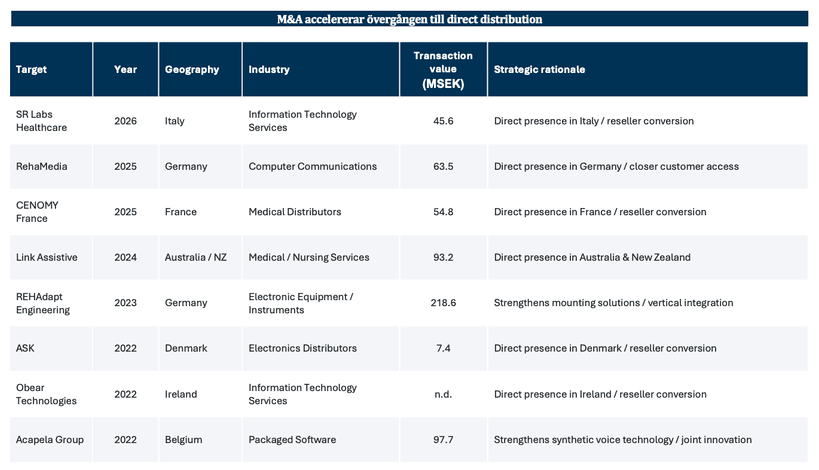
Dynavox arbetar även aktivt med vertikal integration genom att förvärva lokala distributionspartners och konvertera indirekta marknader till direktförsäljning. Strategin ger närmare relationer med clinicians och kunder, större kontroll över reimbursement-processen samt möjlighet att internalisera den marginal som tidigare tillföll distributören.
I USA finansieras produkterna huvudsakligen av privata sjukförsäkringsbolag och offentliga system såsom Medicare och Medicaid. Efter att en clinician dokumenterat patientens medicinska behov hjälper Dynavox till med finansieringsansökan och payer approval. När finansieringen godkänts levereras produkten och Dynavox erhåller betalning från den relevanta betalaren snarare än direkt från patienten.
Bolaget leds sedan 2014 av VD Fredrik Ruben, som tidigare bland annat varit VD för Vitec Mäklarsystem och 3L System Group. I september 2026 tillträdde Jacob Thordenberg som CFO, med bakgrund inom M&A och finans från bland annat BICO, Telia och Deloitte.
Marknaden
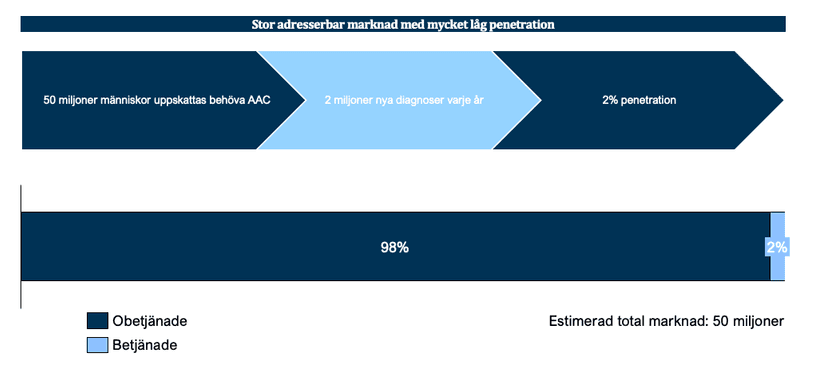
Dynavox uppskattar att omkring 50 miljoner människor globalt inte kan kommunicera effektivt och därmed har potentiellt behov av AAC. Cirka 2 miljoner människor diagnostiseras årligen med tillstånd där kommunikationslösningar kan vara relevanta, samtidigt som endast omkring 2% av den potentiella målgruppen idag får tillgång till ett kommunikationshjälpmedel.
Den låga penetrationen förklaras bland annat av begränsad kännedom bland förskrivare, brist på utbildade clinicians, komplexa finansieringsprocesser och otillräcklig reimbursement-infrastruktur. Dynavox arbetar därför aktivt med att utbilda speech-language pathologists och andra clinicians för att öka antalet patienter som identifieras, utvärderas och får tillgång till en lösning.
Marknadstillväxten drivs därmed framför allt av ökad penetration av en redan stor underliggande behovsbas snarare än av snabb tillväxt i själva patientpopulationen. Det ger AAC-marknaden potential att växa snabbare än den underliggande befolkningen, samtidigt som geografisk expansion och förbättrade reimbursement-system skapar ytterligare tillväxtmöjligheter.
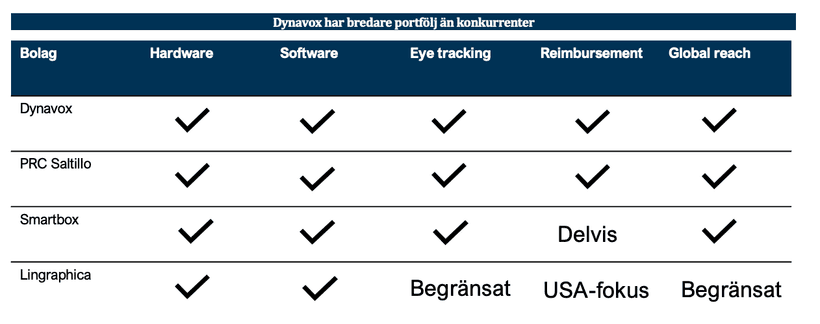
Konkurrensen inom AAC är relativt fragmenterad. Dynavox har en ledande global position men konkurrerar med både större specialiserade aktörer och mindre lokala leverantörer, där PRC-Saltillo, Smartbox och Lingraphica är relevanta konkurrenter. Konkurrensen sker inte enbart på hårdvara utan även inom mjukvara, språkplattformar, clinician-relationer, reimbursement, funding och support. Dynavox konkurrensfördel ligger därmed i förmågan att kombinera dessa delar i en globalt skalad plattform.
Tillväxtdrivare och marginalcase
Jag bedömer att Dynavox långsiktiga tillväxt främst kommer drivas av ökad penetration inom AAC, fler utbildade förskrivare, geografisk expansion och en större andel direktförsäljning. Ledningen lyfte även på den senaste earnings callen expansion av säljorganisationen, fler direktmarknader och operationell effektivisering som centrala drivare framåt.
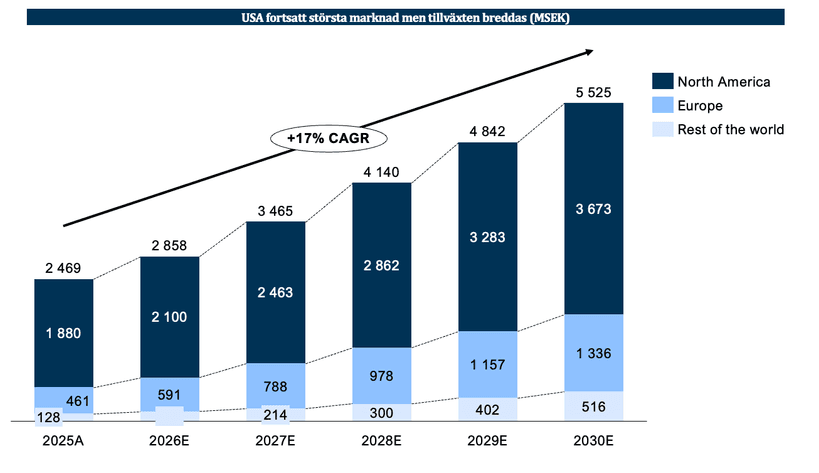
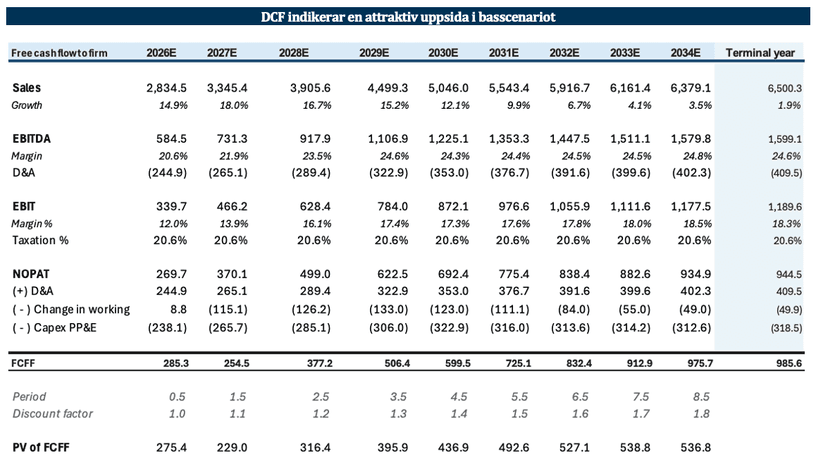
I mitt basscenario växer omsättningen från 2 467 MSEK 2025 till 4 499 MSEK 2029E, motsvarande cirka 16% CAGR. Det ligger något under bolagets långsiktiga mål om cirka 20% valutajusterad tillväxt inklusive förvärv. Caset kräver därmed inte en återgång till de exceptionellt höga tillväxtnivåerna från 2024–2025.
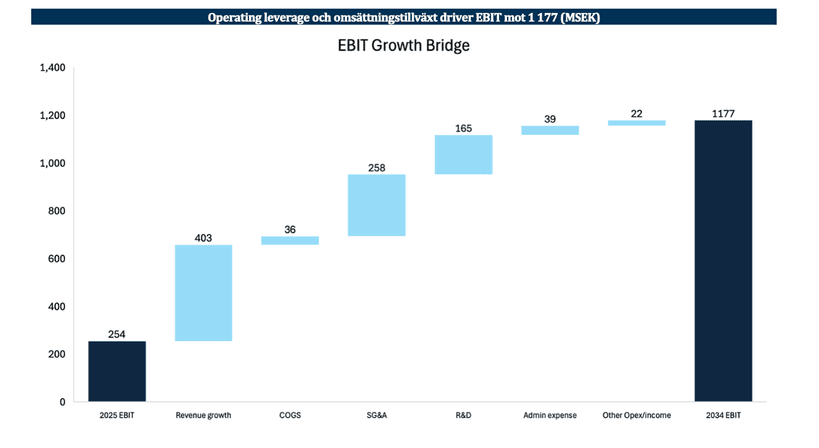
Marginalcaset bygger framför allt på operating leverage snarare än kraftig bruttomarginalexpansion. Jag räknar med att EBIT-marginalen ökar från 10,3% 2025 till 18,5% 2034E, främst genom operating leverage inom Selling och övrig OPEX, samtidigt som den underliggande R&D-intensiteten hålls på en fortsatt hög nivå.
Min EBIT-bridge 2025A–2034E visar att EBIT ökar från 254 MSEK till cirka 1 177 MSEK. Av ökningen kommer omkring 403 MSEK från omsättningstillväxt, medan förbättrad kostnadseffektivitet inom framför allt Selling, +258 MSEK, och R&D, +165 MSEK, står för en stor del av resterande expansion.
Antagandena är förenliga med managements strategi, men kräver att Dynavox realiserar productivity leverage i framför allt säljorganisationen. Jag räknar med fortsatt ökande Selling expenses i absoluta tal, men med en lägre tillväxttakt än omsättningen när den befintliga infrastrukturen skalas. R&D-investeringarna hålls samtidigt på en fortsatt hög nivå, medan rapporterad R&D som andel av omsättningen minskar genom skalbarhet samt kapitaliserings- och amorteringsprofilen.
Kapitalallokering och M&A
M&A är en integrerad del av Dynavox tillväxtstrategi och används framför allt för att förvärva lokala distributörer och konvertera indirekta marknader till direktförsäljning. Det ger bolaget närmare relationer med clinicians och slutkunder, större kontroll över reimbursement-processen samt möjlighet att internalisera den marginal som tidigare tillfallit distributören.
Strategin kan därmed bidra både till högre tillväxt och förbättrad lönsamhet, men kräver samtidigt disciplinerad kapitalallokering och framgångsrik integration för att generera attraktiv avkastning på investerat kapital.
Risker
Marknadsrisker
Reimbursement-risk: Cirka 90% av intäkterna är payer-funded, vilket gör Dynavox beroende av privata försäkringsbolag och offentliga reimbursement-system. Bolaget har inte kommunicerat några större strukturella förändringar i sina huvudmarknader, men processerna är komplexa och byråkratiska. Längre approval-processer kan därför påverka både tillväxt och timing mellan kvartal.
Valutarisk: Dynavox har en betydande internationell exponering men rapporterar i SEK. Cirka 80% av omsättningen faktureras och betalas i USD. En stor del av COGS och majoriteten av OPEX är samtidigt USD-denominerad, vilket skapar en naturlig hedge och reducerar valutaeffekten på EBIT jämfört med omsättningen. En starkare SEK kan dock fortsatt pressa rapporterad tillväxt och skapa kortsiktig volatilitet i marginalerna.
Teknologisk utveckling: AAC-marknaden utvecklas kontinuerligt och nya produkter, mjukvarulösningar eller alternativa teknologier kan över tid förändra konkurrensbilden. Dynavox behöver därför fortsätta investera i produktutveckling och innovation för att bibehålla sin marknadsposition.
Makro och räntor: Efterfrågan är relativt defensiv, men högre räntor kan pressa värderingsmultiplar och öka finansieringskostnaden för framtida förvärv.
Bolagsspecifika risker
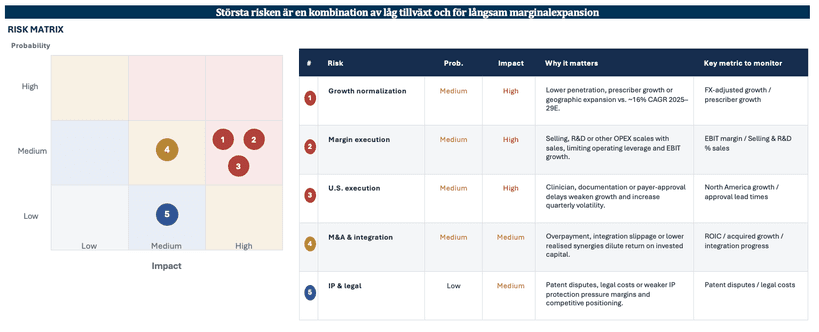
Tillväxten normaliseras snabbare än väntat: I mitt basscenario räknar jag med cirka 16% CAGR 2025–2029 följt av en successiv normalisering längre fram. Svagare penetration, lägre tillväxt i antalet förskrivare eller långsammare geografisk expansion skulle innebära tydlig estimatrisk.
Marginalexpansionen uteblir: En betydande del av värdeskapandet i mitt scenario bygger på operating leverage. Om Selling, R&D eller övrig OPEX fortsätter växa i samma takt som omsättningen blir EBIT-tillväxten betydligt lägre än i mitt basscenario.
Execution i USA: USA är en central marknad och försäljningsprocessen är beroende av clinicians, dokumentation och payer approval. Längre ledtider eller svagare execution kan påverka både tillväxt och kvartalsvis resultatvolatilitet.
M&A och integrationsrisk: Dynavox använder förvärv för att öka direktnärvaron. Svag integration, överbetalning eller lägre realiserade synergier kan försämra avkastningen på investerat kapital.
IP och legal risk: Dynavox är beroende av sin teknik, mjukvara och produktportfölj. Patenttvister, ökade legala kostnader eller försämrat IP-skydd kan påverka både lönsamhet och konkurrensposition.
Värdering och scenarios
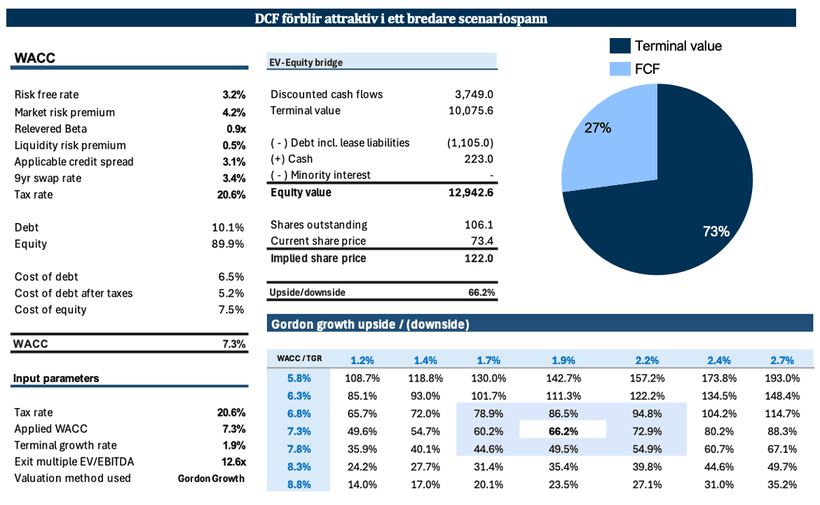
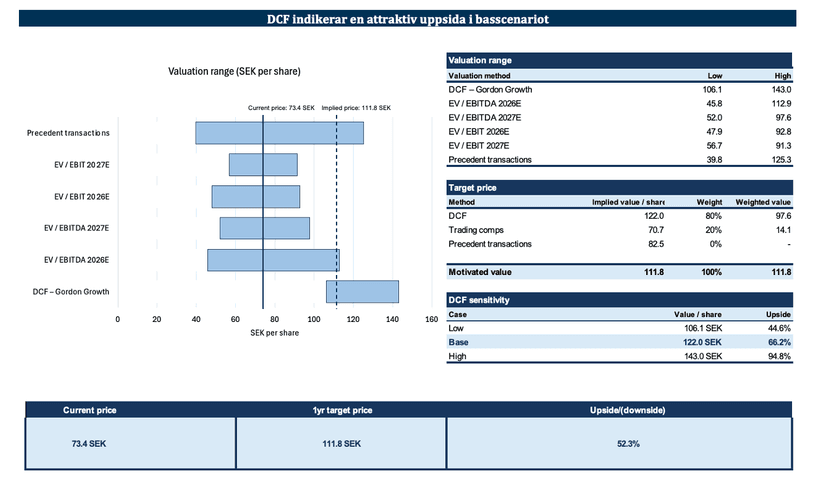
Jag värderar Dynavox genom en DCF baserad på mina prognoser fram till 2034E samt genom trading multiples relativt med bolag som har liknande affärsmodeller och finansiella profiler. Jag använder även precedent transactions som en kompletterande benchmark, men dessa har inget direkt inflytande på mitt motiverade aktievärde eftersom transaktionsmultiplar ofta är starkt beroende av specifika synergier, strategiska motiv och förhandlingsdynamik mellan köpare och säljare. Kassaflödena diskonteras med en WACC om 7,28%.
Estimat vs peers
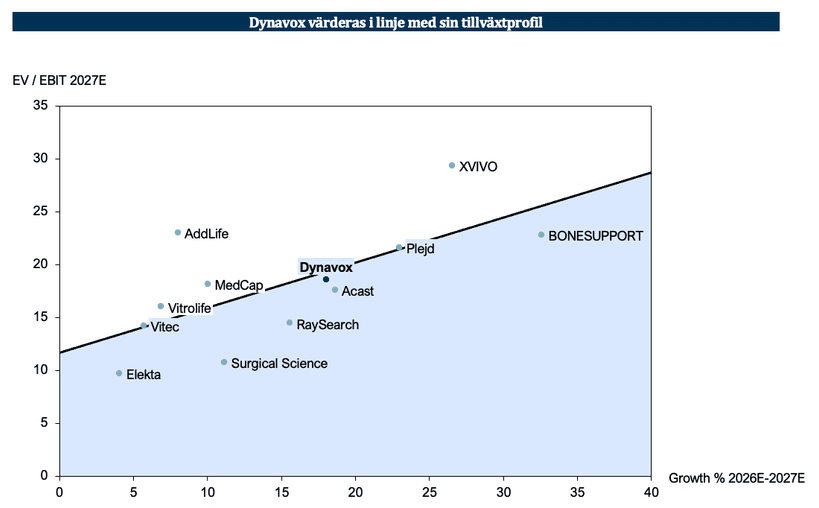
Jämfört med peer-gruppen handlas Dynavox i dagsläget på en värdering som framstår som relativt rimlig givet bolagets tillväxtprofil och nuvarande lönsamhet. Aktien ligger varken tydligt billigt eller dyrt relativt jämförbara bolag, vilket innebär att fortsatt uppsida främst kräver att bolaget levererar på den förväntade marginalexpansionen och vinsttillväxten.
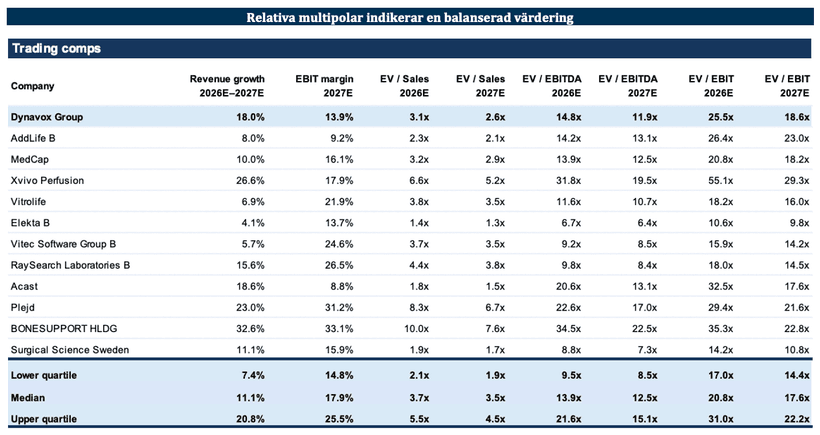
Relativvärderingen baseras på en utvald peer-grupp med liknande exponering mot medtech, healthcare technology och strukturell tillväxt. Jämförelsen fokuserar främst på framåtblickande EV/EBIT och EV/EBITDA, kompletterad med omsättningstillväxt och EBIT-marginal för att sätta multiplarna i relation till respektive bolags finansiella profil. Dynavox värderas i dagsläget relativt balanserat mot peer-gruppen, vilket innebär att ytterligare re-rating sannolikt kräver fortsatt leverans på tillväxt och marginalexpansion.
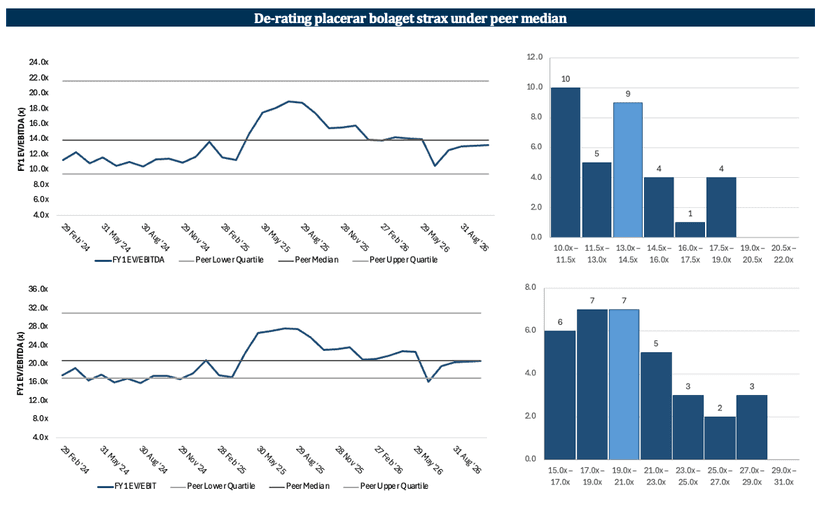
För att sätta dagens värdering i ett historiskt perspektiv jämförs även Dynavox historiska FY1 EV/EBITDA, baserat på dåvarande aktiekurs och konsensusestimat, med peer-gruppens aktuella FY1-median och kvartiler. Analysen visar därmed hur Dynavox nuvarande värdering förhåller sig både till bolagets egen historiska värdering och dagens relativa marknadsvärdering.
Catalysts
- Q3 2026-rapport → bekräftelse på fortsatt valutajusterad tillväxt och operating leverage
- Helårsrapport 2026 → validering av marginalexpansion och förbättrad cash conversion
- Fortsatt expansion på direktmarknader genom distributörsförvärv
- Normalisering av reimbursement-processer och kortare ledtider i USA
Football field och värdering
Sammantaget bedömer jag att Dynavox erbjuder attraktiv långsiktig uppsida från dagens kursnivå. DCF-värderingen indikerar ett högre fundamentalt värde, medan relativvärderingen visar att aktien för närvarande handlas ungefär i linje med jämförbara bolag. Caset bygger därför i mindre utsträckning på multipel-expansion och i större utsträckning på fortsatt strukturell tillväxt, operating leverage och stigande vinstnivåer. Om bolaget fortsätter leverera i linje med basscenariot bedömer jag att ett motiverat värde om 112 SEK per aktie är rimligt.
Källor
Källor: Dynavox Group, earnings calls, DI, FactSet, bolagswebbplatser och egna estimat.
Disclaimer: Analysen är endast avsedd i informationssyfte och ska inte ses som investeringsrådgivning eller en rekommendation att köpa eller sälja finansiella instrument. Bedömningar, prognoser och värderingar är mina egna och bygger på offentligt tillgänglig information, FactSet samt egna estimat. Informationen bedöms som tillförlitlig men dess riktighet eller fullständighet kan inte garanteras. Framtida utfall kan avvika väsentligt från de antaganden och prognoser som presenteras.