


Mips: Fundamenta består, men värderingen har kommit ikapp
Det har nu gått nästan fyra veckor sedan Mips presenterade sin starka rapport för det tredje kvartalet. Aktien har samtidigt rört sig kraftigt och handlas nu kring 462 kronor, strax över min tidigare riktkurs på cirka 448 kronor. Efter uppgången bedömer jag att aktien närmat sig en relativt rättvis värdering och att uppsidan från dagens nivå är mer begränsad.
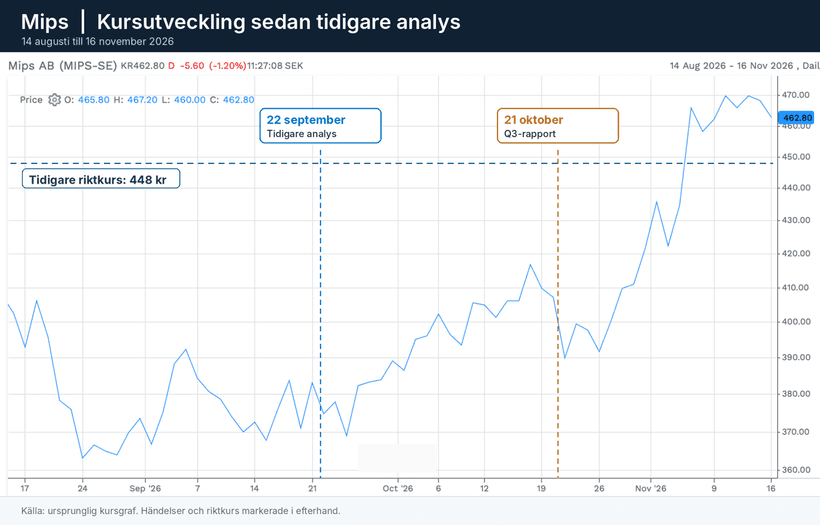
Min syn i korthet:
- Q3 bekräftade fortsatt hög organisk tillväxt och stark lönsamhet
- Aktien har stigit betydligt mer än vinstestimaten
- Konsensus för 2027 och 2028 har endast reviderats marginellt
- Dagens värdering speglar därför marknadens förväntningar relativt väl
- För tydlig ny uppsida krävs sannolikt fortsatta estimathöjningar
Q3 bekräftar fortsatt momentum
Omsättningen ökade 59 procent till 215 MSEK i Q3. Koroyd stod för 30 procentenheter av tillväxten och valuta för 6 procentenheter, vilket gav en organisk tillväxt på 24 procent. För årets första nio månader uppgick den organiska tillväxten till 31 procent.
Q3 i korthet:
- Omsättningstillväxt: 59 procent
- Organisk tillväxt: 24 procent
- Justerad EBIT: 97 MSEK
- Justerad EBIT marginal: 45,2 procent
- Sports: 22 procent organisk tillväxt
- Motorcycle: 46 procent
- Safety: 34 procent
Ledningen betonade i rapportpresentationen att tillväxten fortsatt drivs av ökade marknadsandelar och högre penetration hos befintliga kunder. Det är viktigt eftersom den rapporterade tillväxten annars lätt kan se mer förvärvsdriven ut än den faktiskt är.
Även lönsamheten var stark. Rapporterad EBIT belastades av 37 MSEK i kostnader kopplade till den avslutade BrainGuard tvisten. Justerad EBIT uppgick till 97 MSEK, vilket gav en marginal på 45,2 procent jämfört med 42,1 procent året innan.
Bruttomarginalen sjönk till 72,3 procent från 74,2 procent. Enligt ledningen förklaras det främst av Koroyds lägre marginal och produktmix, snarare än prispress. Det långsiktiga målet om en bruttomarginal över 70 procent står fast.
Hårdare krav kan stärka Mips position
En intressant punkt från earnings callen var utvecklingen kring nya hjälmstandarder. Inom både Safety och Motorcycle blir kraven gradvis högre, vilket gör utvecklingen av nya hjälmar mer tekniskt komplex.
Externa drivare att följa:
- Uppdaterade ANSI krav kan gynna mer avancerade industrihjälmar
- FIM 02 höjer kraven på motorcykelhjälmar
- Högre tekniska krav kan öka värdet av Mips kompetens inom testning och integration
- Europa och Asien utvecklas bättre än den amerikanska cykelmarknaden
- Tullar är fortsatt en risk för hjälmtillverkarnas kostnader och produktlanseringar
Det passar bolagets positionering väl. Mips säljer inte bara en säkerhetslösning, utan bidrar även med kompetens i utvecklingsprocessen. Om hjälmar blir mer avancerade kan det stärka bolagets position hos både befintliga och nya kunder.
Värderingen kräver nya estimathöjningar
Capital IQ konsensus räknar med 488 MSEK EBIT 2027 och 636 MSEK 2028. Med dagens enterprise value motsvarar det cirka 26 gånger EV/EBIT på 2027 års estimat och knappt 20 gånger på 2028.
Konsensus för 2027:
- Omsättningstillväxt: cirka 30 procent
- EBIT: 488 MSEK
- EBIT marginal: 44,7 procent
- EV/EBIT: cirka 26x
Det viktiga är vad som krävs för ytterligare uppsida. Om Mips även framöver värderas kring 26 gånger EBIT är dagens enterprise value i stort sett motiverat av konsensus för 2027. Med 488 MSEK i EBIT ger 26 gånger EBIT ett värde på drygt 12 miljarder kronor, vilket ligger nära dagens värdering.
För att få omkring 15 procents uppsida utan ytterligare multipelexpansion skulle EBIT för 2027 behöva ligga närmare 570 till 580 MSEK. Det är nästan 20 procent över dagens konsensus.
För att motivera tydlig uppsida krävs därför någon kombination av:
- Högre EBIT estimat för 2027 och 2028
- Starkare organisk tillväxt än konsensus räknar med
- Högre marginaler än dagens prognoser
- En fortsatt hög eller stigande värderingsmultipel
Problemet är att revisionsbilden hittills varit begränsad. EBIT estimatet för 2027 har höjts med mindre än 1 procent de senaste tre månaderna och 2028 estimatet med omkring 0,5 procent. Aktien har alltså stigit betydligt mer än vinstförväntningarna.
Slutsats: uppsidan bedöms som begränsad
Q3 stärker min syn på Mips som bolag. Den organiska tillväxten är fortsatt hög, lönsamheten är stark och hårdare krav på hjälmar kan på sikt gynna bolagets position inom både Safety och Motorcycle.
Det som har förändrats sedan min tidigare analys är framför allt värderingen. Aktien har nått och passerat min tidigare riktkurs samtidigt som estimaten för 2027 och 2028 endast har rört sig marginellt.
Min slutsats:
- Mips fortsätter leverera stark organisk tillväxt och hög lönsamhet.
- Aktien är inte uppenbart övervärderad, men säkerhetsmarginalen har minskat efter kursuppgången.
- Den mindre resultatöverraskningen i Q3 och den negativa kursreaktionen indikerar att marknadens förväntningar redan är höga.
- Med ett EV/EBIT på cirka 26x för 2027 och begränsade estimatrevideringar bedöms uppsidan från dagens nivå som begränsad.
För att bli mer positiv till aktien vill jag se att den starka operationella utvecklingen leder till tydligare upprevideringar av vinstestimaten. Att Q3 överträffade konsensus men ändå möttes av en negativ kursreaktion understryker att förväntningarna redan är högt ställda. Utan högre vinstprognoser blir ytterligare kursuppgång i större utsträckning beroende av fortsatt multipelexpansion.
Info och källor
Disclaimer: Analysen bygger på offentligt tillgänglig information och speglar mina personliga bedömningar. Innehållet ska inte betraktas som investeringsrådgivning eller en köp- eller säljrekommendation. Investeringar i aktier innebär risk och historisk avkastning är ingen garanti för framtida resultat.
Källor: Mips Q3 rapport, Earnings call, Capital IQ, FactSet.