


Kraftig marknadsreaktion trots fortsatt tvåsiffrig tillväxt för Dynavox
Över 20% kursfall efter Q3
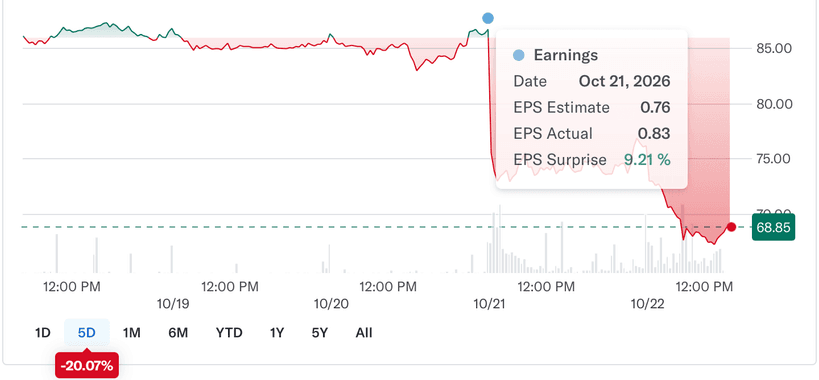
Dynavox har omprisats kraftigt efter Q3-rapporten. Aktien handlades till 86 kronor dagen före rapporten, föll över 11% till 76 kronor på rapportdagen och handlas nu kring 68 kronor. Det motsvarar ett kursfall på drygt 21% på två handelsdagar.
Det fortsatta kursfallet dagen efter rapporten sammanfaller även med flera sänkta riktkurser från större analyshus. SEB har sänkt från 130 till 120 kronor, Handelsbanken från 123 till 109 kronor och Danske Bank från 140 till 138 kronor. Samtliga behåller dock köp, vilket indikerar att revisionsbilden främst handlar om en högre riskpremie och lägre kortsiktiga estimat snarare än ett fundamentalt brutet långsiktigt case.
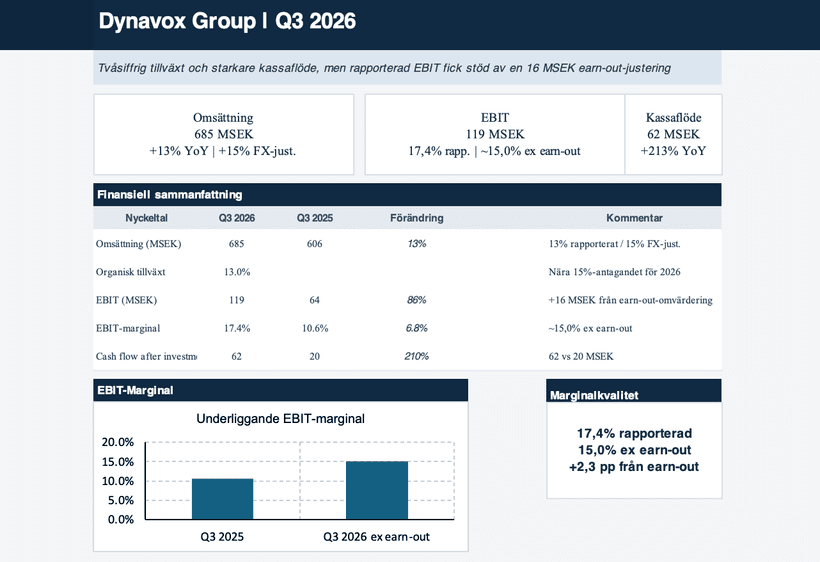
Reaktionen är betydande i relation till en rapport där omsättningen fortfarande ökade med 13% till 685 MSEK, motsvarande 15% valutajusterad tillväxt. Den organiska tillväxten uppgick till cirka 13%, EBIT ökade 87% från 64 till 119 MSEK och kassaflödet efter löpande investeringar ökade från 20 till 62 MSEK.
Det innebär inte att rapporten saknade svagheter. Framför allt ökade osäkerheten kring den amerikanska tillväxten och kvaliteten i den rapporterade marginalexpansionen. Min syn på bolaget har därför blivit mer försiktig, men jag anser samtidigt att kursreaktionen varit väldigt kraftig relativt förändringen i den fundamentala bilden.
USA växer fortsatt 16% men reimbursement skapar större osäkerhet
USA är fortsatt den viktigaste frågan i caset. Nordamerika växte organiskt omkring 16% under Q3 och ledningen uppgav på earnings callen att utvecklingen i princip helt drevs av ökade volymer, eftersom genomsnittligt försäljningspris var i stort sett oförändrat. Det talar fortsatt för en stark underliggande efterfrågan.
Problemet ligger snarare i möjligheten att konvertera efterfrågan till faktiska leveranser. Medicaid och Medicaid managed care står enligt ledningen för omkring 40% av bolagets nuvarande amerikanska intäkter, och den administrativa komplexiteten har ökat. Två större problem i enskilda delstater löstes under kvartalet, men management räknar samtidigt med att liknande situationer kommer att uppstå även framöver.
Det är framför allt här min syn blivit mer försiktig. I min tidigare värdering räknade jag redan med cirka 15% organisk tillväxt för 2026 och därefter en successiv normalisering. Q3 organiska tillväxt på 13% ligger därför bara något under mitt antagande och är i sig inte ett stort avsteg från basscenariot.
Den större frågan är snarare om den administrativa friktionen i USA endast flyttar intäkter mellan kvartal eller om den långsiktigt kan begränsa marknadspenetrationen. Om det senare visar sig vara fallet finns det anledning att sänka de långsiktiga tillväxtantagandena och applicera en högre riskpremie på den amerikanska verksamheten.
17,4% rapporterad marginal – cirka 15,0% exklusive earn-out-effekten
Den rapporterade EBIT-marginalen kräver också viss nyansering. Dynavox redovisade 119 MSEK i EBIT, motsvarande en marginal på 17,4%, jämfört med 64 MSEK och 10,6% föregående år. Samtidigt innehöll kvartalet 19 MSEK i positiva övriga rörelseposter, varav 16 MSEK kom från en omvärdering av contingent earn-out liabilities.
Mekaniken är relativt enkel. Vid tidigare förvärv har Dynavox bokfört skulder för potentiella framtida tilläggsköpeskillingar. När bolaget gör en ny bedömning och sannolikheten för att hela earn-outen ska betalas minskar skrivs skulden ned. Minskningen på 16 MSEK redovisas som en positiv resultateffekt och höjer därmed EBIT, trots att den inte kommer från den underliggande försäljningen.
Exkluderas enbart denna effekt hade EBIT varit cirka 103 MSEK i stället för 119 MSEK. Det motsvarar en EBIT-marginal på ungefär 15,0% i stället för rapporterade 17,4%.
Marginalförbättringen är alltså fortfarande tydlig – från 10,6% till cirka 15% på denna förenklade justerade basis – men headline-siffran på 17,4% överskattar den operativa förbättringen i kvartalet.
Samtidigt finns stöd för att operating leverage faktiskt börjar materialiseras. Den organiska OPEX-basen ökade endast cirka 7% medan omsättningen ökade 13%. ERP-relaterade kostnader minskade dessutom med 9 MSEK jämfört med föregående år och restructuring costs minskade med ytterligare 9 MSEK.
Bruttomarginalen var samtidigt 69% mot 70% föregående år, trots högre komponentkostnader. Ledningen pekade på effektivare logistik och verksamhetsförbättringar som motverkande faktorer.
Kassaflödet förbättras från -54 till 184 MSEK
Kassaflödet tycker jag är en av rapportens starkaste datapunkter. Cash flow after continuous investments ökade från 20 till 62 MSEK under Q3, en förbättring på 213%. För årets första nio månader uppgår motsvarande kassaflöde till 184 MSEK, jämfört med -54 MSEK under samma period föregående år.
Förbättringen syns även i balansräkningen. Kassan uppgick till 273 MSEK vid kvartalets slut, nettoskulden minskade till 829 MSEK och leverage förbättrades till 1,3x EBITDA från 2,0x ett år tidigare.
Det är relevant eftersom Dynavox under de senaste åren investerat kraftigt i ERP, digitalisering, organisation och kommersiell kapacitet. Q3 ger åtminstone vissa tecken på att dessa investeringar börjar konverteras till både högre lönsamhet och bättre kassaflöde.
Marknaden har reprissatt caset betydligt snabbare än mina estimat
Inför rapporten handlades aktien till 86 kronor. Vid cirka 68 kronor har ungefär 21% av börsvärdet försvunnit på två dagar.
Samtidigt ligger Q3 organiska tillväxt på 13% relativt nära de 15% jag räknade med för 2026 i min tidigare analys. Kassaflödet har förbättrats från -54 till 184 MSEK för årets första nio månader och den förenklat justerade EBIT-marginalen ligger omkring 15%, jämfört med 10,6% under Q3 föregående år.
Det innebär inte att min tidigare värdering kan lämnas helt oförändrad. Den långsiktiga tillväxten i USA förtjänar enligt min bedömning en högre riskpremie och jag är mer försiktig kring hur snabbt marginalexpansionen kan fortsätta.
Men förändringen i mina långsiktiga antaganden är betydligt mindre än kursrörelsen på över 20%. Det är därför jag anser att marknadsreaktionen är mycket kraftig och överdriven.
Insiderköp efter rapporten
Även insideraktiviteten är värd att notera. VD Fredrik Ruben köpte aktier för cirka 495 TSEK den 11 september och ytterligare cirka 215 TSEK dagen efter Q3-rapporten. Totalt har han därmed köpt aktier för omkring 710 TSEK under hösten.
Det förändrar naturligtvis inte den fundamentala värderingen, men talar inte för en negativ inställning hos VD:n gällande bolagets framtid.
Högre risk men fortsatt attraktivt risk/reward
Min syn på Dynavox är mer försiktig efter Q3.
USA har gått från att främst vara en kortsiktig execution-fråga till att också bli något som jag tycker bör vägas in i bedömningen av den långsiktiga tillväxttakten. Den rapporterade marginalen på 17,4% var dessutom hjälpt av cirka 16 MSEK från omvärderade earn-out liabilities och bör därför inte antas fortsätta.
Samtidigt växer Nordamerika fortfarande organiskt med omkring 16%. Koncernens organiska tillväxt var 13%. Den underliggande EBIT-marginalen ligger förenklat på omkring 15%, och kassaflödet efter löpande investeringar har förbättrats från -54 till 184 MSEK under årets första nio månader.Mot detta står ett kursfall på drygt 21% på två handelsdagar.
Den avgörande frågan framåt blir därför om problemen i USA representerar ett strukturellt hinder för AAC-penetrationen eller främst innebär längre reimbursement-ledtider och större volatilitet mellan kvartalen.
Om problemen är strukturella behöver mina långsiktiga estimat revideras ned ytterligare. Om efterfrågan däremot förblir stark och problemen huvudsakligen påverkar timing, samtidigt som OPEX fortsätter växa långsammare än omsättningen, framstår dagens värdering som betydligt mer attraktiv.
Riskbilden har alltså försämrats efter Q3, men värderingen har enligt min bedömning justerats ännu snabbare. Jag ser därför fortsatt tydlig långsiktig uppsida från dagens nivåer, även om vägen dit blivit mindre linjär och kraven på execution i USA har ökat.
Källor: Earnings call, Dynavox rapporter, DI, Market Screener