


Raysearch - en svacka värd att köpa?
Kort om bolaget/historia
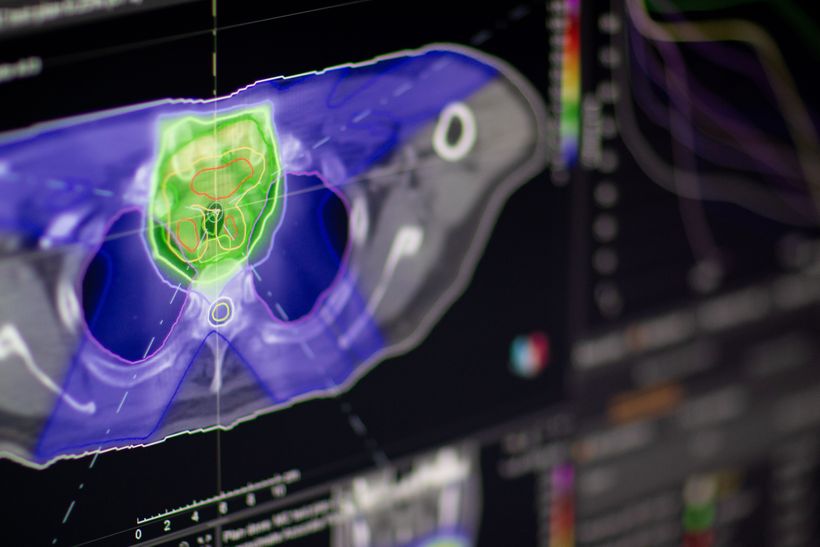
Efter studier vid KTH och lyckad forskning kring optimerad strålning och personanpassade strålbehandlingsplaner grundades RaySearch Laboratories år 2000. Tidigt i bolagets historia hade bolaget som taktik att leverera avancerad mjukvara till partners utan att själv bygga ett helt eget system. Detta visade sig gå oerhört bra då bolaget hade samarbeten med ledande branschaktörer redan något år in i bolagets historia.
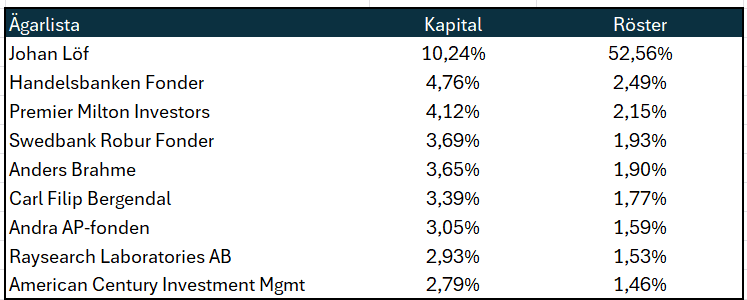
Skiftet i strategin kom 2009, när bolaget bestämde sig för att utveckla sitt alldeles egna dosplaneringssystem, som benämndes RayStation. Idag, 17 år senare, är RayStation en av fyra huvudsakliga produkter och finns på över 1000 cancerkliniker över hela världen samtidigt som grundaren Johan Löf fortfarande är VD och den största ägaren med majoriteten av rösterna i bolaget. Idag är bolaget listat på Nasdaqs Mid-Cap lista och har sitt huvudkontor i Stockholm.
Kort om caset
Senaste årets kursnedgång bedömer jag ha skapat ett attraktivt ingångsläge i Raysearch, som kombinerar en stark marknadsposition med hög andel återkommande supportintäkter och en skalbar affärsmodell. Inkomna ordrar i USA stödjer tesen om att svackan är tillfällig samtidigt som AI-oron bedöms vara överdriven och mer drivet av en bredare negativ syn på mjukvara. En växande kundbas och merförsäljning till befintlig kundbas av Raystation och Raycare väntas driva tillväxten, medan en långsammare utveckling i kostnadsbasen väntas skala EBIT-marginalen.
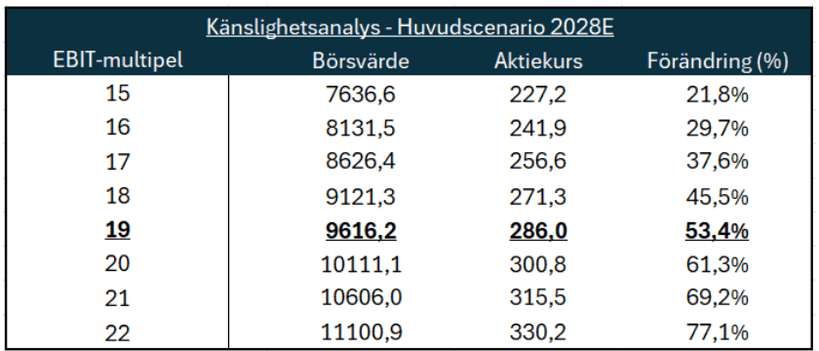
I mitt huvudscenario till 2028 når EBIT-marginalen 29%, vilket ger en värdering på ca 12 EV/EBIT. Med en motiverad multipel om 19 EV/EBIT, under både historiska snittet och jämförelsegruppens snitt, finner jag en uppsida om 53,4%. Även bakåtblickande framstår inte 21,8 gånger EV/EBIT särskilt ansträngande på nedpressade vinster.
Mjukvaran bakom cancerbehandling
RaySearch utvecklar mjukvara som hjälper cancerkliniker att planera, genomföra och följa upp cancerbehandlingar. Kärnprodukten i RaySearch erbjudande är RayStation, som används för att räkna fram hur strålningen ska fördelas för varje patient. Målet med produkten är att ge tumören tillräckligt med strålning och samtidigt skydda frisk vävnad. Bolagets mjukvara fungerar med flera tillverkares hårdvara (Linacs), vilket gör att en klinik kan samla sin dosplanering i ett system. Bolagets största konkurrenter är Elekta och Varian som har hårdvaran som deras primära fokus, men också erbjuder mjukvara. RaySearch specialiserar sig endast på mjukvaran enbart och erbjuder inte Linacs.
Utöver RayStation erbjuder även bolaget tre ytterligare produkter som är:
- RayCare - fungerar som komplement till dosplaneringen genom att hantera patientinformation och samordna klinikens arbetsflöden, uppgifter och resurser.
- RayIntelligence - som är en arbetsplattform som sammanställer klinisk data för uppföljning och förbättringsarbete.
- RayCommand - länkar samman Linacsen med planering- och informationssystemet och samordnar behandlingens genomförande.
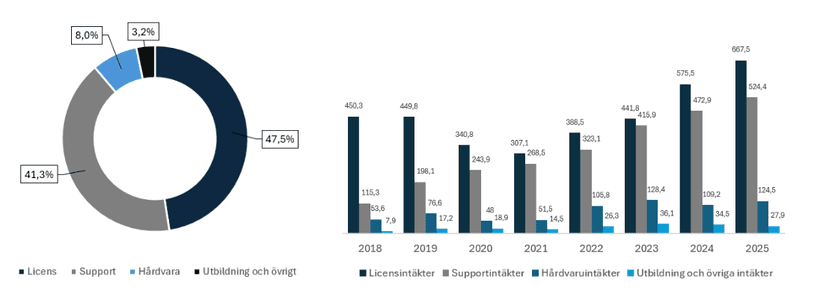
Bolagets affärsmodell bygger huvudsakligen på licensförsäljning och återkommande supportavgifter. Det fungerar så att kunden betalar en initial licensavgift för rätten till att använda mjukvaran. Tillväxt i licensförsäljning kan antingen ske genom att vinna fler kunder, alternativt genom att sälja fler licenser eller tillägg till befintliga kunder.
Supportintäkterna är som tidigare nämnts återkommande och ger tillgång till teknisk support, och systemuppdateringar.
Utöver mjukvaran tjänar bolaget även pengar på utrustning och utbildning kopplat till mjukvaran. Modellen kombinerar därmed initiala licensintäkter med löpande intäkter i form av supportintäkter från den installerade basen.
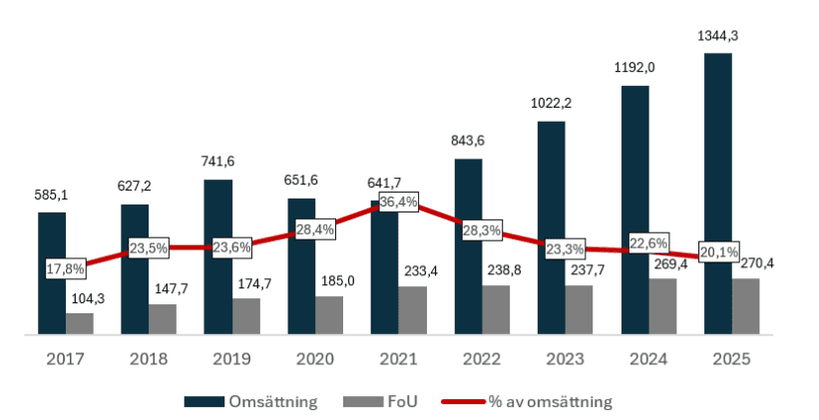
Forskning och utveckling är viktigt för RaySearchs konkurrenskraft. Bolagets mjukvara används i cancerbehandling, där kraven på precision och tillförlitlighet är höga. Som fristående mjukvaruleverantör behöver RaySearch också ge klinikerna goda skäl att välja bolagets produkter framför hårdvaruleverantörernas egna mjukvara. Att ligga i framkant är väsentligt och kräver investeringar. Bolaget lägger stor del av sin omsättning på just FoU, där 49% av de anställda jobbar. Exempelvis har RaySearch en högutbildad personalstyrka, enligt årsredovisningen för 2023 hade 88% av de anställda universitets- eller högskoleutbildning, medan närmare en femtedel av medarbetarna inom FoU hade doktorerat.
Konkurrensfördelar
En av bolagets främsta styrkor är att mjukvaran stödjer hårdvara från flera tillverkare. För en klinik med Linacs från olika hårdvaruleverantörer möjliggör RaySearchs mjukvara att samla dosplaneringen och det administrativa i ett gemensamt system. Bolaget har interoperabilitetsavtal med bland annat Accuray och Varian. Flexibiliteten stärker konkurrenskraften då de största konkurrenterna inom mjukvara är hårdvaruleverantörernas egna tillhörande mjukvara, exempelvis Eclipse och Monaco från Varian och Elekta.
Till skillnad från dessa konkurrenter är Raysearch ett renodlat mjukvarubolag. Strategin bygger därför på att genom specialisering utveckla en överlägsen produkt som ger klinikerna skäl att välja bolagets produkter framför maskinleverantörernas tillhörande alternativ. De betydande investeringarna i FoU understryker ambitionen.
Att över 1200 kliniker världen över använder Raysearch mjukvara innebär ett tydligt stöd för produkternas attraktionskraft. Klinikerna är beredda att investera i en fristående mjukvaruleverantör trots att hårdvarutillverkare erbjuder egna billigare system. Det tyder på att Raysearchs funktionalitet och flexibilitet skapar mervärde som kunderna är villiga att betala för.
Positionen är särskilt stark inom protonbehandling. Enligt årsredovisningen för 2024 använde 43 av 46 protonkliniker i Nordamerika Raystation, motsvarande en marknadsandel på ungefär 90%. På den bredare strålbehandlingsmarknaden i Nordamerika används systemet på 327 kliniker av över 2600 möjliga. Marknadsandelen visar bolagets starka ställning inom avancerad behandling och att en betydligt större del av den bredare marknaden återstår att bearbeta.
Att 10 av världens 15 högst rankade cancersjuhusen i världen använder Raystation, och flertalet också även Raycare understryker även den tekniska höjden.
Sammantaget bygger RaySearch konkurrenskraft på en kombination av teknisk höjd, avancerad funktionalitet och flexibilitet i valet av hårdvara.
Hur påverkas RaySearch av AI?
AI har skapat osäkerhet kring många mjukvarubolags framtida konkurrenskraft. Jag tror att den breda oron kan skapa attraktiva möjligheter. När bolagen handlas som en gemensam ’korg’ riskerar de att dras över samma kam, trots att förutsättningarna skiljer sig kraftigt.
RaySearchs aktie har fallit kraftigt från toppen kring 360 kronor per aktie sommaren 2025. Det negativa sentimentet kring mjukvarubolag är en stor bidragsgivare till dagens kurs på omkring 180 kronor. När bolaget dragits med i det generella sentimentet kring mjukvara blir frågan hur relevant AI-risken är för just Raysearch.
RaySearch verkar inom ett område där kraven på precision och tillförlitlighet är mycket höga. Mjukvaran används för att planera cancerbehandlingar, där inga utrymmen finns för fel. Det krävs därför mer än tillgång till AI för att utveckla ett konkurrerande system. Bolagets specialistkunskap, kliniska erfarenhet och arbete med regulatoriska krav menar jag gör det svårt att konkurrera med enbart tillgång till AI.
Jag ser snarare AI som ett komplement till RaySearchs mjukvara och därmed också en möjlighet. Bolaget använder redan AI för att automatisera exempelvis behandlingsplaneringen. Genom dataavtal med kliniker får RaySearch även tillgång till medicinsk bilddata som används för att utveckla modeller till RayStation.
Risken är istället att Raysearchs försprång minskas till Linac-leverantörernas egna mjukvara, men där hjälper AI inte mot flexibiliteten RaySearch kan dra nytta av jämfört med Varian och Elekta.
Pressade sjukhus i USA
I samband med COVID subventionerades amerikanska konsumentsjukförsäkringarna (ACA-försäkringar), vilket ledde till att fler fick tillgång till sjukvård. När de förstärka försäkringarna upphörde vid utgången av 2025 har försäkringarna blivit dyrare vilket lett till färre försäkringar.
HCA, som är USA:s största privata vårdföretag med närmare 190 sjukhus, har upplevt fler patienter utan försäkring, vilket pressat deras lönsamhet och fått bolaget att sänka sin guidance. Även andra stora vårdkedjor i USA såsom CHS har också upplevt mindre volym på grund av färre försäkrade patienter.
Detta bedömer jag lett till längre beslutsprocesser för pressade sjukvårdsbolag i USA. Detta är även något som RaySearch själv nämnde i senaste kvartalsrapporten när de beskrev deras upplevelse som att inköpare i USA vill minska onödiga inköp, men kommer fortsätta köpa produkter som de är i behov av, exempelvis bolagets egna produkter.
Affärer har tagit längre tid att slutföra i USA, vilket också visar sig i bolagets siffror. För RaySearch stod Amerika för 29% av nettoomsättningen under H1’26, vilket är en minskning från 39% H1’25. Efter vinstvarningen inför andra kvartalsrapporten i år beskrev bolaget även senarelagda ordrar i USA som anledningen. Bolaget var dock tydlig med att det är just senarelagda och inte förlorade.
Det sistnämnda fick stöd av ett pressmeddelande bolaget släppte den 10 augusti, där RaySearch informerade om att bolaget fått in nio ordrar i USA under inledningen av det tredje kvartalet. Ordervärdet uppgick till omkring 50 miljoner sek och väntas intäktsföras under Q3. Även på conference callet nämnde vd Johan Löf att majoriteten av missen i andra kvartalet kommer att återhämtas i tredje kvartalet.
Samtidigt som ordrar börjat trilla in behöll HCA sin investeringsprognos för helåret, trots att HCA sänkte andra prognoser, och samtidigt bedömde att 2027 skulle bli bättre. Allt sammantaget styrker detta tillsammans med RaySearchs historiska fluktuationer att detta endast är tillfälligt, och inte något strukturellt.
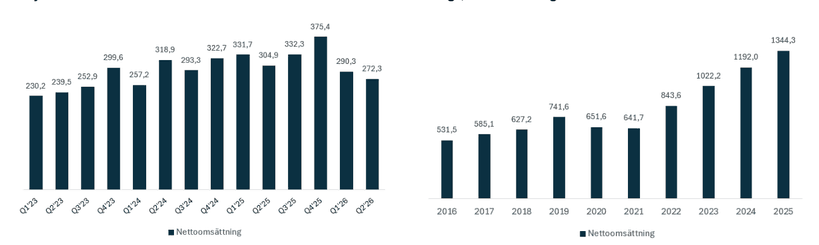
Fluktuationer är en naturlig del i RaySearchs affärsmodell, men den historiska trenden är tydlig. RaySearch har växt topline varje år sedan 2016, med undantag för pandemiåren då sjukhusen prioriterade investeringar i COVID.
Om det svagare försäkringsskyddet i USA, mot min bedömning, skulle vara ett strukturellt problem riskerar koncernens volymtillväxt att bli lägre än jag räknat med. Det skulle också innebära utebliven marginalexpansion, vilket är en central del av investeringstesen.
Skalbar affär och högre marginalambitioner är en bra kombo
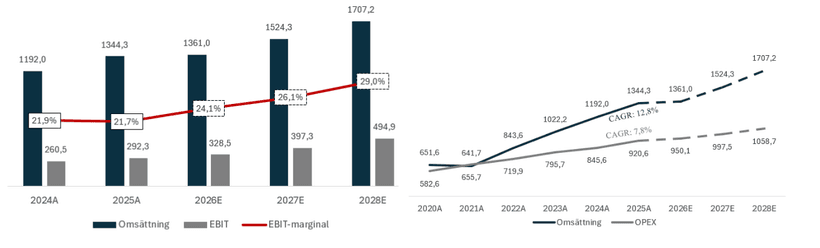
RaySearchs höga bruttomarginaler på licens- och supportintäkter skapar goda förutsättningar för operationell hävstång. Historiskt har bolaget ökat personalstyrkan i hög takt, och personalkostnaderna utgör en stor del av kostnadsbasen. Efter pandemiåren har personalstyrkan vuxit mer återhållsamt, samtidigt som omsättningen ökat betydligt snabbare än OPEX. Detta har bidragit till att EBIT-marginalen nästan fördubblades mellan 2023 och 2024.
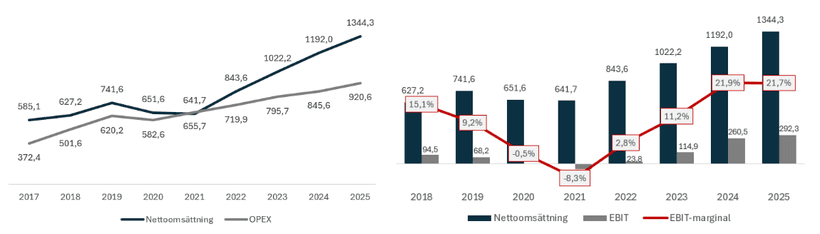
Tidigare i år presenterade bolaget nya finansiella mål där EBIT-marginalen ska uppgå till 30% till 2028, vilket tydliggör bolagets ambition om att öka lönsamheten. Senaste årens utveckling, när marginalen blivit fokus, visar hur skalbar affärsmodellen kan bli vid volymökning.
Nettoaktiveringarna har minskat – högre kvalié på vinsten
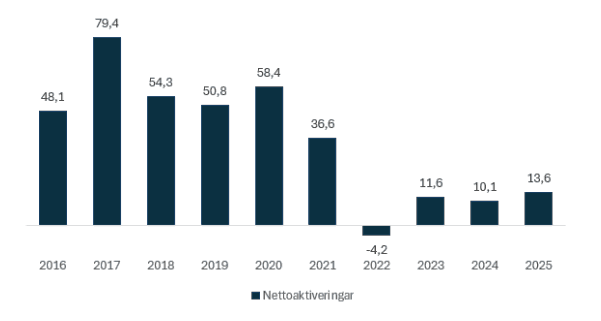
Bolaget har även de senaste åren minskat nettoaktiveringar avsevärt. Samtidigt som detta har bolaget bibehållit en stark tillväxttakt.
Estimat
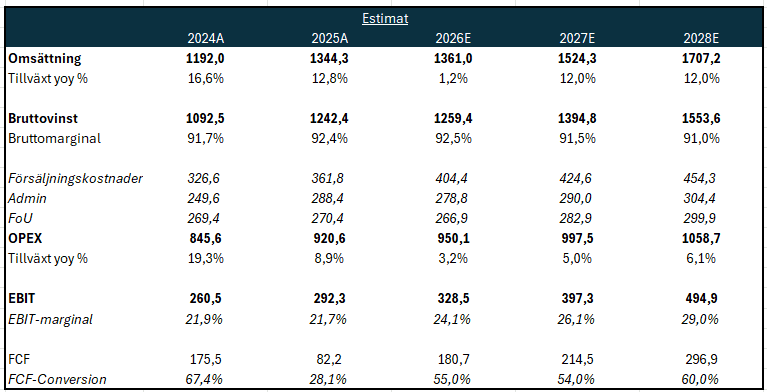
Jag tolkar, som tidigare förklarat, de längre beslutsprocesserna som temporära och förväntar mig en stark återhämtning i H2. Återhämtningen drivs av att kommunicerade ordrar börjat komma i Q3, samt en mindre gynnsam valutaeffekt då kronan ytterligare försvagats mot dollarn. Jämförelseåret påverkades även av engångskostnader om 23 msek, i form av en medarbetarkonferens samt en fastighetstvist.
Från 2027 och framåt bedömer jag att tillväxten drivs av ett strukturellt ökande behov av protonbehandling & fotonstrålning, stark tillväxt i USA & Asien, samt merförsäljning till befintliga kunder genom främst RayStation och RayCare. RayStations globala marknadsandel uppgår idag till cirka 13%. Sammantaget estimerar jag en årlig omsättningstillväxt i linje med bolagets historiska tillväxttakt på 11% sedan 2016. Den historiska perioden omfattar även pandemiåren, som påverkade tillväxten negativt.
Tillväxten hålls även något tillbaka av utebliven “lågt hängande frukt”, som bolaget upplevt i och med Phillips avveckling av Pinnacle.
Kostnadsbasen förväntas inte öka i samma takt som omsättningen drivet av ett ökat fokus på lönsamheten i och med det nya finansiella målet om en 30% EBIT-marginal till 2028.
Kombinationen av fortsatt stabil tillväxttakt i omsättningen och en kostnadsbas som inte ökar i samma takt förväntar jag mig en operationell hävstång som ökar marginalen till 29%, vilket innebär lägre än målet för 2028 om 30%.
Min bedömning är att en FCF-conversion om 55-60% av EBIT är rimlig, med stöd av historiken och en hög andel återkommande supportintäkter.
Värdering
RaySearch har historiskt värderats högt. De senaste tre åren har Raysearch värderats till EV/EBIT 26 i snitt (median 29). Jämförelsegruppen har samtidigt en genomsnittlig EV/EBIT om 22,1 och en median på 17,8.
Vid en aktiekurs om 186,5 kr värderas RaySearch till EV/EBIT 12,2 baserat på estimaten i mitt huvudscenario för 2028.
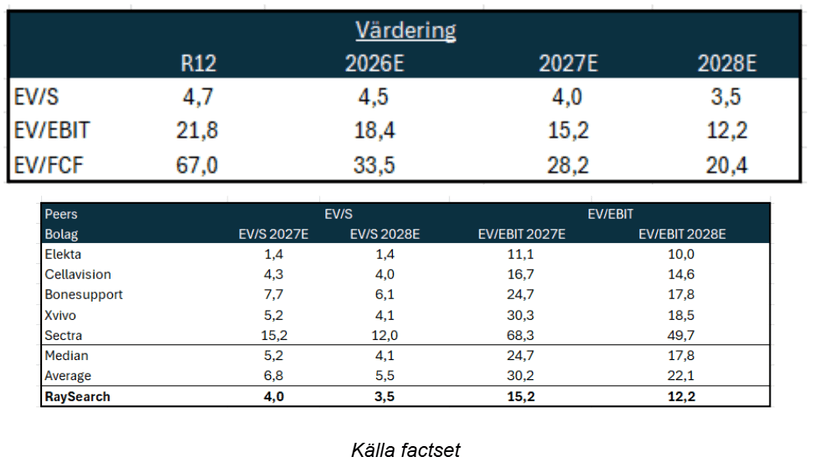
Jag bedömer att en multipel om 19x EV/EBIT är rimlig för RaySearch med hänsyn till bland annat bolagets höga andel återkommande supportintäkter, branschens inträdesbarriärer, fina historik och bevisad kompetens. Den motiverade multipeln är också under historiska- och jämförelsegruppens snitt, motiverat av slagigheten som finns kopplat till licensintäkterna och AI-oron kopplat till mjukvarubolag generellt.
Sammanfattningsvis motsvarar min motiverade multipel och mina estimat en uppsida om 53,4% i huvudscenariot till 2028.
Slutsats
RaySearch har en jobbig period bakom sig där aktien fallit ungefär 16% year-to-date och närmare 25% på ett år. Nedgången är driven av AI-oro och ordrar som blivit framskjutna. Längre beslutsprocesser bedöms vara tillfälliga där efterfrågan på RaySearchs produkter fortfarande är stark. De kommunicerade ordrarna i början av Q3 stärker bilden. Även bedöms AI-risken överdriven där algoritmer, data och flexibilitet talar för bolaget och emot bilden av att mjukvaran kommer konkurreras ut.
På längre sikt stöds tillväxten av ett ökat behov av strålbehandling (både proton och foton), möjlighet att ta marknadsandelar och sälja mer till befintlig kundbas, där både RayStation och RayCare väntas vara drivarna. I kombination med ett ökat fokus på lönsamhet kan omsättningen fortsätta växa snabbare än kostnadsbasen och således ge marginalexpansion närmre bolagets mål om 30%.
En risk i caset är att de längre beslutsprocesserna i USA blir mer varaktiga till följd av ett fortsatt svagt försäkringsskydd. Ett sånt scenario skulle kunna ge lägre tillväxt än vad jag räknar med och minska effekten av den operationella hävstången, som är en viktig del i caset.
På mina estimat handlas aktien till EV/EBIT 12,2 för 2028E. Med en motiverad multipel om 19, vilket är lägre än både historiken och jämförelsegruppens, blir uppsidan 53,4%. Även på R12 känns inte värderingen ansträngd på EV/EBIT 21,8 för ett entreprenöriellt drivet bolag med en stark historik och fina egenskaper.
Discl. Äger aktier. Endast egna tankar.