


Railcare
Investeringscaset i korthet
Investeringcaset bygger på en växande transportverksamhet, ökade järnvägssatsningar och en värdering som på mina estimat framstår som attraktiv. I estimaten antas ett nytt avtal inom segmentet Transport, men även utan det antagna avtalet upplevs nedsidan som begränsad. Transport har blivit bolagets främsta tillväxtmotor och bidrar genom sin högre marginal till en mer lönsam segmentsmix. Hög specialistkompetens och långvariga kundrelationer ger en stark utgångspunkt i nya förhandlingar. I mitt huvudscenario skapar ett nytt transportavtal tillväxt i både topline och bottomline, och trots att mina estimat ligger betydligt lägre än bolagets egna mål avseende både marginal och omsättning finner jag en attraktiv uppsida.
Railcare i korthet
Railcare är en svensk järnvägsspecialist som erbjuder transporter, spårunderhåll och tekniska tjänster kopplade till järnvägen. Verksamheten är indelad i tre segment: Entreprenad, Transport och Teknik.
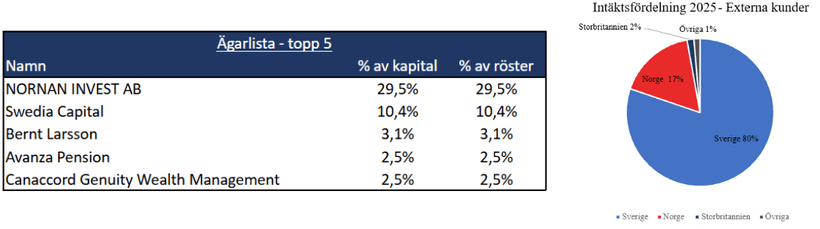
Under 2025 omsatte koncernen 667,6 MSEK. Sverige stod för 80% av de externa intäkterna under föregående år. Norge är bolagets näst största marknad och stod för 17% samma år.
Kundbasen omfattar bland annat Trafikverket, gruvbolag och större bolag som bygger och underhåller järnvägen. Bland de namngivna kunderna finns Trafikverket, LKAB, Kaunis Iron och Infranord.
Railcare grundades 1992 och har sitt huvudkontor i Skelleftehamn. Bolaget noterades 2007 och är idag listat på Nasdaq Small Cap.
Historisk utveckling
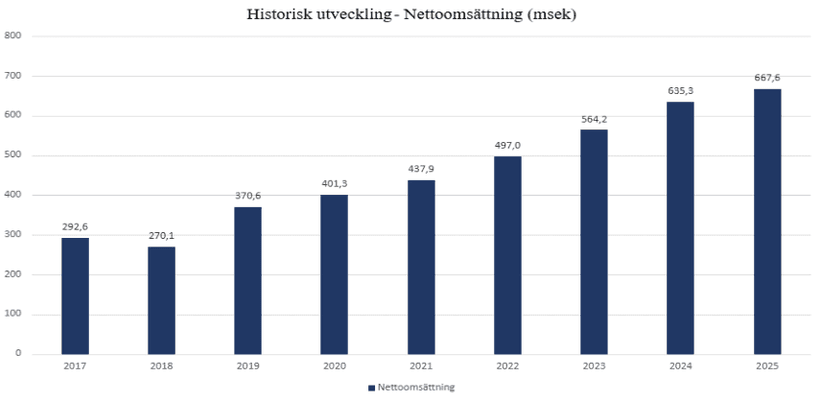
Railcares omsättning har ökat från 293 miljoner kronor 2017 till 668 miljoner 2025, vilket motsvarar en genomsnittlig årlig tillväxt på omkring 11%. Efter en nedgång 2018 följde flera år av stark expansion, driven av nya transportavtal och ökade volymer inom järnvägsunderhåll.
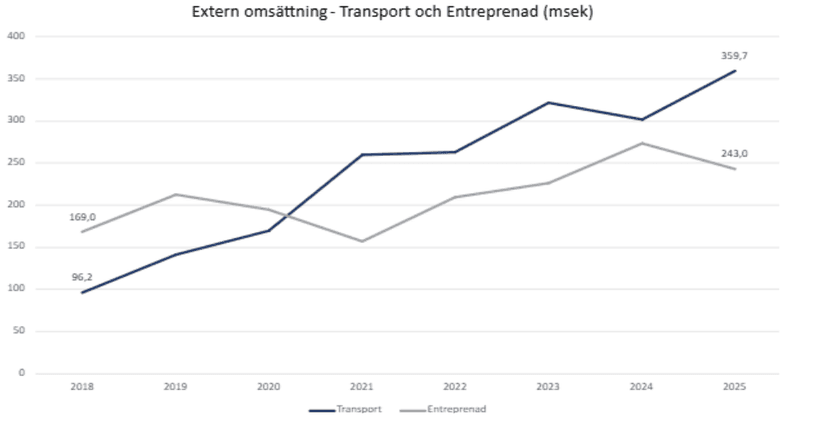
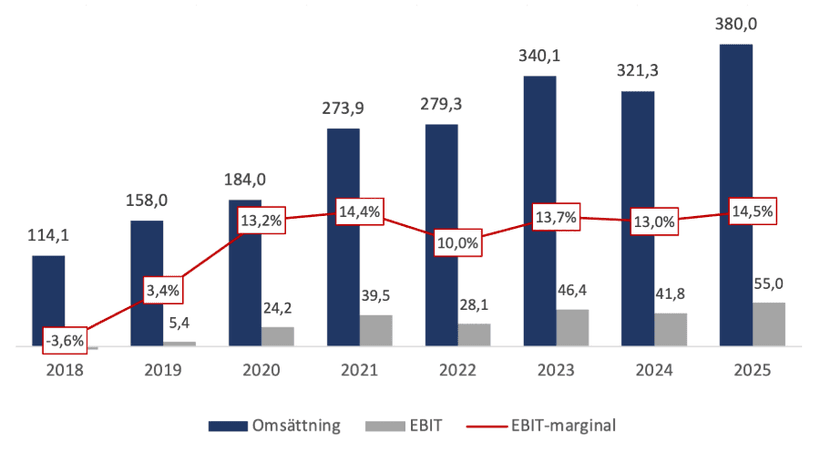
Bolagets segmentsmix har förändrats tydligt under samma period. År 2017 omsatte entreprenadverksamheten ungefär 212 miljoner kronor, mer än dubbelt så mycket som Transport på 99 miljoner. Sedan dess har Entreprenad vuxit långsammare, bland annat till följd av den misslyckade satsningen på den brittiska marknaden, som bolaget nu håller på att lägga ner. Transport har parallellt expanderat genom fler och större uppdrag inom malm-, beredskaps- och entreprenadtransporter. På rullande tolv månader till och med andra kvartalet 2026 omsatte Transport 416 miljoner kronor, jämfört med 252 miljoner för Entreprenad. Transport har därmed gått från att vara betydligt mindre än Entreprenad till att bli Railcares största verksamhet och främsta tillväxtmotor.
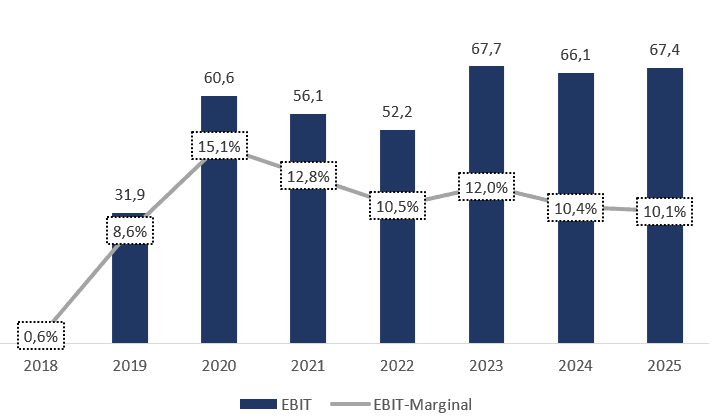
Railcares marginal har historiskt främst styrts av beläggningen i maskiner, lok och personal. Högre volymer ger god resultathävstång eftersom kostnadsbasen till stor del är fast, medan lägre beläggning snabbt pressar lönsamheten.
Railcares olika segment
Transport
Inom transportverksamheten erbjuder Railcare järnvägstransporter med egna lok och förare. Bolaget utför gods-, entreprenad- och specialtransporter med trafiktillstånd i Sverige och Norge.
Transport har utvecklats till Railcares största och viktigaste segment. Inom segmentet har bolaget stora och viktiga avtal både med offentliga och privata aktörer. Segmentets genombrott kom 2018 när segmentet tecknade ett femårigt avtal med Kaunis Iron värt 360 msek. Detta ersattes sedan redan 2020 när bolaget tecknade ett nytt 10-årigt avtal värt 740 msek, eller 74 msek per år.
Därefter har flera större avtal skrivits:
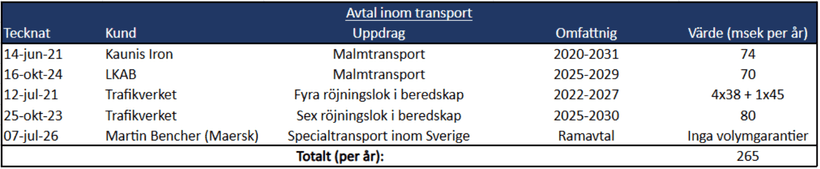
Anmärkningsvärt är att Railcare ansvarar för tio av Sveriges 15 beredskapsorter och tillhandahåller lok och personal som är tillgängliga dygnet runt, året om. Dessa uppdrag genererar omkring 120 miljoner kronor i årlig omsättning och bevisar bolagets konkurrenskraft i marknaden.
Sammantaget ger de längre avtalen segmentet en stabil intäktsbas och hög beläggning i lok och personal. Det har bidragit till att segmentet kombinerat stark tillväxt med en förhållandevis hög lönsamhet.
EBIT-marginalen varierar dock en del mellan kvartalen beroende på volymen inom entreprenadtransporter och tidsplaneringen från Trafikverkets projekt, exempelvis spårbyten. Hävstången utöver den stabila grunden bestäms därför till stor del av mängden spårbyten och uppdrag utöver de fasta avtalen. Detta bestäms av Trafikverkets planering. I år har det exempelvis varit hög prioritet på spårbyten vilket lett till att EBIT-marginalen inom segmentet uppgick till närmare 20% under senaste kvartalet.
Entreprenad
Entreprenad erbjuder tjänster inom järnvägsunderhåll, bland annat vakuumsugning med Railvac, snöröjning, ballastbyten, lining och förberedelser inför spårbyten. Intäkterna kommer från både längre ramavtal och mer projektbaserade uppdrag, vilket gör verksamheten mer volatil.
Entreprenadsegmentet påverkas i högre grad än Transport av Trafikverkets planering då segmentet inte har samma stabila kontrakt att stå på. Under 2026 har, som tidigare nämnt, ett stort antal spårbyten prioriterats vilket har gynnat Transportsegmentet, men också begränsat Entreprenadsegmentet. När spåren stängs för spårbyte minskar möjligheten att utföra vissa underhållsarbeten, framför allt med Railvac, som kräver tillgång till spåret.
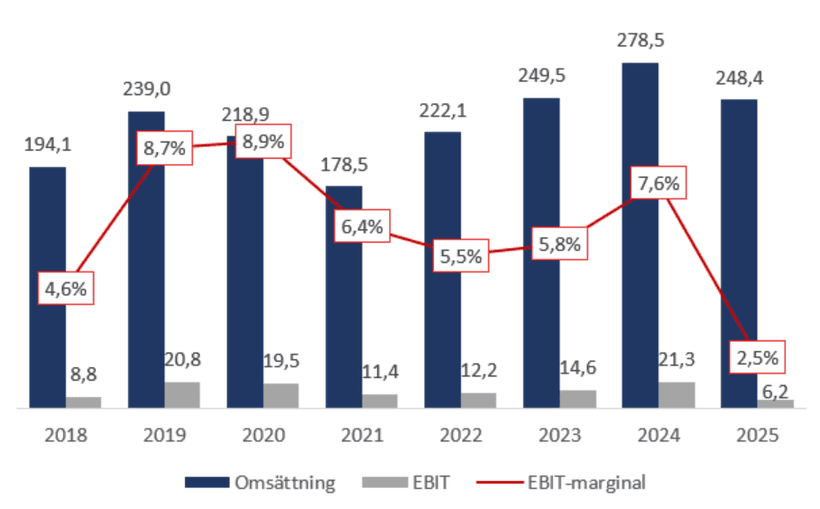
Trots de lägre förväntade årsvolymerna inledde Entreprenad 2026 starkt. Snöröjningskontraktet har förlängts med två veckor och omfattar numera hela mars, samtidigt som entreprenadarbetena fick en tidig start. Kombinationen gav hög beläggning och tydlig hävstång på både resultat och marginal under det första kvartalet, då EBIT-marginalen inom segmentet uppgick till 16,5%.
Under det andra kvartalet föll EBIT-marginalen dock till omkring noll, jämfört med 8,8% motsvarande period föregående år. Förklaringen är framför allt lägre volymer när vissa förberedande arbeten inför spårbyten skjutits till kommande år.
Lönsamheten är således väldigt beroende av volym och beläggning. Segmentets relativt fasta kostnadsbas innebär att förändringar i volym får tydligt genomslag på marginalen, vilket förklarar de stora variationerna mellan kvartalen.
Segmentets historiska lönsamhet har även belastats av en misslyckad satsning på den brittiska marknaden, där volymerna under flera år varit otillräckliga för att nå lönsamhet. Denna verksamhet kommer att avvecklas under 2026, vilket bedöms minska kostnadsbasen.
Likt stora delar av Railcares verksamhet gynnas segmentet av den omfattande underhållsskulden inom svensk järnväg. Exempelvis finns det omkring 18 000 järnvägstrummor i Sverige, varav många är i behov av renovering. Detta skapar en långsiktigt gynnsam marknad för Liningverksamheten. Segmentet bedöms, på grund av denna underhållsskuld, ha goda framtidsutsikter.
Teknik
Teknik utvecklar, bygger om och underhåller lok och järnvägsmaskiner. Segmentet utför tekniska tjänster åt både Railcares övriga verksamheter och externa kunder.
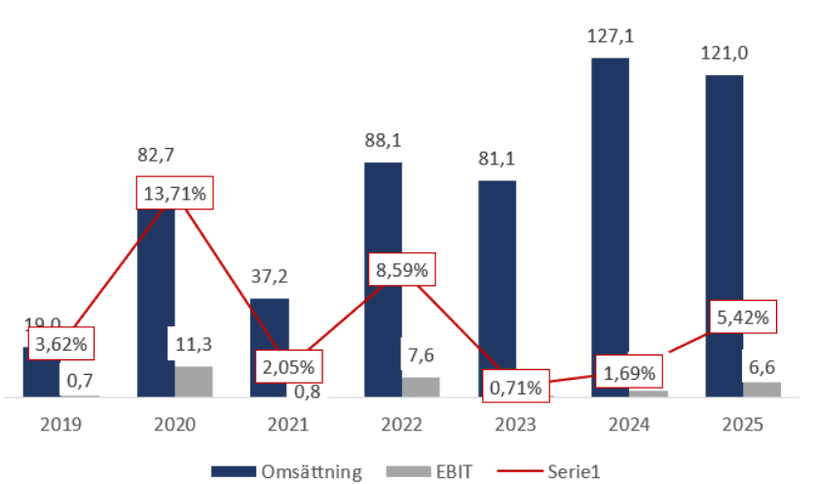
Railcare har historiskt haft höga ambitioner kring extern försäljning av egenutvecklade maskiner och tekniska lösningar. Försäljningen har dock varit ojämn och inte utvecklats till någon betydande tillväxtmotor.
Segmentet befinner sig samtidigt i en omställning mot fler externa uppdrag, vilket hittills har medfört något lägre beläggning i verkstäderna. På längre sikt finns dock ett tydligt behov av modernisering inom järnvägsbranschen. Konkurrenten Protrain förlorade nyligen sina avtal om röjningslok i Stockholm och Göteborg efter att bolaget inte lyckats få fram lok som uppfyllde Trafikverkets miljökrav. När kraven skärps behöver äldre lok byggas om eller ersättas, vilket kan skapa efterfrågan på modernisering och tekniska uppgraderingar, områden där Railcare redan har bevisad kompetens.
Marknaden och strukturella drivkrafter
Railcare gynnas av en omfattande underhållsskuld och ökade investeringar i svensk järnväg. Av den föreslagna infrastrukturramen på 1 171 miljarder kronor för 2026–2037 är 210 miljarder avsatta för drift, underhåll och investeringar i järnvägen. Satsningen ligger väl i linje med Railcares verksamheter inom spårunderhåll, lining och entreprenadtransporter.
Sambandet mellan högre budget och Railcares intäkter är dock inte linjärt. Utfallet beror på vilka åtgärder Trafikverket prioriterar, när projekten genomförs och om Railcare vinner de aktuella upphandlingarna. Fler spårbyten ökar exempelvis efterfrågan på transport av spårbytesmaskiner, slipers och makadam, men kan samtidigt skjuta fram vissa förberedande arbeten inom Entreprenad. Denna mekanik blev tydlig under årets andra kvartal. Mot bakgrund av bolagets specialistkompetens, etablerade kundrelationer och historiska leveransförmåga bedömer jag samtidigt att Railcare har goda förutsättningar att ta del av de ökade satsningarna.
Efterfrågan stöds även av ökade transportvolymer och järnvägens växande betydelse för näringsliv och totalförsvar. Trafikverkets analyser pekar på att person- och godstransporterna kan öka med omkring 50 procent fram till 2040. Mer trafik på ett redan hårt belastat järnvägsnät ökar behovet av underhåll, samtidigt som tillgången till spår för att utföra arbetena blir mer begränsad. Det gynnar effektiva metoder som kan genomföras med begränsad påverkan på trafiken.
Marknaden präglas samtidigt av höga inträdesbarriärer. Verksamheten kräver betydande kapital för lok och specialiserade järnvägsmaskiner, utöver trafiktillstånd, säkerhetsgodkännanden och utbildad personal. Railcares befintliga maskinpark, tekniska kompetens och långa leveranshistorik utgör därför tydliga konkurrensfördelar.
Sammantaget är marknadsutsikterna strukturellt gynnsamma. För att medvinden ska nå resultaträkningen krävs dock att relevanta projekt upphandlas och att Railcare vinner avtalen, något bolaget historiskt varit framgångsrikt med. Railcare har bland annat ramavtal gällande entreprenadarbete med Trafikverket, bolaget ansvarar för tio av Sveriges 15 beredskapsorter och utför en majoritet av entreprenadtransporterna i samband med Trafikverkets spårbyten.
Kostnadskostym och investeringsbehov
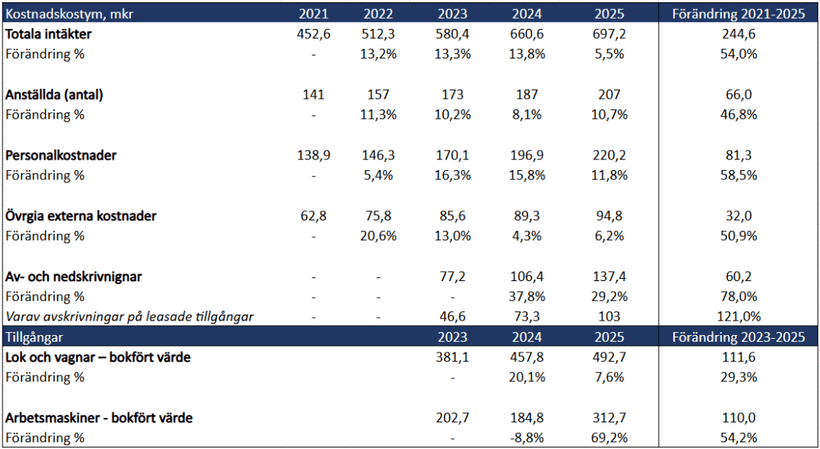
Railcare verkar i en kapitalintensiv bransch där tillväxt kräver tillgång till lok och kvalificerad personal. Kostnadsbasen och tillgångarna ökar därför relativt i takt med verksamheten, vilket begränsar möjligheten till betydande skalfördelar. Samtidigt finns en viss operativ hävstång om högre beläggning och nya volymer kan hanteras inom den befintliga organisationen och maskinparken.
De senaste årens utbyggnad av organisation och maskinpark talar för ett mer begränsat investeringsbehov vid tillväxt förutsatt att tillväxten ryms inom befintlig kapacitet. Ett till större transportavtal hade däremot troligtvis krävt ytterligare lok och förare.
Railcare leasar en stor del av sina lok, där leasingperioden i hög grad matchas mot Railcares avtal med kund. Detta begränsar initiala kapitalinsatsen och minskar risken att bolaget står med lok utan motsvarande intäkter när ett kontrakt löper ut. Leasing ger således större flexibilitet att anpassa kapaciteten efter kontraktsportföljen. Värt att nämna är dock att Railcare äger 40% av AC Finance som leasar ut loken åt Railcare.
Estimat och finansiella mål
Railcare har historiskt visat en god förmåga att växa. Mellan 2017 och 2025 ökade nettoomsättningen från 293 till 668 msek, motsvarande en CAGR på omkring 11%. Framåt väntas fortsatt strukturell tillväxt inom järnvägsunderhåll, samtidigt som möjligheten att nå bolagets finansiella mål beror på förmågan att lyckas vinna nya större avtal inom segmentet Transport.
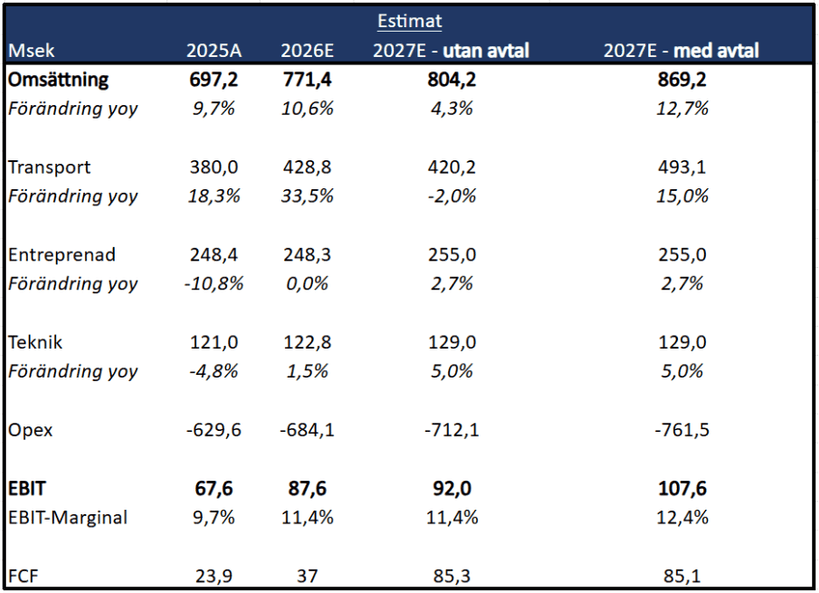
I scenariot utan ett nytt transportavtal estimeras omsättningen till 804,2 MSEK 2027. Transport väntas då minska något efter den starka utvecklingen under 2026, medan Entreprenad och Teknik antas växa med omkring 5 procent vardera. Tillväxten inom Entreprenad drivs av strukturella faktorer/ökade investeringar i järnvägsunderhåll och en kostnadsbesparing på ca 7 msek kopplade till nedläggningen av den brittiska verksamheten. Teknik gynnas av ett större fokus på extern försäljning samt klimatkrav och underhållsbehovet inom branschen.
I scenariot med avtal räknar jag med ett nytt transportuppdrag som bidrar med omkring 60 MSEK i årlig omsättning. Det höjer koncernens omsättning till 869 MSEK och EBIT till 108 MSEK, motsvarande en EBIT-marginal på 12,4%. Bolaget har själva uppgett att ett nytt större transportavtal krävs för att nå målet om 1 miljard kronor i omsättning och 13 procents EBIT-marginal vid utgången av 2027.
Omsättningsmålet sattes 2024 när man fått bra rull på Transport och min bedömning är att man hade höga förhoppningar om både den brittiska verksamheten och extern maskinförsäljning. På grund av att de två sistnämnda inte levt upp till förväntningarna anser jag omsättningsmålet som osannolikt. Estimaten är också således konservativa jämfört med Railcares egna mål.
Kassaflödet väntas dessutom stärkas när den senaste investeringspuckeln troligtvis är bakom bolaget. Dock kommer troligtvis ett nytt avtal kräva uppstartsinvesteringar.
Värdering
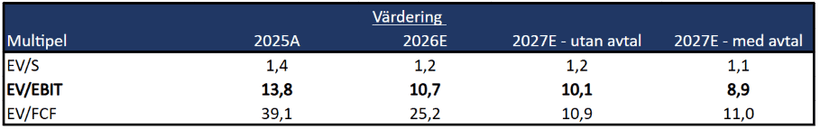
Railcare värderas till EV/EBIT 8,9 på mina estimat för 2027E (med avtal), vilket också är huvudscenariot. Det utgår från att Railcare tecknar ett större avtal inom Transportsegmentet under kommande halvår och börjar bidra med stor effekt redan under 2027. Antagandet stöds av bolagets egen bedömning (och mål) att det är väl positionerat med goda möjligheter att ta tillvara på nya affärsmöjligheter.
Även utan ett nytt transportavtal bedöms nedsidan vara begränsad och uppsidan fortsatt attraktiv, om än mindre. I det scenariot värderas Railcare till EV/EBIT 10,1 på mina estimat för 2027 (utan avtal).
En EV/EBIT-multipel på 12 bedöms vara rimlig mot bakgrund av Railcares historiska utveckling, strukturell medvind från ökade investeringar i järnvägen och höga inträdesbarriärer. Att bygga upp motsvarande verksamhet kräver betydande investeringar i lok och specialmaskiner samt tillgång till trafiktillstånd, kvalificerad personal och starka kundrelationer. Multipeln stöds även av att Railcares historiska EV/EBIT-median under perioden 2019–2024 uppgått till 13.
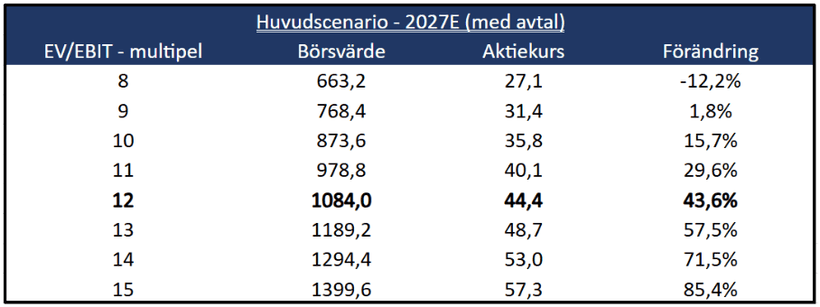
Baserat på mina estimat för huvudscenariot och en motiverad EV/EBIT-multipel på 12 ser jag ett motiverat värde om 44,4 kronor per aktie. Det motsvarar en uppsida på cirka 43,6% från dagens aktiekurs på 30,9 sek.
- Slutsats och rekommendation
Railcare har utvecklats till en järnvägsspecialist där Transport blivit den främsta tillväxtmotorn. Hittills har bolaget inte tappat något betydande Transportavtal, vilket även bedöms som osannolikt framåt. Ökade järnvägssatsningar och bolagets etablerade position ger goda långsiktiga förutsättningar. I mitt huvudscenario bidrar ett nytt transportavtal till fortsatt tillväxt och förbättrad lönsamhet under 2027. Värderingen framstår som attraktiv även utan avtalet, samtidigt som varierande beläggning och högt kapitalbehov motiverar viss försiktighet. Om den tyngsta investeringsperioden ligger bakom bolaget, nedläggningen av den brittiska verksamheten lyckas och ett nytt avtal tillkommer finns förutsättningar för en stark utveckling. Sammantaget indikerar huvudscenariot en uppsida på ungefär 44% från dagens kurs.