


Blir aktieägarna i TISG utblottade den sista oktober?
Under 2024 och 2025 skrev jag relativt mycket om The Italian Sea Group (TISG), som är ett italienskt företag specialiserat på tillverkning av lyxiga fartyg och superyachter. Företaget grundades år 1942, samma år Japan förklarar Nederländerna krig och invaderar nederländska Indien, under namnet Rodriquez Cantieri Navali och var från början inriktat på att bygga mindre fartyg som fiskebåtar och passagerarfärjor. Under årens lopp växte företaget och utvidgade sin verksamhet till att omfatta tillverkning av lyxyachter och megayachter.
Fram till cirka 9 månader sedan var bolaget ett en av världens främsta tillverkare av lyxyachter, som kunde erbjuda skräddarsydda lösningar för kunder med höga krav på design, prestanda och komfort till sjöss. Genom åren etablerade företaget sig som en symbol för italiensk hantverksskicklighet och innovation inom den marina industrin. Förvisso blir fruktskålen något väl tillblandad, men det gick att se på TISG som vore de ett sorts havens Ferrari.
Jag initierade min första position i slutet av 2024 och ökade därefter på vid två tillfällen under våren 2025. Jag såg riskerna, men också möjligheterna. Dock var jag, som jag skrev i mitt inlägg Börsen – Naivismens härbärge den 11 augusti tidigare i år naiv. I inlägget skrev jag bland annat ”Under 2024 förliste en av bolagets yachter, om än att det var från ett förvärvat märke/bolag. Det blev såklart en juridisk följd där TISG hävdade att det inte var på grund konstruktionsfel som yachten gick under, utan på grund av besättningen. Vd, Giovanni Costantino, gick ut i medierna och försvarade bolaget aggressivt genom att hävda att båten var strukturellt felfri och i princip ’osänkbar’. I takt med tiden blev vd mer och mer ’aggressiv’ i sina utlåtanden och här började jag bli misstänksam. Förvisso är det bra att en vd uttalar sig, men den allt högre tonen skickar signaler om en press och stress. I många fall ligger där ingen hund begraven, men ibland gör det just det.”
De siffror och nyckeltal som bolaget presenterade under slutet av 2024 och fram till halvårsskiftet 2025 var förvisso inte BRA, men de var inte heller dåliga – speciellt inte när de sätts i relation till den makroekonomi som rådde.
Jag ska inte bli mer långrandig och för de som vill grotta ned sig än mer om bolaget och dess platta fall finns det mycket skrivet och såklart kan en valfri LLM sammanfatta det på ett lättsamt och tilltalande sätt. Jag ska likväl gå in på att jag under juli 2025, det vill säga i samband med att jag skrev mitt sista inlägg om bolaget och veckorna därefter, allt mer började att tänka på caset i allmänhet, men vd i synnerhet. Mer och mer började min tro på honom och hans förmåga att leda bolaget att vackla, vilket mynnade ut i att jag sålde mitt innehav den 11 augusti (2025). Det blev en kännbar förlust om cirka 35 % inklusive erhållen utdelning. Inte för att jag inte hade kunnat föreställa mig att bolaget skulle kunna möta utmaningar, för de hade jag, utan för att jag naiv till dels worst case scenario, dels vd. Att rycka plåstret var såklart emotionellt jobbigt, men nu i efterhand har det visat sig vara inget annat än rätt beslut.
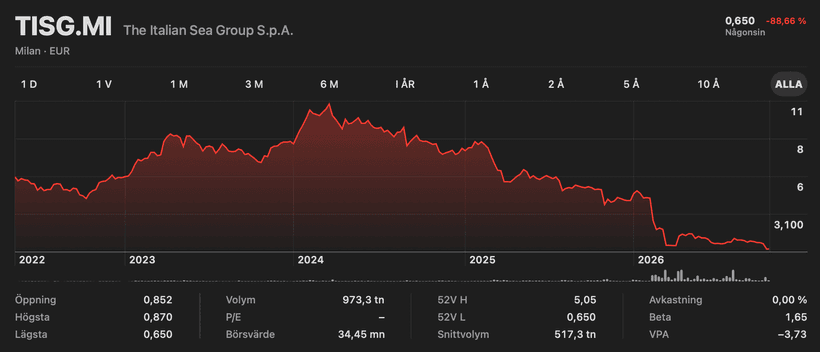
Rätt beslut, för nu, cirka en vecka kvar innan oktober löper ut och november in, står bolaget inför ett existerande respektive icke existerande. I tisdags, den 20 oktober föll aktien med cirka 11 % och i fredags, den 23 oktober, sjönk den med hela 25 % för att handlas till 0,65 EUR, vilket kan ställas mot toppnoteringen om 10,86 EUR den 18 mars 2024. Anledningen är att bolaget sedan den 1 juli 2026 är under en domstolsstyrd rekonstruktionsprocess och att tisdagens ”milda” börsfall berodde på en växande oro för likvidation och akut stress inför tidsfristen för rekonstruktionsplanen i slutet av oktober i kombination med rapporter om att bolagets finansiella underskott har urholkat det legala minimikravet på aktiekapital.
Paniken fördjupades sedan, milt sagt, brutalt under fredagen då aktien föll med ytterligare cirka 25 % efter beskedet att de fem bindande buden som kommit in – från bland annat SRI Global, Azimut|Benetti och Sanlorenzo – är strukturerade uteslutande som rena tillgångsaffärer (asset deals). Denna typ av budstruktur betyder att köparna endast vill ta över varumärkena, produktionen och varven, medan de lämnar kvar det börsnoterade bolaget som ett tomt, skuldtyngt skal utan att skjuta till något kapital, vilket i praktiken raderar ut allt restvärde för de nuvarande aktieägarna.
Som jag kortfattat skrev i tidigare länkat blogginlägg har krisen funnits betydligt längre än den första juli 2026, då bolaget har befunnit sig under insolvensskydd sedan april 2026 till följd av en akut finansiell härdsmälta. Det som från början drev TISG över kanten var upptäckten av stora kostnadsöverdrag och djupa ekonomiska oegentligheter i räkenskaperna som resulterade i förfallna skulder på över 270 miljoner EUR, en situation som förvärrades ytterligare av kommersiella skadeståndskrav efter att superyachten Bayesian tragiskt sjönk utanför Sicilien.
Domstolen godkände därför anbudsprocessen som ett sista strukturerat ramverk för att rädda den operativa verksamheten under kontrollerade former och det är denna process andra fas som stängdes den 19 oktober 2026, med det smärtsamma utfallet att verksamheten räddas genom en styckning medan aktieägarna lämnas tomhänta.
Efter att den kritiska tidsfristen för att lämna in den slutgiltiga rekonstruktionsplanen löper ut om cirka en vecka kommer TISG:s styrelse och de rättsliga förvaltarna att välja ut det mest fördelaktiga av de fem bindande tillgångsbuden, vilket sedan läggs fram för juridisk prövning hos domstolen i Florens samt för en avgörande omröstning bland bolagets borgenärer. Eftersom buden är strukturerade som rena tillgångsaffärer kommer försäljningslikviden att gå till att täcka så mycket som möjligt av det enorma skuldeberget och om majoriteten av borgenärerna godkänner planen kan, om jag har tolkat det rätt, domstolen slutgiltigt fastställa överföringen av varumärken och varv till den nya köparen.
Skulle parterna däremot misslyckas med att presentera en godtagbar plan, eller om borgenärerna röstar nej, upphör insolvensskyddet omedelbart. Detta kommer att kasta in TISG i en regelrätt konkurs och exekutiv likvidation där tillgångarna auktioneras ut under pressade former.
Såklart är det inte roligt, men det ska likväl bli intressant att se hur innestående vecka blir för bolaget. Oavsett utfall kan jag konstatera att om jag inte hade sålt mina aktier hade mitt innehav visat -91 %...