


Dometic
Dometic: billig aktie, dyr skuld – och en vinstmaskin som heter Marine
Dometic-aktien har halverats på ett år och handlas kring 24 kronor. Börsvärdet är ungefär 7,5 miljarder. Bokfört eget kapital är tre gånger så stort. Det ser billigt ut – tills man räknar in skulden, den svaga husbilsmarknaden i USA och att utdelningen för 2025 ställdes in.
Bolaget tillverkar utrustning för mobilt liv: kylskåp och AC till husbilar, styrsystem till båtar, portabla kylboxar under Dometic och Igloo, plus batterier och sol. Rötterna sitter i Electrolux absorptionskylskåp. Som eget bolag bildades Dometic 2001 och börsnoterades 2015.
Fyra divisioner – en bär vinsten
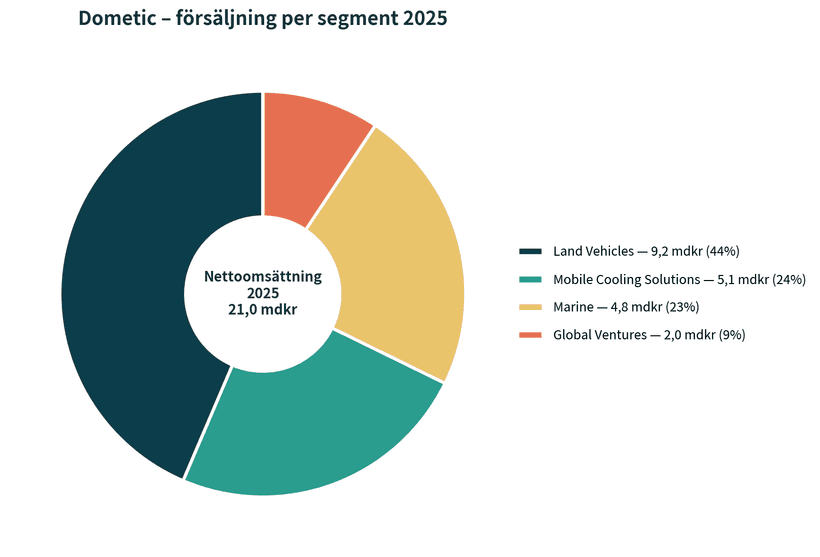
Sedan 2025 rapporterar koncernen fyra segment. Land Vehicles, tidigare uppdelat på Americas, EMEA och APAC, är nu ett globalt segment.
Land Vehicles är volymen: inbyggda produkter till husbilar, husvagnar och skåpbilar plus tält och grillar. Americas gick med EBITA-förlust 2025 (–3,7 procent). EMEA höll 10,4 procent och APAC 25,0. I Q2 2026 sjönk Americas organiskt med 16 procent. Här sitter konjunkturproblemet.ebf0a6
Mobile Cooling Solutions är kylboxar och muggar. Konsumentnära, säsongsstyrt, säljs via butik och e-handel. I Q2 växte segmentet organiskt 5 procent och utgjorde 32 procent av kvartalsförsäljningen – mer än på helårsbasis, vilket är typiskt för sommaren.
Marine är vinstmaskinen. Styrsystem, klimat och sanitet till fritidsbåtar gav 19,7 procents EBITA-marginal 2025 och 18,8 procent i Q2. Eftermarknaden är stabilare än OEM-leveranserna till båtvarven.
Global Ventures samlar mobil el samt hospitality och residential. Liten andel, svag Q2 (–16 procent organiskt), men bättre helårsmarginal än både husbilarna och kylboxarna.
Q2 2026
Omsättningen blev 5 969 Mkr (6 269). Organiskt –1 procent. EBITA före jämförelsestörande poster 739 Mkr, marginal 12,4 procent mot 14,0. I siffran ingår en kundförlust på 52 Mkr. Omstruktureringskostnader på 101 Mkr togs extra.
Under ytan
Det viktiga under ytan: Service & Aftermarket växte organiskt 3 procent, Marine och Mobile Cooling växte, OEM backade. Mixen går åt det håll ledningen vill – mer eftermarknad, mindre beroende av nya husbilar.
Samtidigt förlängdes det globala omstruktureringsprogrammet. Målet är nu 900 Mkr i årliga besparingar vid halvårsskiftet 2027, upp från 750 Mkr. Extra 150 Mkr ska främst tas i Land Vehicles Americas. Ledningen säger rakt ut att volymmålet för 2026 inte nås och att den amerikanska RV-marknaden inte väntas vända i närtid.
Aktien
Multipeln är låg för att skulden är hög och cykeln är dålig – inte för att Marine är billigt.
Räknat på börsvärdet ser Dometic ut som ett fynd: P/S under 0,4, P/B runt 0,3, framåtblickande P/E enligt analytikerkåren. Räknar man på företagsvärdet (börsvärde plus nettoskuld) blir bilden tristare. Skuldsättningen låg kvar på 3,3 gånger EBITDA efter Q2. Fritt kassaflöde i kvartalet var 806 Mkr, sämre än i fjol men fortfarande positivt.
Värdefuälla?
Tre saker avgör om 24 kronor är billigt eller en värdefälla:
När den amerikanska husbilsmarknaden slutar falla. Inte om produkterna är bra.
Om de utlovade 900 miljonerna i besparingar syns i marginalen innan volymerna kommer tillbaka.
Om skulden sjunker tillräckligt för att utdelning och mer offensiva drag ska bli aktuella igen.
Slutsats
Dometic är ett bolag i två hastigheter. Marine tjänar pengar redan nu. Kylboxarna har börjat växa igen. Land Vehicles i USA är sänket – och samtidigt den hävstång som skulle ge mest om cykeln vänder. Aktien diskonterar en lång vinter. Den som köper köper tid, skuldrisk och ett hopp om att 900 miljoner i kostnader försvinner ur resultaträkningen.
Källor: Dometic årsredovisning 2025, Q2-rapport och Q2-presentation 2026. Aktiekurs igår 23,7 kr. Gör din egen analys osv.