


Cedergrenska - billig serieförvärvare i skolsegmentet
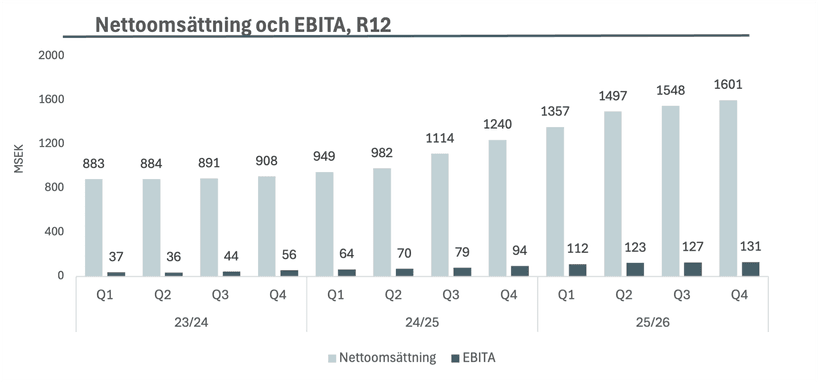
På tre år har omsättningen ökat från 883 till 1 601 MSEK och EBITA från 37 till 131 MSEK. Prognosen för 2026/27 är som vanligt försiktig, och aktien handlas till under fem gånger EV/EBITA. Den politiska risken förklarar rabatten, men frågan är om den motiverar hela den.
Översikt
Cedergrenska bedriver förskola, grundskola, gymnasium och vuxenutbildning, med tyngdpunkt i Stor-Stockholm och Uppsala. Vid utgången av räkenskapsåret 2025/26 uppgick antalet barn och elever till 10 486. Gymnasiet är störst, med i genomsnitt drygt 6 100 elever under fjärde kvartalet, följt av grundskolan med drygt 3 300 elever och förskolan med cirka 800 barn. Vuxenutbildningen har under 200 deltagare.
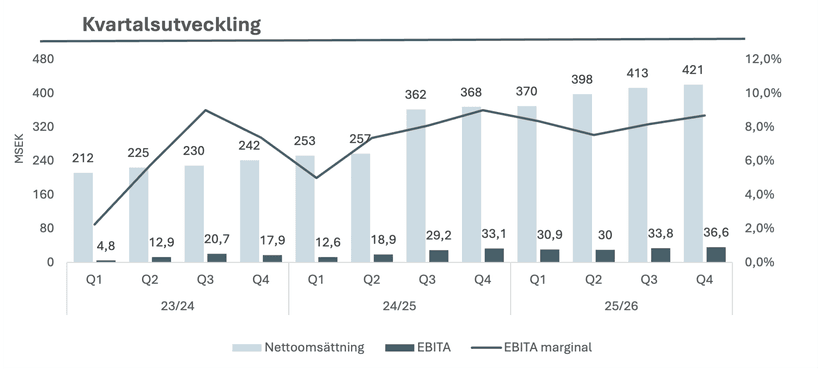
Utvecklingen har varit tydlig sedan 2023/24. Kostnadsbesparingsprogrammet under 2023/24 lyfte marginalen, och därefter har en serie förvärv drivit omsättningen. Helåret 2025/26 slutade på en omsättning om 1 601 MSEK, en rapporterad EBITA om 122,5 MSEK och en justerad EBITA om 131 MSEK. Det motsvarar en omsättningstillväxt om 96,0 procent och en ökning av det justerade EBITA-resultat med närmare 250 procent.
Bolaget grundades 2011, när Niklas Pålsson, tidigare aktiemäklare och historielärare, och Håkan Söderström, lärare, förvärvade Tibble Gymnasium i Täby. Noteringen skedde 2021. Båda grundarna är fortsatt aktiva: Söderström (cirka 14 procent av aktierna) är styrelseordförande och Pålsson (cirka 17 procent) arbetande styrelseledamot. Vd Lotta Smith äger aktier för ytterligare cirka 10 MSEK. Insynsägandet är med andra ord gott, vilket är viktigt i bolag med hög politisk risk.
Förvärvsstrategi
Skolsektorn har ett naturligt överhäng av säljare och få kapitalstarka köpare. Det har gjort det möjligt för Cedergrenska att förvärva till låga multiplar. Verksamheterna drivs i huvudsak decentraliserat, medan synergier tas ut i stödfunktioner som administration, mat och städning.
Marknaden är fragmenterad. Knappt 20 procent av Sveriges elever, eller cirka 420 000, går i fristående skolor, och omkring 80 procent av huvudmännen driver endast en skola. Cedergrenskas drygt 10 000 elever motsvarar cirka 2,5 procent av det fristående segmentet. Bolaget har förvärvat ett trettiotal skolor sedan 2011, och synergierna får normalt full effekt två till tre år efter tillträdet.
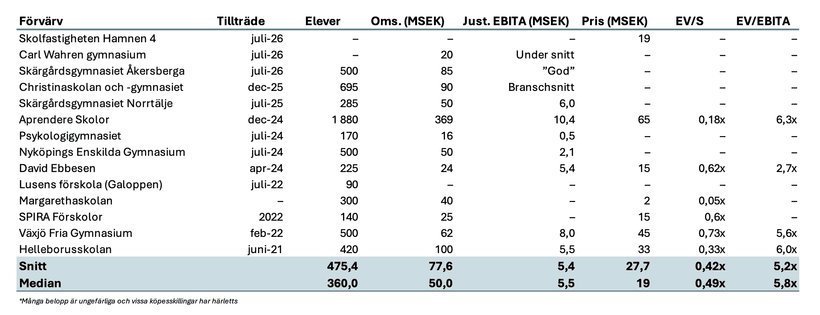
Aprendere är det största förvärvet i bolagets historia. Det tillförde drygt 40 procent av omsättningen och förvärvades till 0,18x omsättningen. Efter realiserade synergier medförde förvärvet ett EBITA-tillskott om 20 MSEK, vilket resulterade i en implicit förvärvsmultipel om 3,3x EV/EBITA. Sedan juli 2026 har ytterligare drygt 100 MSEK i årsomsättning tillkommit genom Skärgårdsgymnasiet i Åkersberga och Carl Wahren gymnasium.
Lönsamhet
Cedergrenska har varit otroligt skickliga på att kontinuerligt stärka marginalen, trots att många skolor förvärvats med lägre marginal än koncernen. Det illustrerar de stora synergier som kan utvinnas.
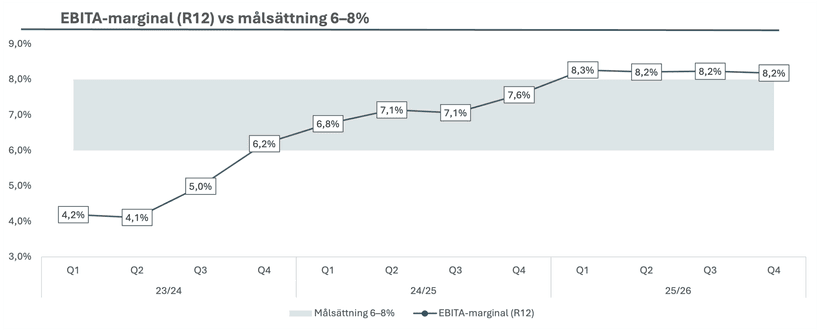
Justerat för engångskostnader inför listbytet uppgick marginalen till 8,7 procent i fjärde kvartalet och till drygt 8 procent för helåret. Ledningen pekar på strukturella förklaringar genom kostnadsbesparingsprogrammet, synergier från förvärv och en genomsnittlig höjning av skolpengen med cirka 3 procent.
Att driva friskolor är traditionellt en kapitallätt affärsmodell eftersom fastigheterna ofta hyrs. Cedergrenskas kapitalavkastningen har således stigit i takt med marginalen, och ROCE uppgick för helåret till 42 procent.
En bredare affärsmodell
Cedergrenska har de senaste åren breddat sig mot tjänster runt skolverksamheten. Cedergrenska Mat levererar i dag mat till 75 procent av koncernens barn och elever, och hälften av enheterna städas i egen regi. I juli 2026 tillkom en fastighetsverksamhet. Skolfastigheten Hamnen 4 i Stocksund förvärvades för 19 MSEK, och dotterbolaget Cedergrenska Fastigheter äger nu tre skolfastigheter med ett bokfört värde om cirka 40 MSEK. De finansieras med ett 20-årigt lån från Danske Bank. Målet är fastigheter med ett bokfört värde om upp till 100 MSEK till och med december 2027.
Med denna strategi kan en del av koncernens resultat genereras i mat, städning, IT och fastighetsuthyrning snarare än i skolorna. Det minskar exponeringen mot eventuella begränsningar av vinstutdelning från skolverksamhet. Samtidigt flyttar affärsmodellen från en kapitallätt verksamhet mot en med större värden i balansräkningen. Kravet på ekonomisk redovisning per skolenhet från juli 2027 kommer dessutom att öka insynen i internprissättningen mellan skolorna och servicebolagen.
Kapitalallokering
Under 2025 inleddes en mer aggressiv kapitalallokering. Genom syntetiska återköp har antalet aktier minskat med cirka 10 procent, från 14,07 till 12,66 miljoner. Bolaget drevs länge med nettokassa men vände i och med återköpen till en liten nettoskuld. Det är troligtvis helt rätt beslut.
För 2025/26 föreslås en utdelning om 2,50 kr per aktie, varav 0,22 kr extra, vilket motsvarar 36 procent av det justerade resultatet. Nettoskulden var 60,7 MSEK, eller 0,4x EBITDA, jämfört med taket om 2,0x. Med tanke på den försiktiga utdelningen och starka balansräkningen annonseras förhoppningsvis ett återköpsprogram senare under året.
Prognos 2026/27
Bolaget har en historik av att sätta försiktiga prognoser och därefter överträffa dem. För 2024/25 prognostiserades en justerad vinst per aktie om minst 4 kr, och utfallet blev 5,04 kr. För 2025/26 var golvet en justerad nettovinst om minst 67 MSEK, och utfallet blev 88,6 MSEK.
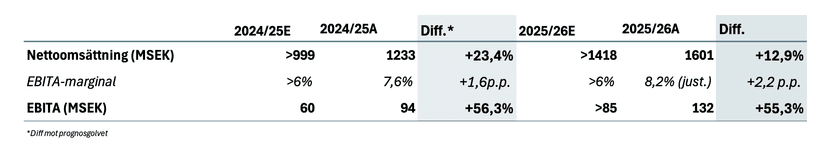
För 2026/26 är prognosen en tillväxt om minst 10% samt en EBITA-marginal över 7%. Prognosen exkluderar engångskostnader för listbytet. Proforma omsätter koncernen 1750 MSEK, vilket innebär att försäljningsprognosen i stort sett redan är uppnådd. Marginalen är också i tydlig underkant och kommer sannolikt överträffas med råge.
IFRS och listbyte
Från och med första kvartalet 2026/27 redovisar bolaget enligt IFRS. De linjära goodwillavskrivningarna upphör, vilket gör att den underliggande lönsamheten synliggörs. Leasingavtal för lokaler förs in i balansräkningen, vilket enligt traditionell redovisningspraxis innebär en ökning av nettoskulden. Jag betraktar dock leasing som något operativt och det kommer därmed inte påverka hur jag värderar bolaget. Cedergrenska kommer även byta till Nasdaq Stockholms huvudlista någon gång under året. Det skulle förenkla möjligheten till aktieåterköp och förhoppningsvis förbättra likviditeten.
Elefanten i rummet
Den politiska risken är emellertid mycket hög. I augusti 2026 beslutade riksdagen om skärpta villkor för friskolor, som träder i kraft den 1 juli 2027. Nya skolor får inte dela ut vinst de första fem åren. Efter ett ägarbyte gäller ett utdelningsstopp i tre år, och efter allvarlig kritik från Skolinspektionen i två år. Regeln om ägarbyten berör direkt en förvärvsdriven modell, men hur den tillämpas på huvudmannanivå återstår att se.
I valet i september fick S, V, MP och C tillsammans 176 mandat mot Tidöpartiernas 173. Prediktionsmarknaderna prisar in en regering ledd av Socialdemokraterna som det mest sannolika utfallet, och S, MP och V har drivit en utredning om ett totalt vinstförbud. Fyra faktorer talar dock för att risken är mindre än vad värderingen antyder:
- De parlamentariska förutsättningarna för ett totalt vinstförbud saknas sannolikt, eftersom Centerpartiet inte har ställt sig bakom ett sådant. Socialdemokraterna regerade dessutom 2014–2022 utan att införa något förbud.
- Ett förbud som helt eliminerar vinster är juridiskt svårt att utforma. Egendomsskyddet i artikel 17 i EU:s rättighetsstadga kräver skälig ersättning vid ett tvingande avvecklande, vilket skulle belasta statsfinanserna. En gradvis utfasning undviker ersättningskravet men tar i praktiken cirka tio år, eftersom elever som redan påbörjat sin utbildning ska kunna fullfölja den.
- Omkring 420 000 elever går i fristående skolor. En snabb omställning av en så stor del av skolväsendet är politiskt och praktiskt svår att genomföra.
- Skärpt reglering kan gynna större aktörer. Högre krav på rapportering och kvalitet driver kostnader som små huvudmän har svårt att bära, vilket kan öka utbudet av förvärvsobjekt.
Mildare förslag, som krav på återinvestering eller tak för utdelning, kan ändå påverka negativt. Positivt är att styrelsen äger en betydande andel av bolaget och att kvaliteten är dokumenterat hög. Efter tre år är 70 procent av rektorerna kvar på samma enhet, mot 50 procent i riket.
Värdering
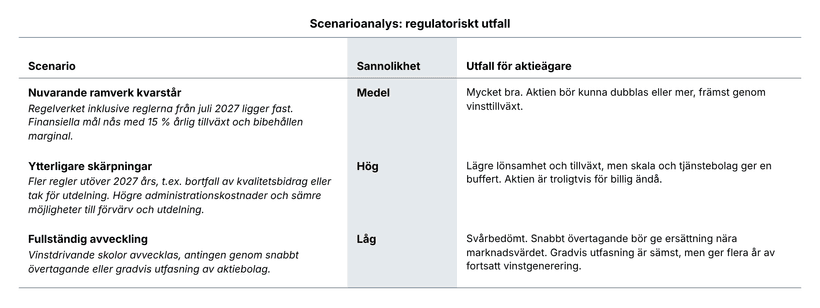
Cedergrenska värderas i dagsläget till ett börsvärde omkring 560 MSEK. Inklusive nettoskulden är EV cirka 620 MSEK. Med prognosgolvet för 2026/27 landar EBITA på minst 123 MSEK, motsvarande 5x EBITA. Sektorkollegan Academedia handlas jämförelsevis till strax över 8x, motsvarande en uppsida om 65%. Jag tycker dock att en relativvärdering ter sig dåligt eftersom jag tror att marknaden har fel om hela sektorn, samt det faktum att Academedia har mer geografisk diversifiering. Det är bättre att tänka i scenarion.
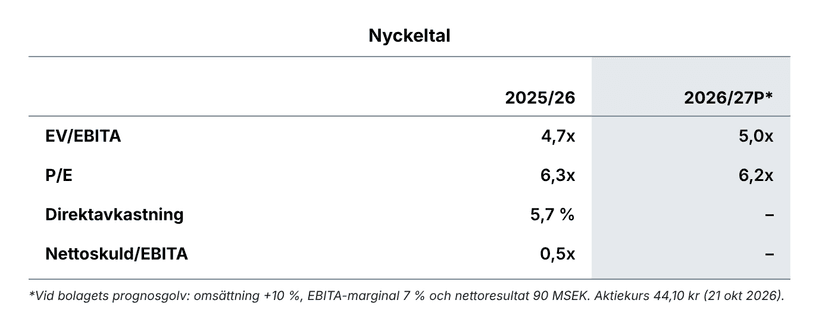
Nuvarande ramverk kvarstår. Om dagens regelverk ligger fast, inklusive reglerna som träder i kraft i juli 2027, är aktien mycket lågt värderad. 2027 års regler förändrar lite för en seriös aktör med hög kvalitet och marknadsmässiga koncerninterna transaktioner. Cedergrenska kan då nå sina finansiella mål med en årlig tillväxt om 15 procent och bibehållen marginal. EBITA når i så fall cirka 200 MSEK 2029/30, vilket redan vid 7x EV/EBITA motsvarar runt 105 kr per aktie. I det scenariot bör aktien kunna dubblas eller mer, främst genom vinsttillväxt.
Ytterligare skärpningar. Det mest sannolika scenariot är att regleringen fortsätter att skärpas utöver 2027 års regler, till exempel genom bortfall av kvalitetsbidrag eller tak för utdelning. Administrationskostnaderna ökar och möjligheterna till förvärv och utdelning försämras, vilket kan innebära systematiskt lägre lönsamhet och tillväxt. Som större skolkoncern står Cedergrenska dock bättre rustat än de flesta enskilda huvudmän, och breddningen mot kringliggande tjänster fungerar som en buffert. Även i detta scenario är aktien troligtvis för lågt värderad.
Fullständig avveckling. Vid en fullständig avveckling av vinstdrivande skolor är utfallet för aktieägarna svårt att bedöma. Om staten tar över skolorna på kort tid bör aktieägarna ha rätt till ersättning nära marknadsvärdet. Ett mer långsiktigt alternativ är en gradvis utfasning av aktiebolag i skolsektorn, vilket kan kringgå rätten till ersättning. I kombination med striktare reglering och högre kostnader är det det sämsta utfallet för aktieägarna. Även då återstår dock flera år av vinstgenerering och utdelningar.
Slutsats
Cedergrenska är en välskött skolkoncern med kunniga huvudägare. Bolaget har en dokumenterad förmåga att förvärva till låga multiplar och lyfta lönsamheten i de förvärvade enheterna. Breddningen mot fastigheter och tjänster gör modellen något mer kapitalintensiv, men minskar samtidigt exponeringen mot regleringar som riktar sig mot skolverksamheten.
Med en värdering på 5x EBITA och en lagstiftning som släpar är det svårt att inte få ekvationen att gå ihop. Vad som kan utlösa en omvärdering är mindre tydligt. Möjliga utlösare är en klarare politisk bild, att skolstämpeln tonas ned i takt med att servicedelen växer, eller att marknaden börjar värdera bolaget utifrån kassaflödet. Vi får se om tålamodet håller men hittills har jag inga problem med att sitta och casha in utdelningar och återköp.