


Valmet
Fortsätter med mina noteringar kring diverse innehav som inte gjorts så mycket noteringar om på ett tag.
Finska Valmet har sett minskad orderingång under 2026. Ned 10 % för Q2 nu senast. Det kan svänga en del på kvartalsbasis då ordrar som bolaget får är relativt stora när de väl kommer.
Sett till försäljningen H1 så ökade den med 6 % och marginalerna hålls stabila så på sista raden har H1 genererat 0,59 eur/aktie (0,49).
Noterbart är förövrigt förvärvet av brittiska Severn Group, en leverantör av industriella ventillösningar för krävande miljöer. Severn integreras i segmentet Process Performance och tillför ca 950 anställda och omsättning på årsbasis på ca 205 milj euro vilket motsvarar några låga enprocentiga tal i förvärvad tillväxt.
Nyligen trillade Valmets del-års utdelning in på 0,67 euro. På helåret har 1,35 eur delats ut per aktie.
Valmet är en högutdelare. Det är konjunkturkänsligt där Pe talet kan förändras mycket snabbare än PS beroende på höga fasta kostnader.
Denna typ av bolag växer inte snabbt och man adderar bäst då de är tämligen nedpressade i pris. Sedan låter man utdelningar trilla in och de kan också vara fokus för att skala av väl då prislappen överstiger vad man tycker är rimligt på sikt.
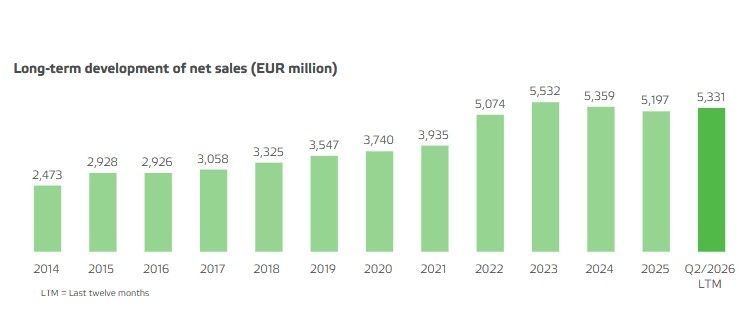
Den genomsnittliga tillväxten för Valmet beräknas på servetten till 5-6 % dvs inte något ai-bolag här inte. EBITA brukar snitta på 10 % vilket ger en rörelsemarginal på ca 8-9 %.
Sedan har Valmet ett långsiktigt mål mot 2030 att höja marginalerna, men det återstår att se om så görs. Hur som helst ska man aldrig betala för sådant i förtid. Om det lyckas blir de en värdehöjande ”bonus”.
Rullande 12 månaders eps ligger på 1,63 eur. Att jämföra med årsslutet 2025 eller 2024 som båda låg på 1,52 eur. Värderingen nu PS ca 0,9 och PE ca 16.
Åter igen, Jag köper inte på den värderingen i ett bolag av Valmets typ utan ”insatt kapital” får fortsätta takta på. Nuvarande kurs på 26,60 euro ger en direktavkastning på 5,1 % om man jämför med utdelningarna som beviljats för 2026.