


New Wave Group Q3 - rapportkommentar
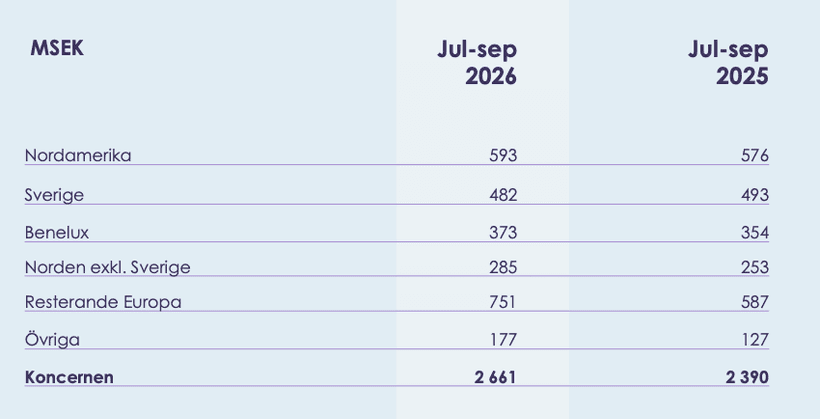
Intäkterna för det tredje kvartalet uppgick till 2 661 Mkr (2 390), alltså en ökning på +11,3% varav +3% var organisk tillväxt. VD, Torsten Jansson, hade förväntat sig något högre tillväxt givet den förändringen i efterfrågan man har sett. Samtliga marknader, utom Sverige, växer intäkterna i kvartalet. Likt tidigare kvartal är det segmentet profil som driver tillväxten och ökar intäkterna med +16%, och utgör cirka två tredjedelar av försäljningen i kvartalet. Detaljhandeln, med exponering mot konsument, växer ynka +3%.
Rörelseresultatet översteg däremot förväntningar och steg till 352 Mkr (253), vilket motsvarar en marginal på 13,2% (10,6). Detta uppnås trots en investeringstakt som fortfarande belastar resultatet samt att de tre senaste förvärven fortsatt har en påverkan. Värt att nämna är att Q3 2025 rörelseresultat påverkades negativt av en avsättning på totalt 66 Mkr. Trots detta tycker jag marginalen är klart godkänd och utvecklingen under 2026 visar en positiv trend. New Wave har de senaste åren investerat mycket i sin egen verksamhet som på sikt ska ge avkastning och högre marginaler, men som kortsiktig belastar resultatet. Investeringarna fortsatte att påverka resultatet i Q3. Det handlar bland annat om implementeringar av nytt affärssystem, lagerautomation, nytt lager i Texas (som sattes i drift i oktober) osv. Exempelvis uppgick kostnaderna för konsulter till ERP systemet till 18 Mkr i kvartalet. I VD ordet nämner Torsten att investeringar i automation kommer avta i slutet av 2027.
Torsten har pratat mycket om att en orsak till de lägre marginalerna senaste åren har varit just på grund av den ökade investeringstakten. Under 2025 uppgick de totala CapEx investeringarna till 614 Mkr och året innan till 283 Mkr. På rullande 9 månader uppgår CapEx till 408 Mkr. Investeringstakten har således ökat, samtidigt kan vissa kostnader inte kapitaliseras utan tas direkt på resultaträkningen. Bolaget kommer dock alltid investera för att växa verksamheten. Jag tror det finns ytterligare utrymme för marginalexpansion förutsatt att investeringarna återgår till en ny normal nivå samtidigt som investeringarna som har gjorts bär frukt och resulterar i tillväxt.
Balansräkningen är solid trots att nettoskulden ökat senaste två åren. Nettoskulden uppgår till cirka 2,5 Mdkr i Q3. Då räknar jag endast räntebärande skulder till kreditinstitut, vilket ger en Nettoskuld/EBITDA på cirka 1,5x. Torsten nämner att bolaget är komfortabla med nuvarande nivå, och att de finns utrymme för förvärv om något intressant dyker upp. Varulagret ganska markant sedan årsskiftet, mer precist 750 Mkr. En naturlig del av verksamheten är att varulagret ökar i takt med omsättningen, men en stor del av denna ökning beror på Dallas-lagret som har byggts upp under flera kvartal. Lagret sattes i drift i oktober och väntar på sikt bidra till ökad försäljning i USA. Tenson har bland annat lanserat sitt varumärke på den amerikanska marknaden.
Aktien var upp som mest cirka +7,5% men stängde på +2,7%. Jag tycker rapporten över lag var bra. Tillväxten var något lägre än väntat men marginalen kom å andra sidan in bättre. Den största investeringsfasen verkar vara bakom oss nu och New Wave har mycket intressant framför sig. Jag estimerar att New Wave kan växa med cirka 10% per år och leverera en EBIT-marginal på cirka 13,5% på 2028E. Det är cirka två år bort och det ger ett framtida EV/EBIT på cirka 9x lite. Jag anser att aktien fortsatt är köpvärd.