


Hacksaw Q3
Jag har haft nöjet att följa Hacksaw sedan dess notering kring midsommar 2025 och har således skrivit om dem vid följande tillfällen.
Den 28 juni, 2025 – Hacksaw en framtida högutdelare?
Den 1 augusti, 2025 – Hacksaw H1 2025 och en servettkalkyl.
Den 8 november, 2025 – Hacksaw Q3.
Den 18 februari, 2026 – Hacksaw 2025.
Den 28 april, 2026 – Hacksaw: äntligen ser Mr. Market potentialen.
Den 21 juli, 2026 – Hacksaw fortsätter att leverera – Q2 2026.
Mellan det senaste inlägget och dagens, för årets tredje kvartal, har Hacksaw – tyvärr, hunnit med att kommunicera en vinstvarning; en som jag tror det var få som väntade sig. Om denna tycker jag Erik ”Hästen” Lundberg skrev lika utförligt som bra om och således tycker jag inte att mer tid bör ägnas till nämnda.
Den 3 november fick vi äntligen ta del av rapporten, som kom in enligt vinstvarningens kommunikation.
| Nyckeltal | Q3 2026 | Q3 2025 | Skillnad, procent |
| Omsättning, MEUR | 58 105 | 52 011 | 12 % |
| Justerat rörelseresultat, MEUR | 48 325 | 42 081 | 15 % |
| Justerad rörelsemarginal, procent | 83 % | 81 % | +2 pp. |
| Resultat per aktie, EUR | 0,158 | 0,134 | 18 % |
| Kassaflöde från den löpande verksamheten, MEUR | 52 168 | 36 708 | 42,1 % |
| Fritt kassaflöde, MEUR | 48 823 | 34 957 | 39,6 % |
Studeras utvecklingen för årets första nio månader ser utvecklingen ut enligt följande.
| Nyckeltal | Q1-Q3 2026 | Q1-Q3 2025 | Skillnad, procent |
| Omsättning, MEUR | 175 010 | 142 384 | 23 % |
| Justerat rörelseresultat, MEUR | 144 204 | 116 462 | 24 % |
| Justerad rörelsemarginal, procent | 82 % | 82 % | n.a. |
| Resultat per aktie, EUR | 0,473 | 0,349 | 36 % |
| Kassaflöde från den löpande verksamheten, MEUR | 140 939 | 104 331 | 35 % |
| Fritt kassaflöde, MEUR | 132 060 | 99 299 | 32,9 % |
Som framkommer i den första tabellen uppgick de totala intäkterna under Q3 2026 till 58,1 MEUR, motsvarande en ökning om 12 % jämfört med samma period föregående år. Det är förvisso en ökning, men den ska sättas i relation till att tillväxten under årets första nio månader uppgick till 23 % samt att den minskar med 1,8 % relativt Q2 2026. Det är således en tydlig inbromsning, vilket var det som man också gick ut och vinstvarnade för. Även om den justerade rörelsemarginalen steg till 83 % från 81 %, och det justerade rörelseresultatet ökade med 15 % till 48,3 MEUR, går det inte att komma ifrån att intäktstillväxten har tappat fart såväl relativt samma period föregående år som sekventiellt, det vill säga relativt årets andra kvartal. Det är just detta som gör mig något bekymmersam, för är det bara ett tillfälligt hack i en annars fin trend, eller början på en ny, negativ, sådan?
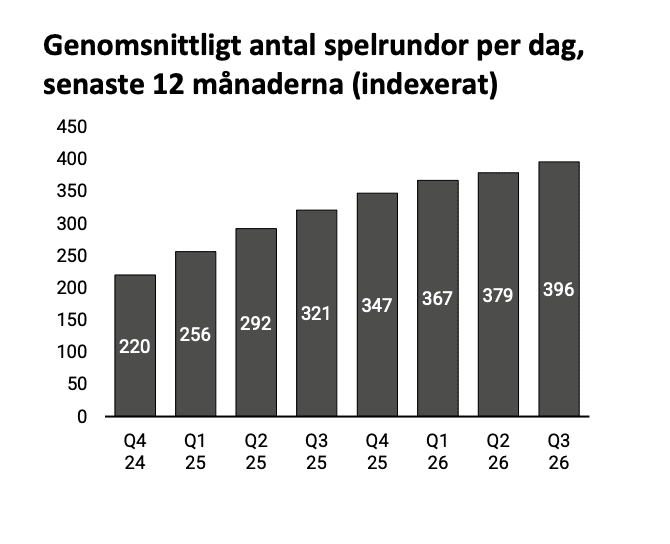
En intressant detalj är att det genomsnittliga antalet spelrundor per dag ökade med 19% under kvartalet. Spelaraktiviteten är med andra ord fortsatt stark och någon brist på engagemang i Hacksaws spel tycks det inte vara fråga om. Problemet ligger snarare i vad aktiviteten genererar i intäkter. Enligt ledningen har förändringar i såväl spel- som operatörsmix medfört lägre intäkt per spel än under motsvarande period föregående år. Huruvida detta är en sanning för enbart Q3 och inte för kommande kvartal återstår att se och ännu en gång vill jag repetera det jag nyligen skrev; ”är det bara ett tillfälligt hack i en annars fin trend, eller början på en ny, negativ, sådan?”
Ledningen beskriver bakgrunden som en medveten justering av utvecklingsplanen tidigare under året. I samband med att Hacksaw breddade sitt fokus mot utvalda marknader förändrades fördelningen mellan olika speltyper. När denna nya spelmix nu fått genomslag har utfallet inte nått upp till den nivå som bolaget historiskt har presterat. Ledningen betraktar detta som en tillfällig motvind och uppger att utvecklingsplanen åter har justerats, med större fokus på de spelstilar och styrkor som tidigare varit framgångsrika. Förväntningen är att spelmixen ska normaliseras under de kommande månaderna, även om den nuvarande sammansättningen kan påverka utvecklingen på kort sikt.
Det är en förklaring som låter rimlig, men den ska naturligtvis inte förväxlas med ett bevis och det är här som Den Stora Frågan just nu föreligger i ”caset”. Att spelrundorna ökar snabbare än intäkterna visar att aktiviteten finns där, men också att bolaget för tillfället får mindre betalt för den. Således kommer det framgent att vara viktigt att följa utvecklingen i intäkt per spelrunda och se om den återhämtar sig när den nya spelmixen normaliseras. Om så sker kan Q3 mycket väl visa sig vara ett tillfälligt hack i kurvan. Om inte bör man verkligen ta sig en funderare kring huruvida Hacksaws glansdagar redan är avverkade.
Nya spel och antal spelrundor
Det finns samtidigt flera positiva datapunkter i produktutvecklingen. Under kvartalet lanserades 19 egenutvecklade spel, jämfört med 12 under motsvarande period i fjol, medan tredjepartsstudiorna lanserade 26 spel på OpenRGS-plattformen, mot 15. Det totala spelutbudet uppgick därmed till 399 titlar, jämfört med 268 ett år tidigare. Därtill hade tolv tredjepartsstudior lanserat spel på plattformen. Hacksaw fortsätter därmed att bredda sitt erbjudande, och antalet spelrundor per dag har i den senaste tolvmånadersmätningen stigit från ett index om 321 till 396 jämfört med Q3 föregående år.
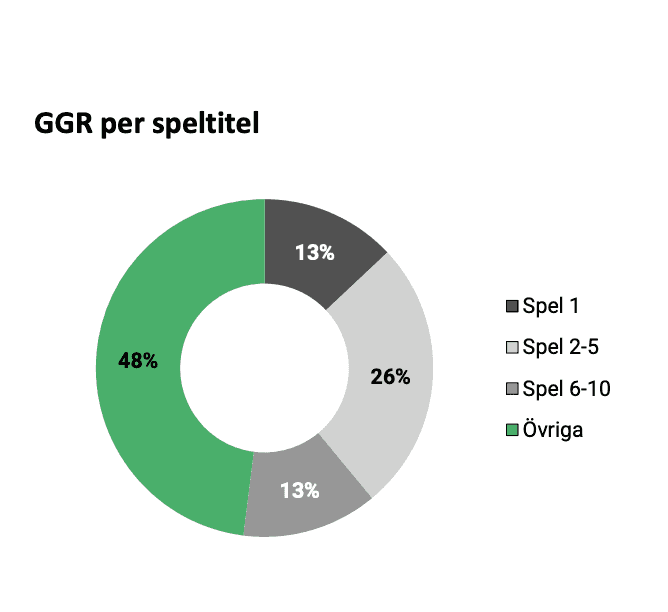
En detalj att hålla ögonen på är dock koncentrationen i spelportföljen, vilket jag har accentuerat i flera tidigare texter om bolaget. De tio främsta spelen stod för 52 % av den totala spelintäkten, jämfört med 45 % under Q3 2025 och 49 % per Q2 2026. Trenden är, i min vågskål, negativ. Man ska inte dra för stora växlar av det här, men det kan konstateras att det är slagit kvartal för kvartal. Över tid måste det likväl till att longtailen ökar i relation till den totala omsättningen för att minska risken i verksamheten. Jag vill inte se att det blir, om än att fruktskålsblandningen slår fel på många sätt, ett G5 Entertainment.
Fortsatta starka kassaflöden och lika stark balansräkning
Om intäktstillväxten är rapportens frågetecken, är kassaflödet en av dess tydligaste styrkor. Kassaflödet från den löpande verksamheten uppgick till 52,2 MEUR under kvartalet, jämfört med 36,7 MEUR under motsvarande period föregående år. Jämförelsetalet ska dock betraktas med viss försiktighet, då föregående års kassaflöde belastades av engångsposter kopplade till en utbetalning av kupongskatt om 6,8 MEUR. Före förändringar i rörelsekapital ökade kassaflödet från 42,2 till 49,2 MEUR, vilket ger en mer rättvisande bild av den underliggande förbättringen.
Efter investeringar i materiella och immateriella tillgångar uppgick det fria kassaflödet till cirka 48,8 MEUR, mot 35,0 MEUR ett år tidigare. Det motsvarar en ökning om 39,6 %. För årets första nio månader uppgår motsvarande kassaflöde till 132,1 MEUR, jämfört med 99,3 MEUR under samma period 2025, en ökning om cirka 33 %. Det är synnerligen starka siffror, särskilt med tanke på att investeringarna i huvudsak avser produktutveckling, spelcertifiering och vidareutveckling av den tekniska plattformen.
Här är det också, som i tidigare fall, viktigt att ta med sig att Q1-Q2 är ”dopade” av det tidigare Hacksaw innan det eventuellt ”nya”, som mycket möjligt kan ha skapats med start vid vinstvarningen för drygt 3,5 veckor sedan.
Balansräkningen ger inte heller någon större anledning till sömnlösa nätter, eller knaprande av depressiva medel. Vid kvartalets utgång uppgick likvida medel till 148,2 MEUR samtidigt som bolaget saknade räntebärande lån. Leasingskulderna uppgick till sammanlagt cirka 5,5 MEUR, vilket innebär att nettokassan även efter dessa uppgår till drygt 142 MEUR. Det egna kapitalet uppgick till 174,8 MEUR och soliditeten till cirka 84,8 %.
Under årets första nio månader har 115,7 MEUR delats ut till aktieägarna. Trots detta uppgick kassan till 148,2 MEUR vid kvartalets utgång, att jämföra med 133,2 MEUR vid årets början. Styrelsen har dessutom beslutat att inleda ett återköpsprogram om högst 20 MEUR, med en löptid om maximalt tre månader. Det är ett välkommet besked, även om jag gärna hade sett att programmet var större givet bolagets kassaposition och kassagenerering. Därtill har bolaget inte kommunicerat vad de ska göra med aktierna. Makuleras, användas vid förvärv eller till optionsprogram? Här önskar jag en tydligare kommunikation.
Tills vidare behåller jag mina aktier
I samband med rapporten skrev jag en tweet, där jag sade mig vilja behålla samtliga av mina aktier fram till och med rapporten, då jag ville ha mer fakta och därmed klarhet i ”caset”. Jag är inte lika övertygad om investeringen som jag var vid utgången av årets andra kvartal, men är beredd – naiv nog? – att låta innehavet ligga kvar. Jag tycker att dagens värdering är fortsatt attraktiv relativt riskerna och jag ser fortsatt att bolaget kan vara den tacksamma utdelare jag önskar det vara.
När jag tar fram dels en servett, dels en penna samt intar ett mer återhållsamt därtill ”taget på en höft”-scenario ser jag:
| Nyckeltal | 2026 | 2027 |
| Omsättning, MEUR | 236 | 279 |
| Tillväxt, procent | 20 % | 18,3 % |
| Rörelseresultat, MEUR | 191 | 223 |
| Rörelsemarginal | 81 % | 80 % |
| Vinst per aktie, EUR | 0,64 | 0.71 |
| Utdelning, EUR | 0,49 | 0,53 |
Till aktiekursen 56,5 SEK och EUR/SEK-kursen 10,95 kr ger den estimerade vinst per aktie för 2026 respektive 2027 P/E 8 samt P/E 7,2. Det rör sig om iGaming med alla de risker som hör det till, likväl tycker jag att det är för lågt.
OBS: Detta inlägg ska inte ses som en rekommendation för något av de värdepapper som avhandlas. Jag berättar enbart om mina tankar och beräkningar, inget annat. Det är som alltid viktigt att du gör din egen analys och utgår från dig, ditt liv, ekonomi, familj och så vidare. Olika individer, olika förutsättningar, kynne och ekonomi – därmed ska du aldrig ta rygg på någon.