


Nike med +4 % i direktavkastning!?
En av mina favoritböcker inom genren bolagsgrundare samt biografi á ”såhär gjorde jag; dessa minor gick jag på och dessa vaccin upptäckte jag för att slutligen gå i mål” är Phil Knights Shoe Dog, som jag varmt kan och vill rekommendera. Knight grundade Nike 1964 och i boken får vi följa resan från ax till limpa, från lagret i garaget hemma hos föräldrarna till att nästla sig in på den asiatiska marknaden i allmänhet och den kinesiska dito i synnerhet för att därefter erövra världen med den numera legendariska loggan ”Swoosh”.
Tidigt i bolagets grundande myntade Knight och hans kollega Rob Strasser dess manifest, ett manifest som än idag är världskänt bland finansmän/kvinnor och bolagsledare.
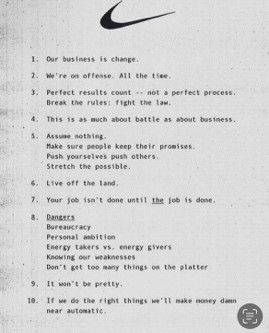
Flera av dessa punkter har man inte lyckats följa under de senaste åren. Det kanske tydligaste exemplet är hur bolaget har vänt ryggen åt principen om att konsumenten alltid bestämmer, men också att man helt tappat den offensiva instinkten. Genom den aggressiva strategin att kapa banden med traditionella återförsäljare för att istället tvinga in kunderna i egna digitala kanaler, slutade Nike att lyssna på marknaden. Man blev inåtvänd och lämnade butikshyllorna vidöppna för hungriga utmanare som Hoka och On, vilket har straffat sig brutalt. Bolaget skall dock ha ”cred” för att man har erkänt denna satsning som ett misslyckande, om än att det inte suddar bort de senaste årens värdeförstöring.
Att man gjorde detta samtidigt som konsumenter blev mer medvetna och framför allt mer priskänsliga måste ses som ett magplask av historiska mått. Konsumenter har under de senaste åren blivit mer noga med vad och varför de väljer och i kombination med aggressiva uppstickare som är mer kundnära i sin kommunikation och reklam har Nike fått se sig besegrade.
Parallellt har den livsviktiga innovationsmotorn, själva fundamentet i parollen att affärsverksamhet är ständig förändring, helt stannat av. Istället för att leda utvecklingen med banbrytande teknik har Nike under en lång period valt den enkla vägen och mjölkat gamla retro-modeller som Dunk och Air Force 1 på vinst. När konsumenterna slutligen tröttnade på att bara se nya färgkombinationer av gamla klassiker stod Nike utan en stark produktpipeline, helt oförberedda på skiftet i löpar- och sporttrenderna som vi har sett de senaste åren via till exempel Meta-Rocker-Teknologin från Hoka.
Det går att skriva mer om alla fel som bolaget har begått, men mer generellt kokar det ner till att man har bjudit in just de faror som manifestet varnar allra mest för: byråkrati och Excel-styrt fokus. Genom att tillsätta ledarskap – John Donahoe samt Mark Parker - från tech- och konsultvärlden flyttades fokus från sport, kultur och hjärta till ren dataoptimering. Det genuina; det äkta försvann snabbt och kvar fanns … ja, en fin historik och vackra ord, men det kommer aldrig att skapa stigande vinster om det också inte kombineras med just ledande innovation med nya produkter som såväl är en produkt av konsumenternas önskningar som en producent av dem.
Historiskt dåliga siffror
Här står vi nu. Aktien hovrar kring cirka 40 USD, kurser som är detsamma som 2014, och vinsten per aktie för det brutna räkenskapsåret 2026 är tillbaka på nivåer strax över det brutna räkenskapsåret 2015:s sådana. Vän av ordning kanske säger att vinsten per aktie var lägre 2018 och 2020, men i och med att förstnämnda påverkades av skattereformen ”Tax Cuts and Jobs Act” och sistnämnda av pandemin väljer jag att exkludera dem.
Studeras avkastning på sysselsatt kapital, tillgångar, investerat kapital med mera vittnar samtliga om att trenden är negativ och precis detsamma är gällande lönsamheten. Där man tidigare har haft en rörelsemarginal som snittat 11,6 % under de senaste tio åren, är densamma nu 8,2 %. Vinstmarginalen, som de senaste tio åren har snittat 9,5 %, befinner sig på 6,7 %. Den marginal som har varit mest robust är bruttomarginalen, som ligger på 42,9 %, vilket kan ställas mot tioårssnittet om 44,1 %.
Vidare har de tidigare extremt robusta finanserna börjat rubbas; från nettokassa till en nettoskuld som i relation till EBITDA just nu uppgår till 0,44. Förvisso är detta inte mycket, men i relation till att snittet för de senaste sju respektive tio åren har varit -0,1 och -0,3 är det en mindre angenäm trend som har börjat visa sig.
Turnaround?
Frågan blir då om Nike kan vända utvecklingen och här finns faktiskt flera saker som talar för att en turnaround är påbörjad. Elliott Hill, som återvände till Nike hösten 2024 efter 32 år i bolaget, har varit tydlig med att det krävs en återgång till sport, produkt och konsument. Under det som kallas ”Win Now” har Nike därför återställt relationerna med återförsäljare, rensat i produktportföljen, stärkt löpning och andra prioriterade sportkategorier samt börjat investera mer i innovation. Bolaget beskriver nästa fas som ”Sport Offense”, där målet är att bygga ett bredare produktutbud, skapa starkare konsumentberättelser och återta en ledande position på marknaden.
Det finns vissa tecken på att medicinen börjar verka, även om patienten knappast är friskförklarad. Wholesale växte med 6 % under det brutna räkenskapsåret 2026 och med 4 % valutajusterat, medan Nike Direct – den egna försäljningskanalen, föll med 6 %. Det är således fortfarande snarare den gamla modellen som drar utvecklingen åt rätt håll, än den digitala direktförsäljningen som tidigare skulle vara bolagets stora tillväxtmotor.
Parallellt har Nike börjat se bättre utveckling inom performance-produkter och i de senaste rapporterna menar ledningen att de åtgärder som vidtagits lägger grunden för framtida tillväxt och förbättrad lönsamhet. Problemet är att de gamla problemen ännu inte är borta – ty patienten är fortfarande sjuk, varför de närmaste åren snarare lär handla om att återbygga än om att återigen erövra världen.
Detta är också ungefär vad Mr. Market ser framför sig. Enligt Marketscreener räknar inte konsensus med någon snabb återgång till tillväxt, utan med att omsättningen faktiskt minskar ytterligare omkring 1,6 % under räkenskapsåret 2027 för att därefter växa knappt 4 % under 2028. Samtidigt väntas rörelseresultatet öka med drygt 13,4 % respektive 29,2 %, vilket säger en del om potentialen om marginalerna börjar återhämta sig.
Utdelningar
För en utdelningsfokuserad investerare, som mer snarare söker stabila och över tid stigande utdelningar än en kraftig raketutveckling i kursen, kan aktien just nu vara av intresse. Förvisso väntas en svag omsättningstillväxt framgent, men kan bolaget stärka marginalerna och se till att den negativa trenden för fritt kassaflöde vänds kan framtiden se tämligen attraktiv ut.
Just nu handlas Nike till en direktavkastning om 4,15 % och trots de senaste årens miserabla utveckling har man ändå lyckats upprätthålla en stigande utdelning (därmed en sämre balansräkning, som ovan redogjorts för) och om man höjer densamma nu under det brutna räkenskapsåret 2027 uppnår man epitetet ”Dividend Aristocrat”.
Att man kommer att höja utdelningen i samband med rapporten den 28 september ser jag som självklart. Även om man har bekostat de senaste årens rätt så mediokra höjningar med att nappa av de starka finanserna, finns fortfarande medel och mer därtill för att om inte höja mycket, så åtminstone med några få procent.
När allt var ”guld och gröna skogar” snittade Nike en utdelningstillväxt om strax över 10 % per år, men under de senaste två åren uppgår densamma till 8 % respektive 4 %. Förvisso är det inga dåliga höjningar, men det är ändå inte på samma nivåer som tidigare.
Under tiden har även utdelningsandelen av såväl vinsten som fritt kassaflöde ökat. Där snittet för de senaste tio åren har varit 47 % av vinsten och 42 % av fritt kassaflöde, uppgår detsamma nu till 78 % respektive 62 %.
Jag tror inte att man ska räkna ut Nike, om än att det kan vara ytterligare ett par år som kommer att vara mediokra. Vidare är det också viktigt att inte vara (för) naiv och tro att bara för att man en gång har varit ”kung”, kommer man bli det igen. Adidas och Puma, och till viss mån V.F. Corp., är några exempel konkurrenter som visar att det här med ”turnaround” är svårt.
Jag äger inga aktier i Nike, men jag börjar bli lockad just i min önskan att finna utdelningar som jag bedömer som stabila och över tid, justerat för inflation, stigande.